「人件費やシステム利用料は上がっているのに、顧問料は契約した当時のまま」「値上げをいくらにするべきか、どう伝えればよいのか分からない」こうした悩みを抱えている税理士の方は少なくありません。
顧問料の見直しを先送りしている間に利益を確保しにくい状態が続くと、人材の採用や教育、顧問先への支援に十分な時間をかけることも難しくなります。
値上げ幅を決める際は、『時間単価=年間報酬÷年間工数』を基準にし、自事務所にかかるコストと提供しているサービスの価値から考えるのが基本です。
本記事では、時間単価をもとに値上げ幅を決める手順やケース別の進め方、顧問先への伝え方、文書・メールの例文、反論への対応まで具体的に解説します。あわせて、一斉通知をせずに進める7つのステップも紹介します。
顧問料を上げたいと考えているものの、どこから手をつければよいか迷っている方は、ぜひ参考にしてください。
提供価値の見える化で顧問料アップを支援
metricsは、税理士・中小企業向けのAIが搭載されたクラウド経営分析ツールです。
freeeやマネーフォワードとのAPI連携で財務データを自動取得し、月次レポートの作成や顧問先への経営報告をスムーズにします。
顧問先へ提案するサービス内容を増やしたい方や、面談準備の工数を減らして時間単価を上げたい方は、こちらをご覧ください。
税理士顧問料の値上げ幅に上限はなく顧問先との合意が必要
「月額3万円の顧問料を急に5万円へ上げると言われた。この上げ幅は妥当なのか、値上げ幅に決まりはないのか」といった声が顧問先から上がっています。
税理士の顧問料には、業界共通の上限などの基準はありません。金額は各事務所が、自事務所の人件費などの原価や業務量、顧問先に提供する価値を踏まえて必要な水準を算出し、設定できます。
ただし、既存の顧問先に対して値上げを進めるには、顧問先との合意が必要です。背景にあるのが、2002年4月に施行された改正税理士法です。税理士会の報酬規定は廃止され、税理士や税理士法人が自ら報酬を決め、その根拠を依頼者に説明する形へ変わりました。
たとえば、月額3万円から5万円への改定は約66.7%の値上げとなり、年間では24万円の負担が増えます。このような大幅な改定ほど、理由や適用時期、受け入れが難しい場合の選択肢を事前に示しましょう。
また、既存の顧問先については、契約書の料金改定ルールも確認し、合意した金額や業務範囲、適用日は書面に残しておくことが大切です。
会計事務所向けアンケートでは顧問料10〜15%の値上げが最多
他の事務所がどのくらい顧問料を上げているのかも、値上げ幅を決めるうえで参考になります。
ミロク会計人会が2024年9月に公開した記事によると、会員向けアンケートでは、顧問料を10〜15%値上げした事務所が35%で最も多く、20%以上の値上げは4%でした。
値上げ幅 | 回答割合 |
|---|---|
10〜15% | 35% |
未決定 | 23% |
10%未満 | 21% |
値上げしていない | 17% |
20%以上 | 4% |
引用・参照:「顧問料金に関する会員向けのアンケート調査」船井総合研究所
ただし、こちらの記事では調査時期や回答数、回答者の属性までは確認できません。そのため、10〜15%を業界平均や適正な値上げ幅と考えるのではなく、あくまで参考として見るのがよいでしょう。
前章の月額3万円から5万円への改定は約66.7%で、アンケートの20%以上を大きく上回る値上げ幅のため、より顧問先が納得できる理由や伝え方が重要になります。
一方で、10〜15%に合わせる必要もなく、実際の値上げ額は、自事務所の原価や業務量をもとに判断する必要があります。
税理士顧問料の値上げ幅を時間単価から決める4つの手順
顧問料の値上げ幅は、相場の値上げ率から先に決めるのではなく、「時間単価=年間報酬÷年間工数」を基準に考えましょう。
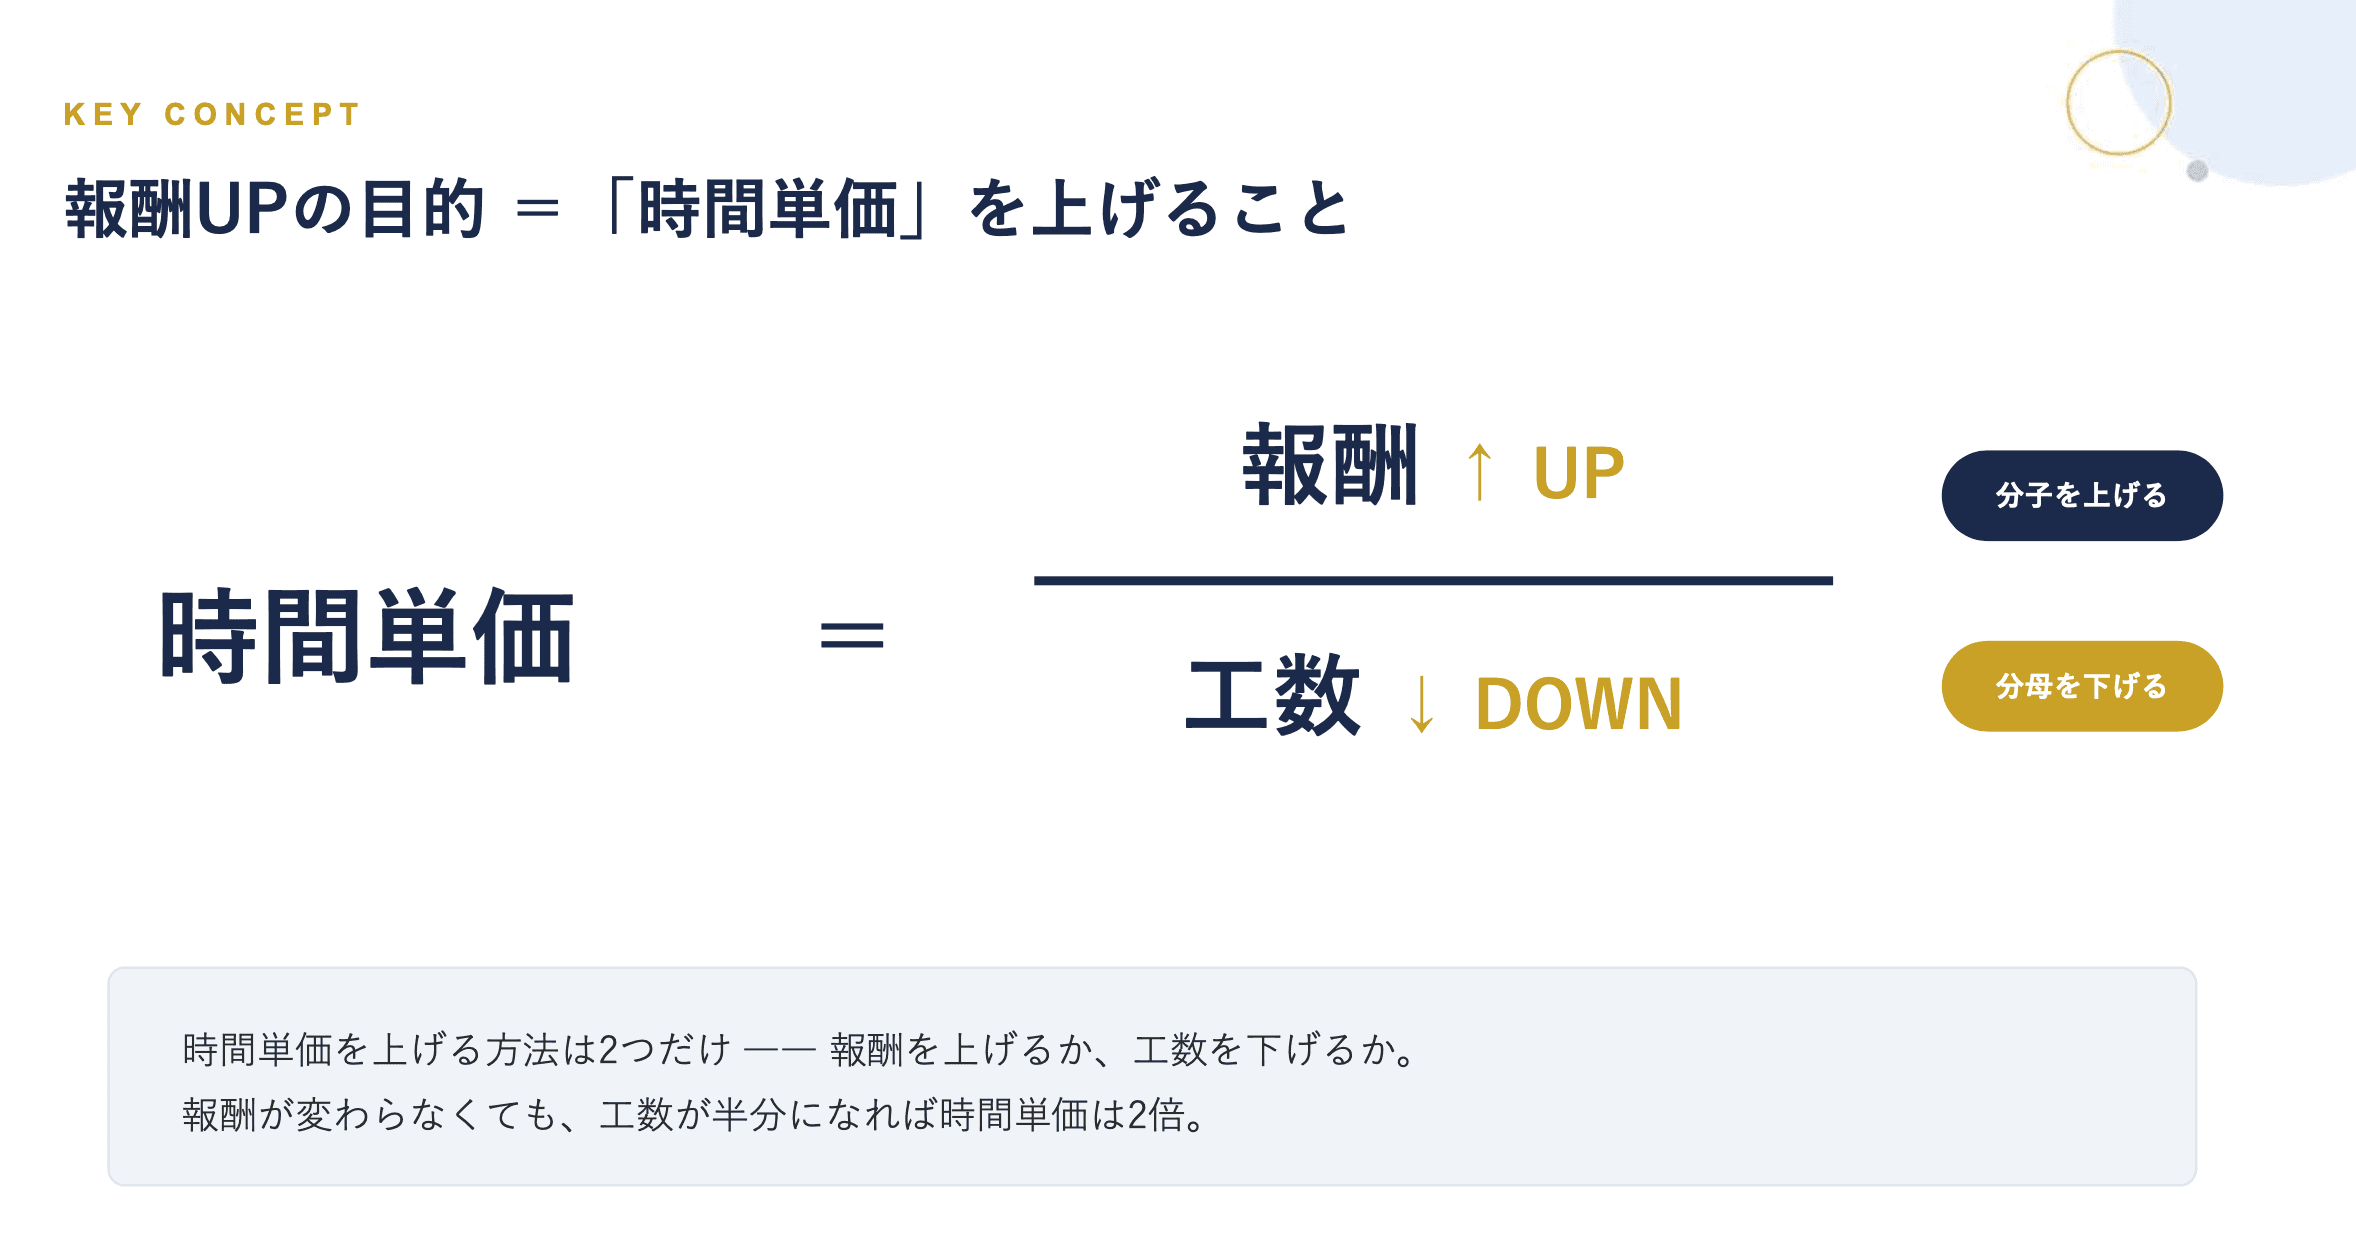
時間単価を上げる方法は、報酬を上げるか、工数を下げるかの2つです。まず現状の時間単価を把握し、目標から必要な報酬や工数を逆算していきます。
たとえば、以下のように報酬が同じでも工数が半分になれば、時間単価は2倍です。
時間単価の計算例
時間単価1万円 = 年間報酬120万円 ÷ 年間工数120時間
→ 工数を60時間に削減すると、時間単価は2万円にUP
この考え方をもとに、次の4つの手順で値上げ幅を決めていきます。
1.顧問先ごとの報酬・工数・時間単価を集計する
2.目標時間単価から必要な顧問料を逆算する
3.報酬を上げるか工数を下げるか決める
4.値上げ率・解約率・段階適用の条件を変えて試算する
1.顧問先ごとの報酬・工数・時間単価を集計する
まずは、顧問先ごとの年間報酬と年間工数を整理します。顧問料・決算料・年末調整などを含めた年間報酬と、担当者別・業務別の年間工数を1社ごとにまとめましょう。
そのうえで、「時間単価=年間報酬÷年間工数」で時間単価を計算し、各社を以下のように一覧にしてみてください。
顧問先 | 年間報酬 | 年間工数 | 時間単価 |
|---|---|---|---|
A社 | 480,000円 | 120時間 | 4,000円 |
B社 | 600,000円 | 100時間 | 6,000円 |
C社 | 1,200,000円 | 90時間 | 13,333円 |
こうした数字をもとに毎月確認する仕組みを作っている会計事務所もあります。顧問先ごとの報酬・工数・時間単価を一覧で確認でき、さらに1社ごとに業務内容・担当者・月別の工数まで分けて見られるようになっています。
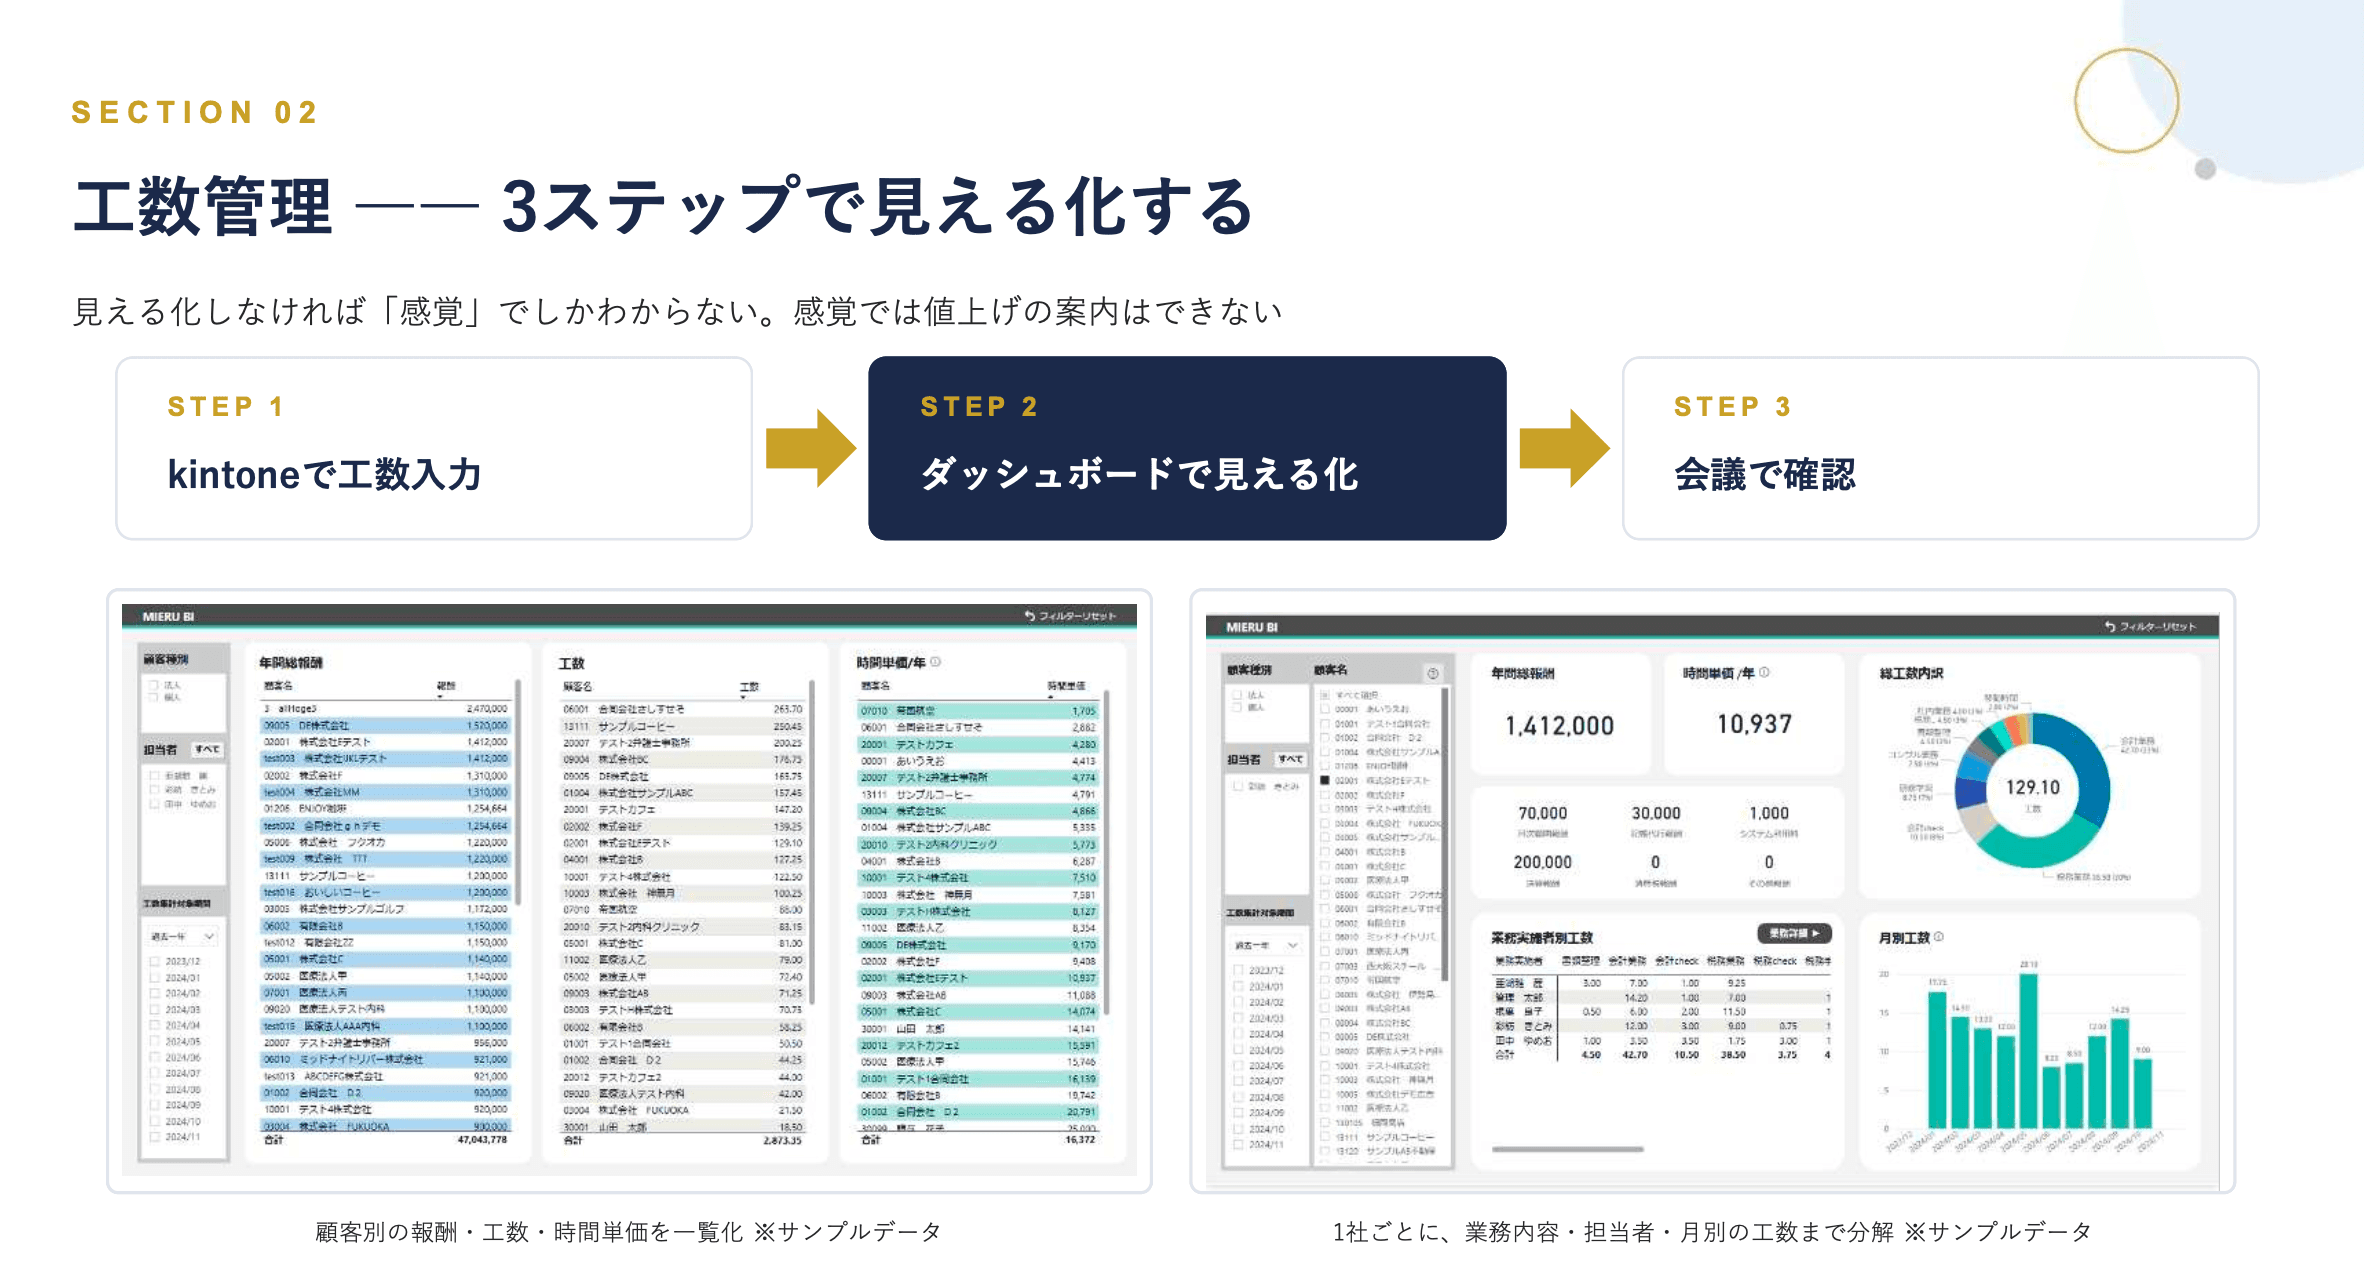
使うツールはkintoneや表計算ソフトなど、毎月更新できる方法であれば十分です。大切なのは、値上げを考える前に、顧問先ごとの報酬と工数を数字で確認できる状態にしておくことです。
2.目標時間単価から必要な顧問料を逆算する
一覧を作ったら、次は目標とする時間単価を決め、そこから必要な年間報酬を計算します。 計算式は「必要年間報酬 = 目標時間単価 × 年間工数」です。
B社を対象とした必要年間報酬の計算例
・現状:年間報酬600,000円/年間工数100時間/時間単価6,000円
・目標時間単価を10,000円に設定
・必要年間報酬=10,000円×100時間=1,000,000円
・差額=1,000,000円-600,000円=400,000円(月額換算 約33,000円)
B社の場合、必要な年間報酬との差は40万円であり、現在の60万円に対して40万円を上げると約66.7%増えるため大幅な値上げとなります。
この差をそのまま値上げするのか、工数を下げるのかを次の手順で判断していきます。
また、目標時間単価は、担当者の人件費や外注費、システム利用料などのコストも踏まえて決めましょう。1時間あたりにどれくらいのコストがかかっているかを確認しておけば、必要な利益を確保できる金額も決めやすくなります。
あわせて、値上げ後の金額が業務内容に対して高すぎないかも確認しておきましょう。顧問料は年商規模や記帳の有無などによって変わるため、相場と比べながら提案金額を決めることが大切です。
3.報酬を上げるか工数を下げるか決める
必要な報酬額が分かったら、値上げするのか、業務を見直して工数を下げるのかを顧問先ごとに決めます。
時間単価を上げる方法は、報酬を上げるか、工数を下げるかの2つです。判断するときは、その顧問先に値上げをお願いできる理由があるかを確認します。

契約時より業務量が増えている、追加相談に無償で対応している、財務支援を求められている場合などは、値上げを検討しやすいケースです。
値上げが難しければ、業務を見直して工数を減らします。
工数を下げる方法としては、次のようなものがあります。
紙の持ち込みをやめ、クラウド会計やスキャン代行へ切り替える
自計化や銀行・カード明細の連携で入力作業を減らす
Excel資料の作成をやめ、ダッシュボード共有に切り替える
また、税理士側と顧問先側の業務範囲を明確にすることも重要です。無償対応の範囲があいまいなままだと、工数は増え続けてしまいます。
4.値上げ率・解約率・段階適用の条件を変えて試算する
最後に、顧問料を改定した場合の影響を数字で確認します。改定後の売上・時間単価・粗利に加えて、何社までの解約なら改定前の売上を維持できるかも確認しておきましょう。
売上を基準にした解約率の目安は、次の式で計算できます。
解約率の計算シミュレーション
損益分岐となる解約率 = 1 -(現在単価 ÷ 改定後単価)
・10%値上げ → 1-(1÷1.1)=約9.1%
・15%値上げ → 1-(1÷1.15)=約13.0%
・20%値上げ → 1-(1÷1.2)=約16.7%
・66.7%値上げ → 1-(1÷1.667)=約40.0%
たとえば100社の顧問先に一律15%の値上げを行った場合、13社が解約しても、売上はほぼ改定前の水準を維持できます。
ただし、これはすべての顧問先の単価と値上げ率が同じとした場合の単純な売上シミュレーションです。実際には顧問先ごとに報酬や工数が異なるため、一律の値上げ率だけで判断するのではなく、顧問先ごとの単価・工数・改定額を使って個別に積み上げます。
また、一括改定だけでなく、顧問先ごとに適用時期をずらす場合や段階的に改定する場合も比較し、値上げ率や改定時期は意思決定のための仮置き条件として扱いましょう。
【ケース別】税理士事務所が顧問料を値上げする4つの方法
顧問料を値上げする理由は、事務所の運営コストが上がった、対応する業務が増えた、制度改正への対応が必要になった、サポートの範囲が広がったなど、事務所や顧問先によってさまざまです。
主な4つのケースに分けて、それぞれに合った値上げの進め方を紹介します。
運営コストが全体的に増えた場合:新料金表を定めて個別に改定する
業務量が増えた場合:該当する顧問先を個別改定する
インボイス制度・税制改正で業務が複雑化した場合:対象業務を料金へ反映する
経営支援を追加する場合:財務サービスを標準化する
運営コストが全体的に増えた場合:新料金表を定めて個別に改定する
人件費や家賃、会計ソフト・クラウドサービスの利用料など、事務所全体のコストが上がっている場合は、顧問料を見直すタイミングです。同じ料金で業務を続けていると、コストの上昇分だけ利益が減っていきます。
実際に、2025年平均の消費者物価指数は前年比3.2%上昇しています。また、令和7年度の地域別最低賃金は全国加重平均で1,121円となり、前年の1,055円から6.3%引き上げられました。
引用・参照:「2020年基準 消費者物価指数 全国 2025年(令和7年)平均 (2026年1月23日公表)」総務省、「令和7年度地域別最低賃金の全国一覧」厚生労働省
ただし、コストが全体的に上がっているからといって、すべての顧問先へ同じ値上げを一斉に案内するのは避けましょう。

顧問先ごとの採算性や契約状況、関係性などを踏まえ、値上げの内容や案内方法を個別に考えることが大切です。
業務量が増えた場合:該当する顧問先を個別改定する
契約時と比べて、明らかに業務量が増えている顧問先もあります。この場合は、増えた作業を具体的に示しやすいため、値上げの理由も説明しやすくなります。
まずは、契約時と現在の状況を並べて確認しましょう。
項目 | 契約時 | 現在 |
|---|---|---|
月間仕訳件数 | 150件 | 420件 |
従業員数 | 5名 | 18名 |
拠点数 | 1拠点 | 3拠点 |
月次面談以外の相談回数 | 月0〜1回 | 月3〜4回 |
たとえば、「現在の仕訳数が料金表の基準を超えているため、規定に沿って料金を改定します」と説明すれば、事務所側の都合ではなく、あらかじめ決めた基準に沿った見直しとして伝えられます。
反対に、理由がはっきりしないまま値上げを伝えると、納得してもらいにくくなります。
また、値上げだけを提示するのではなく、業務量を減らして現在の料金を維持する方法も用意しておくとよいでしょう。顧問先側で対応できる作業があれば、業務範囲を見直す案もあわせて提示することで、話し合いを進めやすくなります。
インボイス制度・税制改正で業務が複雑化した場合:対象業務を料金へ反映する
制度対応を理由に値上げする場合、「インボイス制度が始まったため値上げします」だけでは、顧問先にとって理由が分かりにくくなります。大切なのは、制度そのものではなく、以下のようにその顧問先で実際に増えた作業を具体的に示すことです。
税率ごとの区分が必要になり、仕訳の確認項目が増えた
請求書の登録番号を確認する作業が毎月発生するようになった
免税事業者からの仕入れについて、経過措置の対象かどうかを確認する必要が出てきた
こうした作業は、内容だけでなく、どのくらいの頻度で発生するのか、誰が判断を担当するのかまで整理しておきましょう。「月◯件の請求書について登録番号を確認し、結果を記録する作業に月◯時間かかっている」と示せれば、料金を見直す理由も伝えやすくなります。
また、制度対応が一時的なものか、今後も継続して発生するものかを見極めたうえで、料金への反映方法を決めることも大切です。
経営支援を追加する場合:財務サービスを標準化する
顧問料を上げる際に、事務所側の事情ではなく、顧問先への支援内容を充実させる方法も考えられるでしょう。経営分析ダッシュボードや決算予測、予実管理などの財務サービスを、追加オプションではなく顧問サービスの中に組み込みます。
新規の顧問先に対して、これまでの顧問料に月額2万円を加えた経営分析ダッシュボード・決算予測・予実管理が含まれる「税務財務顧問サービス」を設けている事務所もあります。

ただし、月額2万円はひとつの事例としての料金設定のため、自事務所でも同じ金額にするのではなく、提供する内容や必要な作業時間をもとに決めましょう。
また、既存の顧問先にも財務顧問サービスへのニーズは一定数あるため、一律に案内を控えるのではなく、1件ずつ提案の可能性を見極めます。

その際は、案内する順番や時期、金額を一律に決めず、顧問先ごとの時間単価や状況に応じて調整することが大切です。
顧問先を3つの層に分けて値上げ方針を決める
すべての顧問先を同じ方法で値上げしようとすると、進めやすい先と難しい先が混ざり、結局どこから手をつけるべきか分かりにくくなります。
たとえば、全顧問先を「新規」「すぐ上げられる層」「すぐには上げられない層」の3つに分け、それぞれで進め方を変えるとよいでしょう。

この1割・2割・7割という数字は、ひとつの事例です。自事務所で分けた場合は、当然それぞれの割合も変わります。
大切なのは比率ではなく、顧問先の状況に合わせて進め方を分けることです。特に、すぐには値上げできない顧問先についても、工数を減らしたり、業績への支援を続けたりすることで、時間単価の改善につなげていきます。
新規顧問先は財務サービス込みの料金で受注する
すぐ値上げできる顧問先には財務顧問サービスを提案する
すぐ値上げできない顧問先は工数削減と業績貢献から始める
新規顧問先は財務サービス込みの料金で受注する
新規顧問先は、既存顧問先のように料金改定の交渉が必要ないため、最初から新しい料金体系で契約できます。
たとえば、新規顧問先にはすべて「税務財務顧問サービス」を案内し、料金だけでなく、受けられる支援内容までセットで説明するとよいでしょう。

実際にある会計事務所では、商談時に当社が開発・運営するmetricsのダッシュボードを実際に見せています。どのような数字を、どのように確認しながら支援するのかを画面で示せるため、他事務所との違いも伝えやすくなり、同事務所では、この方法で顧問料100万円以上の契約にもつながっています。
ただし、新規顧問先すべてに財務サービスを提供するには、担当者によってサービスの質が変わらない仕組みが必要です。まずは誰が担当しても同じ内容を提供できるようにしたうえで、新しい料金体系を新規顧問先へ適用していきましょう。
すぐ値上げできる顧問先には財務顧問サービスを提案する
次に検討したいのが、既存顧問先のなかで財務サービスを必要としている顧問先です。ある会計事務所では、このような顧問先が約2割いるとしています。
値上げというと伝えにくく感じますが、顧問先のなかには「もっと数字をもとに経営の相談をしたい」と考えているところもあります。そうした顧問先には、料金だけを見直すのではなく、次のような財務サービスをあわせて提案するとよいでしょう。
計画と実績の差を定期的に確認し、原因や今後の対応を考える
期末の見込みや納税額を事前に確認し、早めに対応を検討する
業績をグラフで確認しながら、面談で経営状況を話し合う

実際に、経営分析ダッシュボード・決算予測・予実管理を財務サービスとして提供している会計事務所もあります。
ただし、値上げ額をすべての顧問先で同じにする必要はありません。一律で月額2万円を上乗せするのではなく、顧問先ごとの時間単価を見ながら金額を調整しています。
どの顧問先から、いつ、いくらで案内するかは個別に決め、時間単価が低い顧問先を優先する方法もあれば、財務サービスへの関心が高い顧問先から始める方法もあります。
すぐ値上げできない顧問先は工数削減と業績貢献から始める
3つの層のうち最も多いのが、すぐには値上げできない顧問先であり、ある会計事務所では、約7割がこの層です。
すぐに値上げできない場合でも、そのままにせず、工数を下げることができれば時間単価を上げられます。 そのうえで顧問先の業績改善を支援し、将来の値上げにつなげていきます。

進め方は次の3段階です。
クラウド会計や財務システムを使い、記帳や面談準備にかかる時間を減らす
面談の内容を充実させ、継続的な相談や追加サービスにつなげる
顧問先の利益が増えた段階で、改めて顧問料の見直しを相談する
工数の削減は、値上げの交渉をしなくても事務所側で始められます。報酬が変わらなくても作業時間を減らせれば、時間単価は上がります。
工数を下げる方法の一つが、クラウド会計と財務システムの活用です。当社が開発・運営するmetricsは、freee会計・マネーフォワード クラウド会計とAPI連携し、データの取得や更新を自動化できます。
さらに、財務支援によって顧問先の業績が良くなれば、将来的に顧問料を見直す理由も作りやすくなります。すぐに値上げできない顧問先も放置せず、まずは工数の削減と業績改善から進めていくことが大切です。
顧問先へ値上げを伝える前に準備する4つのこと
値上げを伝える前に、顧問先ごとの理由や状況を整理し、どこまでなら調整できるのか、事務所として譲れない条件は何かを確認しておくことが大切です。
事前に基準をそろえておけば、説明に一貫性が出て、顧問先から反発されたときも対応しやすくなります。
契約書に定時改定・随時改定の条件を明記する
料金表・サービス範囲・トークスクリプトを標準化する
値上げ理由・提供価値・伝えるタイミングを顧問先別に整理する
代替プラン・例外対応・契約終了の基準を決める
契約書に定時改定・随時改定の条件を明記する
まず、現在の顧問契約書を見直し、料金改定・契約更新・解約予告・業務範囲の4点を確認しましょう。
確認項目 | 確認する内容 |
|---|---|
料金改定 | いつ、どのような条件で見直すか |
契約更新 | 自動更新か、更新時に書面を交わすか |
解約予告 | 何か月前までに申し出が必要か |
業務範囲 | 顧問料に含む業務と、別料金になる業務が分かれているか |
料金を見直すタイミングを契約書にあらかじめ記載することが重要です。申告月に前期の実績をもとに見直す「定時改定」と、業務量・店舗・部門の増減や物価変動に応じて見直す「随時改定」の2つがあげられます。

あわせて、契約に含む業務を明確にし、資金計画の作成や補助金サポートなど、契約外の業務は別料金とすることも大切です。業務範囲がはっきりしていれば、追加の依頼があったときも料金を説明しやすくなります。
今すぐ値上げしない顧問先についても、次回からどの条件で料金を見直すのかは共有しておきましょう。
料金表・サービス範囲・トークスクリプトを標準化する
契約書を整えたら、次は料金の決め方や案内方法をそろえましょう。
たとえば、担当者の判断だけで金額を決めるのではなく、「表に当てはめれば誰でも同じ答えが出る」料金体系がおすすめです。顧問料は年商と面談頻度、決算料は年商を基準に設定すると良いでしょう。

契約書には、どのタイミングで料金を見直すのかに加えて、顧問料に含む業務と別料金になる業務を明記しておくことが重要です。
対応範囲をあらかじめ決めておくことで、担当者ごとの無償対応や、その場での値引きを防ぎやすくなります。
一方で、実際の値上げは一律に行うのではなく、時間単価や工数、これまでの契約内容、顧問先との関係などを見ながら1件ずつ判断します。顧問先ごとに案内内容は調整しつつ、案内書類やトークスクリプトは事務所共通の型を用意しておくと、担当者による説明のばらつきも抑えやすいでしょう。

運用では、時間単価の低い顧問先から順に確認し、顧問料を上げるか、業務を見直して工数を下げるかを決めます。値上げを案内する場合も、理由や伝え方まであらかじめ整理しておくと、事務所として一貫した対応がしやすくなります。
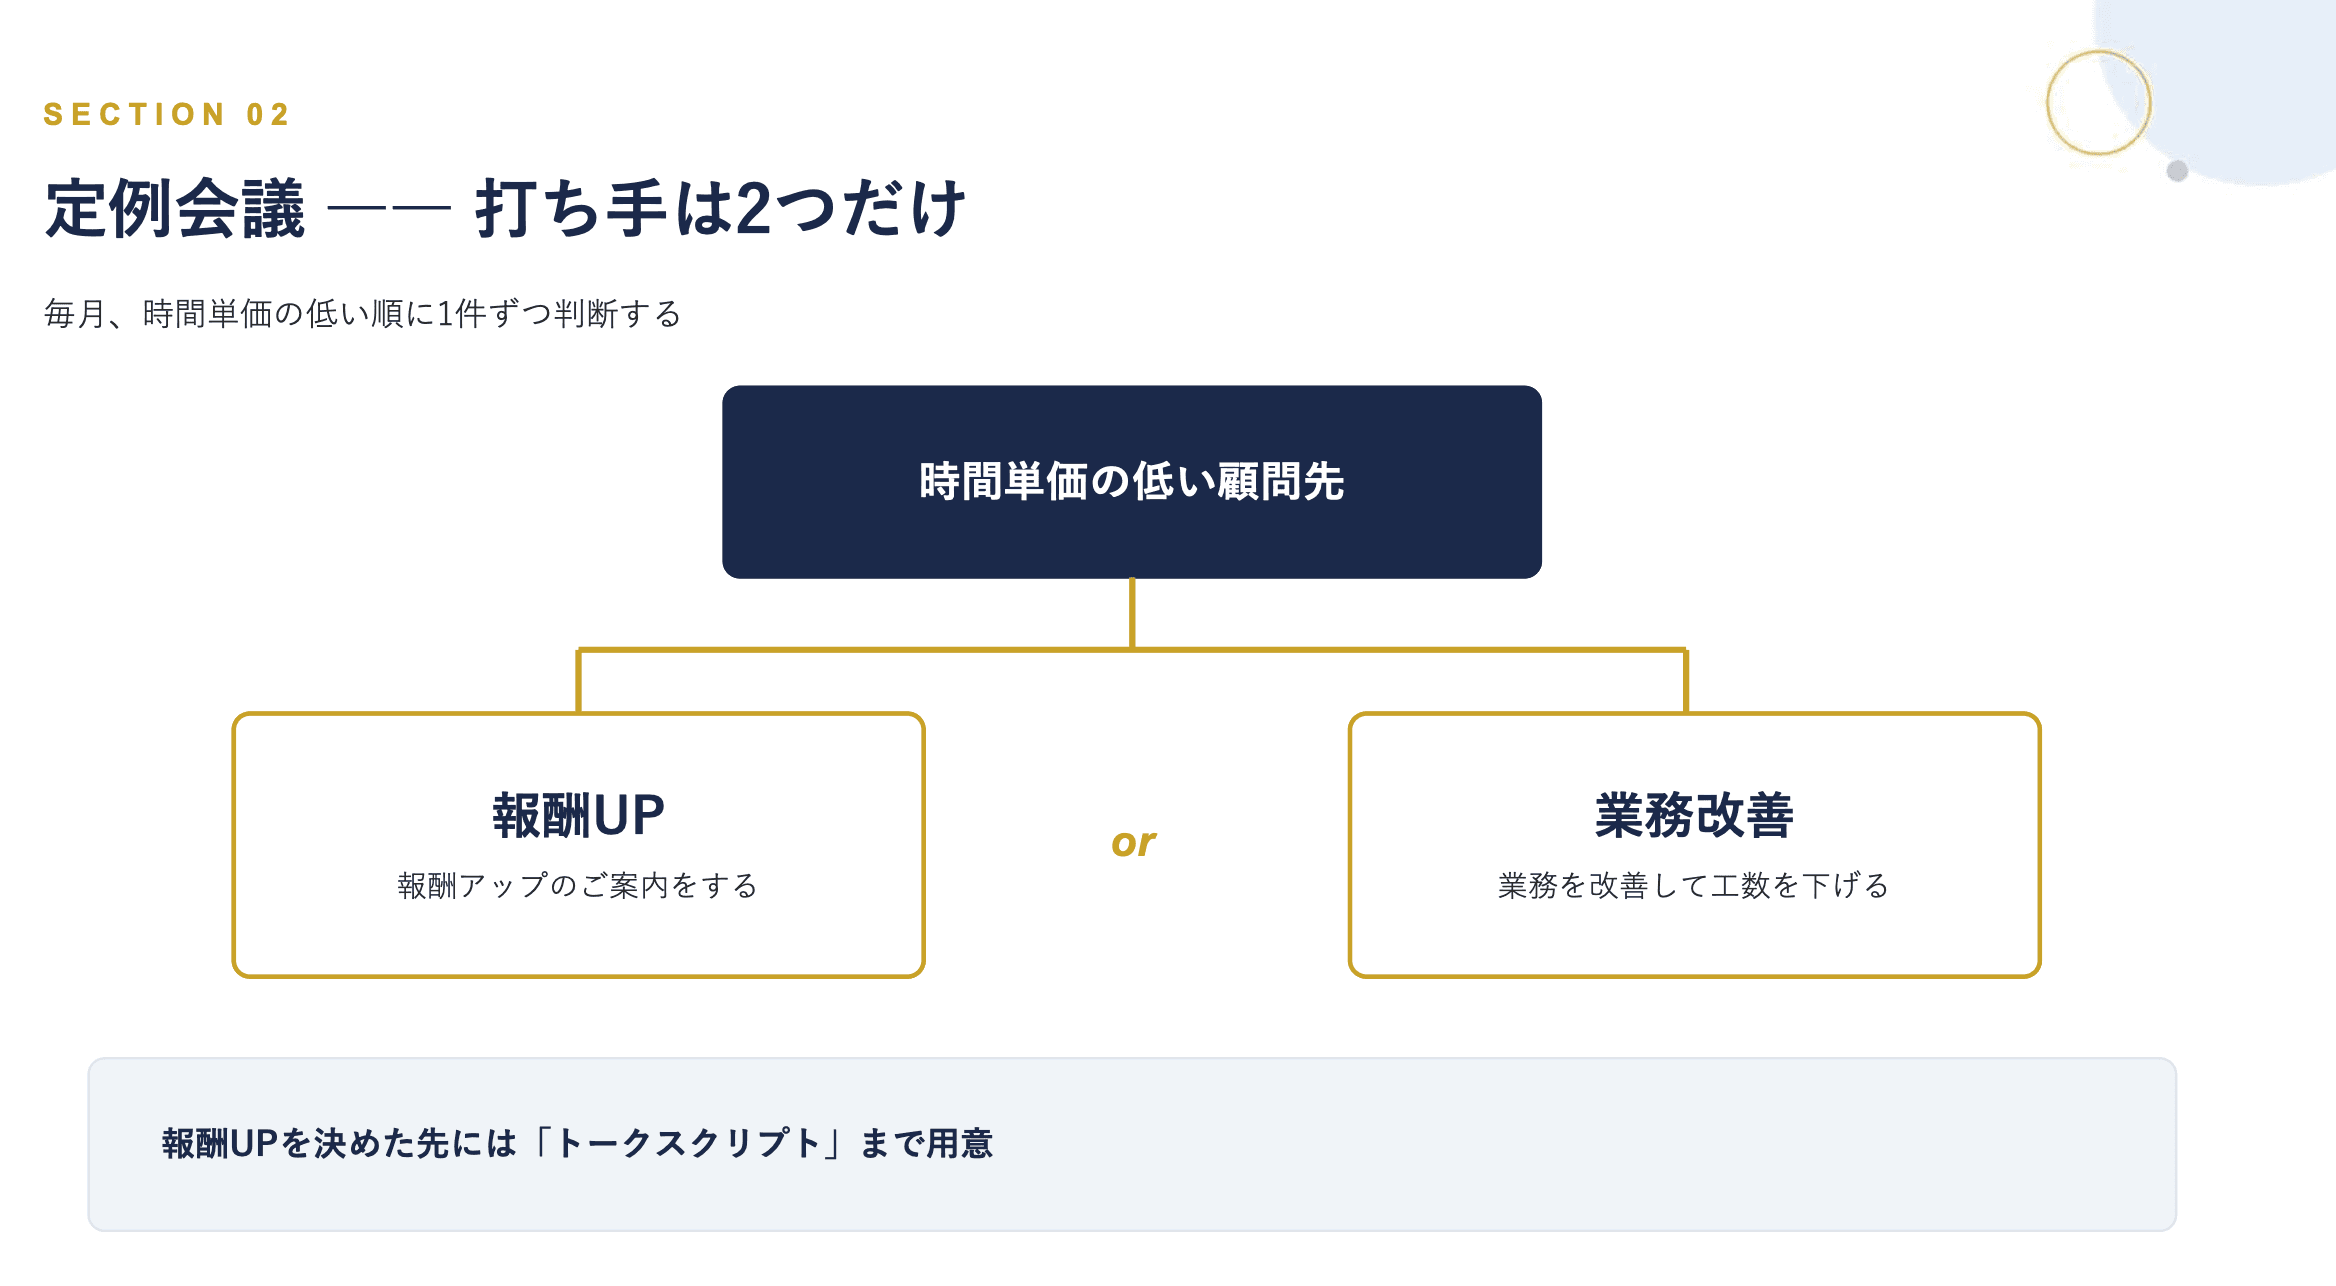
運用を始めた後は、実際の工数や顧問先の反応を記録し、料金表や案内方法の見直しに活かしましょう。
値上げ理由・提供価値・伝えるタイミングを顧問先別に整理する
値上げを伝える前に、顧問先ごとに「なぜ料金を見直すのか」と「見直した後にどのような支援をするのか」を整理しておきます。
以下のように値上げの理由だけでなく、その後の支援内容まであわせて伝えることが大切です。
値上げ理由 | あわせて伝える支援内容 |
|---|---|
仕訳件数が契約時の2.8倍に増えた | 増えた取引にも対応しながら、月次の締めを早める |
拠点が3か所に増えた | 拠点ごとの損益を毎月確認できる形で報告する |
相談回数が月3〜4回に増えた | 相談対応を契約に含め、都度の追加請求をなくす |
経営支援を追加する | 決算予測や予実管理を毎月の面談に取り入れる |
伝える時期も、以下などの値上げの理由を説明しやすいタイミングを選びましょう。
タイミング | 伝えやすい理由 |
|---|---|
契約更新時 | 契約内容全体を見直す時期だから |
決算・申告の完了後 | 1年間の業務量を振り返りながら説明できるから |
業務内容が変わるとき | 新拠点の開設や部門別管理の開始など、業務が増える理由が明確だから |
値上げを伝えてから適用するまでの期間は、契約書の予告期間や顧問先の予算作成時期も踏まえて決めましょう。たとえば3月決算の顧問先なら、翌期の予算を作る前に伝えておくと、料金変更も予定に入れてもらいやすくなります。
また、税制改正や補助金など、顧問先に役立つ情報を伝える機会にあわせて料金の見直しを提案するのも一つの方法です。値上げの話だけを切り出すより、今後の支援内容と一緒に伝えたほうが、話を進めやすくなります。
代替プラン・例外対応・契約終了の基準を決める
最後に、値上げを断られた場合の対応も決めておきましょう。その場の判断で値引きすると基準が崩れやすいため、あらかじめ選択肢と条件を用意しておくことが大切です。
選択肢 | 内容 |
|---|---|
業務縮小プラン | 記帳を顧問先側で行う、面談を毎月から隔月にするなど、業務を減らして料金を据え置く |
段階適用 | 初年度は差額の半分、翌年度から満額にするなど、時間をかけて改定する |
契約終了 | 事務所として必要な最低料金を下回る場合は、契約を継続しない |
業務縮小プランは、単なる値引きではなく、業務量が減れば事務所側の工数も減るため、時間単価を保ちやすくなります。
また、例外を認める場合のルールも以下のように決めておきましょう。
項目 | ルール例 |
|---|---|
値引きの上限 | 改定額の◯%まで |
据え置きの条件 | 時間単価が◯円以上を保てる場合のみ |
承認者 | 所長または管理者の承認を必須にする |
期限 | 据え置く期間と次回の見直し日を決める |
契約を終了する基準も、事前に数字で決めておくと判断しやすくなります。たとえば「時間単価が◯円を下回る場合は継続しない」と決めておけば、面談の場で条件を変えずに対応できます。
【ケース別】税理士顧問料の値上げを伝える文書・メール例文
顧問料の値上げは、理由や相手との関係によって伝え方を変える必要があります。状況に合った伝え方ができるよう、代表的な4つのケースに分けて文書・メールの例文を紹介します。
例文①:運営コストの上昇を理由に個別改定を案内する場合
例文②:業務量の増加に伴い個別改定する場合
例文③:経営支援を追加した新プランを提案する場合
例文④:面談後に合意内容を確認するメール
例文①:運営コストの上昇を理由に個別改定を案内する場合
まずは、人件費やシステム利用料などの上昇を理由に、これまでの対応を続けるための料金改定をお願いする文面を紹介します。
運営コストの上昇を理由に個別改定を案内する場合の文例
税務顧問報酬改定のお願い
【顧問先名】
代表取締役 【氏名】様
拝啓 時下ますますご清栄のこととお慶び申し上げます。平素は格別のご高配を賜り、厚くお礼申し上げます。
さて、当事務所では【◯年◯月】より貴社の税務顧問業務を担当させていただき、【◯年間】にわたりお取引をいただいております。まずは、長きにわたるご厚情に心より御礼申し上げます。
このたび、人件費および会計システム利用料をはじめとする諸経費の上昇により、現在の報酬額のままでは、これまでと同じ体制でのサービス提供を続けることが難しい状況となりました。当事務所内での業務効率化にも取り組んでまいりましたが、企業努力のみでの対応が困難と判断し、報酬額の改定をお願いする次第です。
■改定内容
・現在の月額顧問報酬:【30,000円】(税込)
・改定後の月額顧問報酬:【34,000円】(税込)
・適用開始月:【◯年◯月】ご請求分より
■改定後も継続してご提供する業務
・月次巡回監査および記帳内容の確認
・試算表の作成とご説明
・電話・メールによる税務相談(回数制限なし)
・【追加する支援があれば記載】
本件につきましては、担当の【担当者名】より改めてご説明のお時間をいただきたく存じます。ご不明な点やご事情がございましたら、遠慮なくお申し付けください。
今後とも、貴社の経営のお役に立てるよう努めてまいります。何卒ご理解を賜りますようお願い申し上げます。
敬具
【事務所名】 【所長名】
連絡先:【電話番号】/【メールアドレス】
まず文書で改定の理由を伝え、具体的な金額や事情は面談で説明する流れです。
人件費やソフトウェア費、公共料金などの上昇に触れたうえで、詳しい内容は担当者から説明すると案内するケースが一般的です。
一斉送付のような印象を与えないためにも、【 】の部分には顧問先ごとの金額や適用日を入れましょう。
顧問先ごとの内容が入っているだけでも、個別に検討したうえでの案内だと伝わりやすくなります。
例文②:業務量の増加に伴い個別改定する場合
契約時と現在の業務量を数字で比較し、増えた作業に合わせて料金の見直しをお願いする文面です。 数字で違いを示せるため、改定の理由も伝わりやすくなります。
業務量の増加に伴い個別改定する場合の文例
業務量の増加に伴う報酬改定のお願い
【顧問先名】
代表取締役 【氏名】様
拝啓 平素より格別のお引き立てを賜り、厚くお礼申し上げます。
貴社におかれましては、【◯年◯月】のご契約時から事業を着実に拡大され、当事務所といたしましても大変うれしく思っております。
一方で、ご契約時と現在とでは、当事務所がお預かりする業務量に次のような変化が生じております。
■ご契約時と現在の比較
・月間仕訳件数:【150件】→【420件】
・従業員数(給与計算対象):【5名】→【18名】
・拠点数:【1拠点】→【3拠点】
・月次面談以外のご相談:【月0〜1回】→【月3〜4回】
当事務所の料金規定では、月間仕訳件数【◯件】以上を【◯◯プラン】としております。現在の業務量が当該基準を超えておりますため、規定に基づき報酬額の改定をお願い申し上げます。
■改定内容
・現在の月額顧問報酬:【40,000円】(税込)
・改定後の月額顧問報酬:【55,000円】(税込)
・適用開始月:【◯年◯月】ご請求分より
■改定後の業務内容
・拠点別の損益を含む試算表の作成とご説明
・増加した取引に対応した記帳内容の確認体制の維持
・【◯名分】の給与計算および年末調整
なお、今後、記帳資料のご提出方法の見直しなどにより業務量が減少した場合には、同じく料金規定に基づいて報酬額を見直させていただきます。ご希望があれば、業務範囲の調整についてもご相談を承ります。
ご不明な点は、担当の【担当者名】までお問い合わせください。
敬具
【事務所名】 【所長名】
この文面では、事務所側の事情ではなく、契約時からどれだけ業務量が増えたかを具体的に示している点がポイントです。あらかじめ決めた料金表に沿って説明すれば、値上げの理由も伝わりやすくなります。
また、業務量が減った場合には料金も見直すことを伝えておくと、一方的な値上げという印象を抑えられます。
例文③:経営支援を追加した新プランを提案する場合
料金だけを上げるのではなく、経営支援を加えた新しいプランとして提案する文面です。 予実管理や資金繰り支援など、追加する内容を具体的に示すことで、料金が変わる理由も伝わりやすくなります。
経営支援を追加した新プランを提案する場合のメール文例
経営支援サービス(税務財務顧問)のご案内
【顧問先名】
代表取締役 【氏名】様
いつも大変お世話になっております。【事務所名】の【担当者名】です。
先日の月次面談で、【来期の設備投資の判断材料が欲しい】というお話を伺いました。現在ご提供している月次の試算表に加えて、将来の数字を一緒に確認できる体制をご用意できればと考えております。
■ご提案するプラン
税務財務顧問プラン:月額【50,000円】(税込)
※現在の税務顧問プランは月額【35,000円】(税込)
■追加でご提供する内容と成果物
・経営分析ダッシュボード:売上・利益・資金の推移をグラフで確認できる画面を常時ご覧いただけます(貴社側でもいつでも閲覧可)
・決算予測:期末の着地見込みと納税額の見通しを【四半期ごと】にご報告します
・予実管理:立てた計画と実績の差を毎月確認し、ズレの原因と打ち手を面談で整理します
■適用時期
ご了承いただけましたら、【◯年◯月】より適用させていただきます。
現在の税務顧問プランを継続いただくことも可能です。その場合の業務内容と報酬額は現行どおりで変更ございません。どちらが貴社に合うか、次回の面談でご一緒に検討させてください。
【担当者名】
【事務所名】/【電話番号】/【メールアドレス】
新しいプランに一本化する場合は、最後の段落を変更します。「現行プランは【◯年◯月】をもって新規のご提供を終了し、【◯年◯月】以降は税務財務顧問プランへ移行いただく形となります」と、終了する時期と切り替える時期を明記しましょう。
現在のプランを残すのか、新しいプランへ切り替えるのかは、案内前に事務所内で決めておくことが大切です。担当者によって説明が変わらないよう、方針をそろえておきましょう。
例文④:面談後に合意内容を確認するメール
面談で決まった内容を、その日のうちにメールで確認するための文面です。 口頭だけで終わらせず、金額や適用時期、業務範囲を文字に残しておくことで、後の認識違いを防ぎやすくなります。
面談後に合意内容を確認するメール文例
件名:本日のご面談内容のご確認(報酬改定について)
【顧問先名】
代表取締役 【氏名】様
いつもお世話になっております。【事務所名】の【担当者名】です。
本日はお忙しいなかお時間をいただき、誠にありがとうございました。
お話しした内容を、下記のとおり整理いたしました。認識の相違がないかご確認いただけますと幸いです。
■改定後の報酬額
・月額顧問報酬:【40,000円】(税込)→【48,000円】(税込)
・決算報酬:【200,000円】(税込)→変更なし
・年間のご負担増:【96,000円】(税込)
■適用開始日
・【◯年◯月◯日】ご請求分より
■改定後にご提供する業務範囲
・【月次巡回監査、試算表の作成とご説明、税務相談】
・【新たに追加:予実管理レポートの作成と月次面談での報告】
・【対象外:資金計画の作成、補助金申請サポート(別途お見積り)】
■ご検討いただく事項
・本日ご質問いただいた【段階的な適用】について、当事務所で検討のうえ【◯月◯日】までにご回答いたします
■ご回答期限
・【◯月◯日】までに、本メールへのご返信にてお知らせいただけますと幸いです
ご了承いただけましたら、覚書を作成のうえ【郵送/電子契約】にてお送りいたします。正式な書面を取り交わしたうえで、請求金額の変更手続きを行わせていただきます。
ご不明な点がございましたら、いつでもご連絡ください。
【担当者名】
【事務所名】/【電話番号】/【メールアドレス】
このメールでは、値上げ率だけでなく、月額でいくら、年間でいくら増えるのかを具体的に書くことが大切です。顧問先が社内で確認するときも、実際の金額が分かるほうが説明しやすくなります。
また、回答期限を決めておくと、検討が長引くのを防ぎやすくなります。最後はメールだけで終わらせず、覚書や更新契約書を交わしたうえで、請求額を変更しましょう。
【顧問先の反応別】値上げへの反論と対応方法
顧問料の値上げを伝えた後の反応は、顧問先によってさまざまです。受け入れてもらえた場合は感謝を伝え、合意した内容を書面に残したうえで、改定後の支援内容や今後の予定を案内しましょう。
一方で、金額や他事務所との比較、予算などを理由に反対されることもあります。ここでは、よくある4つの反応ごとに、説明の仕方や対応方法を整理します。
「値上げ幅が大きすぎる」と言われた場合
「他の税理士事務所より高い」と言われた場合
「予算上受け入れられない」と言われた場合
「受け入れられないため解約したい」と言われた場合
「値上げ幅が大きすぎる」と言われた場合
「値上げ幅が大きすぎる」と言われた場合は、値上げの必要性を繰り返すのではなく、なぜその金額になるのかを具体的に説明します。
「値上げ幅が大きすぎる」と言われた場合の返答例
「率でお伝えすると大きく感じられるかと存じますので、算出の内訳をご説明させてください。
ご契約時の月間仕訳件数は150件でしたが、直近12か月の平均は420件となっております。あわせて拠点も3か所に増え、月次のご相談も月3〜4回いただくようになりました。
当事務所で1年間にかかっている作業時間を集計しますと、ご契約時が年間◯時間、現在が年間◯時間です。同じ時間あたりの水準でご請求額を計算しますと、月額◯円という金額になります。
もし内訳のなかで、貴社側でご対応いただける部分があれば、そこを差し引いた金額もご提示できます。」
金額を説明したあとは、業務範囲を調整できないかも確認してみてください。単純に値引きするのではなく、顧問先側で対応できる業務を減らすことで、料金を抑える方法も提示できます。
一度に上げるのが難しい場合は、初年度は差額の半分、翌年度から全額を反映するなど段階的に改定する方法もあります。
ただし、必要な報酬額そのものを安易に下げないことも大切です。時期をずらすのは調整ですが、金額まで下げると、その分だけ事務所の利益が減ってしまいます。
「他の税理士事務所より高い」と言われた場合
他事務所との比較を出されたときは、金額だけで比べるのではなく、何が料金に含まれているのかをそろえて確認することが大切です。
顧問料は、業務範囲や面談頻度、相談対応の内容によって変わるため、他事務所の見積もりと比べるときは、次の項目をそろえて見ていきましょう。
比較項目 | 確認すること |
|---|---|
記帳の範囲 | 記帳代行込みか、自計化が前提か |
面談頻度 | 毎月・隔月・年数回のどれか |
相談対応 | 回数制限があるか、都度料金がかかるか |
決算・申告 | 顧問料に含まれるか、別料金か |
年末調整・償却資産税 | 含まれるか、件数に応じて料金が変わるか |
経営支援 | 試算表の説明までか、決算予測や予実管理まで含むか |
担当体制 | 有資格者が担当するか、確認する体制があるか |
「これが相場です」と押し切るよりも、自事務所がどこまで対応するのかを具体的に説明したほうが、違いは伝わりやすくなります。
「他の税理士事務所より高い」と言われた場合の返答例
「他事務所さまのお見積りを拝見できれば、同じ条件で並べてご説明いたします。
たとえば記帳代行が含まれているかどうかで、月額は数万円変わってまいります。当事務所のご提示額には、月次の記帳内容の確認、回数を制限しないご相談対応、決算予測のご報告までが含まれております。
金額のご判断をいただく前に、どこまでが料金に含まれるのかを一度そろえて比較していただけますと幸いです。」
また、含む内容と含まない内容の両方が分かれば、顧問先も比較しやすくなるため、料金に含まれない業務もあわせて明確にしておきましょう。
「予算上受け入れられない」と言われた場合
顧問先の業績や資金繰りによっては、値上げをすぐに受け入れられないこともあります。その場合は、料金だけを下げるのではなく、事務所の採算を保てる範囲で別の選択肢を示しましょう。
主な方法は次の3つです。
選択肢 | 内容 |
|---|---|
業務範囲を減らす | 記帳を顧問先側で行う、給与計算を外すなど、作業量を減らして料金を抑える |
面談頻度を減らす | 毎月から隔月に変更し、その分だけ料金を調整する |
段階的に値上げする | 初年度は差額の一部、翌年度から全額を反映する |
以下が具体的な返答例です。
「予算上受け入れられない」と言われた場合の返答例
「ご事情は承知いたしました。金額を据え置いたまま今の体制を続けることは難しいのですが、いくつかご提案がございます。
ひとつは、記帳を貴社側でご対応いただく形です。資料の受け渡しと入力の工数が減りますので、月額は現在の◯円のままで承れます。
もうひとつは、今回の改定を2年に分ける方法です。【◯年◯月】から月額◯円、【翌年◯月】から月額◯円という形であれば、単年度のご負担を抑えられます。
いずれの場合も、次回の見直しは【◯年◯月】とさせていただければと存じます。」
料金を据え置く場合も、いつまで据え置くのか、次に見直す時期はいつかを決めておくことが大切です。期限を決めないままにすると、そのまま長期間見直されない状態になりやすくなります。
また、すぐに値上げできない顧問先については、業務のやり方を見直して工数を減らし、別の方法で時間単価を改善していきましょう。
「受け入れられないため解約したい」と言われた場合
解約を申し出られたときは、まず事務所として契約を続ける条件を満たしているか確認します。 事前に決めておいた最低料金や時間単価の基準に照らして、継続するかどうかを判断しましょう。
主に確認したいのは次の3点です。
確認項目 | 内容 |
|---|---|
時間単価 | 事務所で決めた下限を上回っているか |
業務内容 | 業務範囲や面談頻度を見直せば、採算を確保できるか |
その他の負担 | 支払いの遅れや資料提出の遅れなどが続いていないか |
たとえば、以下のように料金そのものを下げるのではなく、記帳を顧問先側で行ってもらう、面談回数を減らすなど、業務量を減らすことで予算に合わせられる場合もあります。
「受け入れられないため解約したい」と言われた場合の返答例
「ご意向、承知いたしました。もし今回の金額での継続が難しいということでしたら、業務範囲を見直すことで料金を調整できるか、一度確認させてください。たとえば、記帳を貴社側でご対応いただく、面談頻度を変更するといった方法であれば、月額を抑えられる可能性があります。
一方で、業務範囲を見直してもご予算に合わない場合は、無理にご継続をお願いすることは考えておりません。その場合は、契約内容に沿って解約のお手続きを進め、次の税理士事務所さまへの引き継ぎに必要な資料も整理いたします。
ご希望を伺ったうえで、継続する場合と契約を終了する場合のそれぞれについて、今後の進め方をご案内いたします。」
それでも事務所として必要な採算を確保できない場合は、無理に引き止める必要はありません。時間単価の低い顧問先を抱え続けると、他の顧問先への対応や事務所全体の業務品質にも影響するためです。
契約を終了する場合は、契約書に沿って必要な手続きを進めます。
整理する項目 | 内容 |
|---|---|
解約手続き | 解約予告期間を確認し、書面でやり取りを残す |
引き継ぎ資料 | 決算書、申告書控え、総勘定元帳、固定資産台帳、会計データなどを整理する |
会計ソフト | 管理権限やアカウントの引き継ぎ方法を決める |
期限 | 資料を渡す日や最終業務日を明確にする |
未収金 | 未請求・未入金の金額と支払期限を確認する |
契約終了後も、再び相談を受けたり、別の顧問先を紹介してもらったりする可能性があるため、引き継ぎは最後まで丁寧に行いましょう。
一斉通知をせず顧問先別に値上げを進める7つのステップ
顧問料の値上げは、一斉に通知するのではなく、顧問先ごとの状況を確認しながら順番に進めることが大切です。
報酬や工数の確認から面談、合意後の手続き、改定後の振り返りまで、7つのステップに分けて進め方を整理します。
1.顧問先別の報酬・工数・時間単価を可視化する
2.定例会議で時間単価の低い顧問先から方針を決める
3.顧問先ごとに案内方法とトークスクリプトを決める
4.面談で感謝・支援実績・値上げ理由・金額・適用日を伝える
5.質問・反対意見を聞き回答期限を決める
6.合意内容を書面化して請求設定を変更する
7.改定後の時間単価・解約率・粗利・工数を検証する
1.顧問先別の報酬・工数・時間単価を可視化する
まずは、顧問先ごとの年間報酬と、業務別・担当者別の作業時間をまとめ、時間単価の低い順に並べます。たとえば、kintoneに工数を入力し、ダッシュボードで確認したうえで会議で対応方針を決める流れにすると、運用しやすいでしょう。
管理表では、顧問先名や年間報酬、年間工数、時間単価に加えて、今後の対応方針、担当者、期限、進捗状況などをまとめて管理します。以下は、その管理項目の一例です。
【管理表サンプル】
顧問先名/年間報酬/年間工数/時間単価/担当者/方針(報酬UP・業務改善)/担当/期限/状況
例)A社/480,000円/120時間/4,000円/【担当者名】/業務改善(資料回収をクラウド化)/【担当者名】/◯月末/着手中
工数は、業務別・担当者別まで分けておくと、どの作業を見直すべきか判断しやすくなります。ただし、細かく分けすぎると入力が負担になるため、まずは資料回収・記帳・チェック・面談準備などの単位から始めましょう。
2.定例会議で時間単価の低い顧問先から方針を決める
毎月の定例会議では、時間単価の低い顧問先から順に確認します。取り上げた顧問先については、その場で「値上げするのか、業務を見直すのか」まで決めることが大切です。
値上げを見送る場合も、そのまま終わらせず、どの業務を見直すのか、誰が担当するのか、いつまでに進めるのかを決めて管理表に残します。1回の会議で扱う顧問先は3〜5社程度に絞ると、1社ずつしっかり判断しやすくなります。
3.顧問先ごとに案内方法とトークスクリプトを決める
方針が決まったら、次は顧問先ごとに案内方法を決めます。全顧問先に同じ値上げ通知を送るのではなく、時間単価や工数、これまでの契約内容などを確認し、1件ずつ判断するのが基本です。
数字だけで判断せず、資料の回収方法や消費税の状況、契約の経緯、経営者の人柄、担当者との関係、財務状況まで確認しましょう。以下のような情報を踏まえて、値上げをお願いするのか、業務を見直すのか、どのように案内するのかを決めます。
確認する項目 | 内容 |
|---|---|
業務の状況 | 時間単価、工数、資料回収方法、消費税、記帳マニュアル |
これまでの経緯 | 契約の経緯、社長の人柄、担当者との関係 |
経営状況 | 顧問先の財務状況 |
時間単価が低い顧問先への対応は、報酬を上げるか、業務を見直して工数を下げるかの大きく2つです。値上げが適していると判断した場合は、面談や文書、新しいプランの提案などから、その顧問先に合った案内方法を選びます。
値上げをお願いする顧問先には、金額だけを決めて終わりにせず、実際にどのような順番で説明するかまで準備しておくことが大切です。 担当者によって伝え方が大きく変わらないよう、事務所共通のトークスクリプトを用意しておきましょう。
【トークスクリプトの基本の流れ】
1. 感謝:「【◯年】にわたりお取引いただき、ありがとうございます」
2. 支援実績:「この1年は【具体的な支援内容】に取り組んでまいりました」
3. 理由:「【業務量の変化/コストの上昇】により、報酬額の見直しをお願いしたく存じます」
4. 金額:「現在の月額【◯円】を【◯円】に、年間では【◯円】の増額となります」
5. 適用日:「【◯年◯月】ご請求分から適用させていただきたく存じます」
6. 支援内容:「改定後は【追加する支援】をご提供いたします」
7. 確認:「ご不明な点やご事情はございますでしょうか」
案内後の反応や合意した内容も記録しておくと、次回の料金見直しや他の顧問先への対応にも活かせます。
4.面談で感謝・支援実績・値上げ理由・金額・適用日を伝える
重要な顧問先や値上げ幅が大きい顧問先には、文書を送る前に面談を打診しましょう。先に直接説明することで、突然値上げを知らされる印象を和らげやすくなります。
面談では、まず継続取引への感謝とこれまでの支援実績を伝え、そのうえで値上げの理由、現在の顧問料、改定後の金額、適用日、改定後の支援内容を説明します。
金額は「15%値上げ」と率だけで伝えるのではなく、「月額6,000円、年間72,000円の負担増」のように、月額と年間の増額もあわせて示すと、顧問先にとっても判断しやすいでしょう。
5.質問・反対意見を聞き回答期限を決める
その場で結論を求める必要はありません。まずは、気になっている点や予算の都合を聞き、一度持ち帰って検討してもらいましょう。
そのうえで、次の2つの日付は決めておきましょう。
決める日付 | 内容 |
|---|---|
事務所から回答する日 | 持ち帰った質問や検討事項に回答する期限 |
顧問先から返事をもらう日 | 値上げを受け入れるかどうかを決めてもらう期限 |
期限を決めずに話し合いを続けると、結論が出ないまま時間だけがかかってしまいます。面談の最後に、次にいつ連絡を取り合うのかまで確認しておきましょう。
6.合意内容を書面化して請求設定を変更する
合意できたら、金額・業務範囲・適用日を覚書や更新契約書に記載します。 口頭やメールだけで済ませず、以下のように正式な書面に残してから請求額を変更しましょう。
顧問料改定に関する覚書のサンプル
顧問料改定に関する覚書
株式会社〇〇(以下「甲」という。)と〇〇税理士事務所(以下「乙」という。)は、両者間で締結している税務顧問契約について、次のとおり合意する。
第1条(報酬額の改定)
月額顧問料を、現在の33,000円(税込)から44,000円(税込)に変更する。
決算申告料は198,000円(税込)とする。
第2条(適用開始日)
前条の改定後の報酬額は、2026年10月分の顧問料から適用する。
第3条(業務範囲)
月額顧問料には、月次帳簿確認、月1回の面談、税務相談を含む。
記帳代行、給与計算、年末調整その他の個別業務については、別途報酬を定める。
第4条(次回の見直し)
報酬額および業務範囲については、2027年10月を目安に、業務量や対応内容を踏まえて双方で協議する。
本覚書に定めのない事項については、従前の税務顧問契約の定めによる。
2026年9月15日
甲:株式会社〇〇
代表取締役 〇〇〇〇 印
乙:〇〇税理士事務所
税理士 〇〇〇〇 印
書面を取り交わしたら、請求システムと顧客台帳を更新し、最初の請求前に、金額と適用月が合っているかもう一度確認しておきましょう。
7.改定後の時間単価・解約率・粗利・工数を検証する
料金を改定したら、その後の数字も定期的に確認します。 3か月後・6か月後・1年後など、確認する時期をあらかじめ決めておくと忘れにくくなります。
改定の効果を確認する際は、次のような項目を継続的にチェックしましょう。
確認項目 | 見るポイント |
|---|---|
時間単価 | 改定後にどこまで上がったか |
解約率 | 想定した範囲に収まっているか |
売上 | 改定後の金額が正しく反映されているか |
粗利 | コスト上昇分を補えているか |
担当工数 | 業務を見直した顧問先で、実際に作業時間が減っているか |
確認する時期は、自事務所の運用に合わせて決めて問題ありません。結果を見ながら、次回の料金改定や業務範囲の見直しに反映していきましょう。
顧問料の値上げを納得につなげるには提供価値と工数の見える化が重要
一度の値上げであれば、理由を丁寧に説明することで受け入れてもらえることもあります。難しいのは、その後も料金を見直していく場合です。継続して理解を得るためには、顧問先が料金に見合うサービスを実感できることが大切です。
経営判断に役立つ数字や今後の見通しまで毎月伝えられれば、料金だけでなく支援内容も含めて評価してもらいやすくなるでしょう。
時間単価は、次の2つの方法で改善できます。
時間単価 = 報酬 ÷ 工数
・報酬を上げる:財務サービスを顧問サービスに加え、新規・既存それぞれに合った料金で提供する
・工数を下げる:ダッシュボードやAPI連携を使い、面談準備や報告資料の作成時間を減らす
どちらか一方でも時間単価は上がりますが、報酬の見直しと工数削減をあわせて進めることで、より改善しやすくなります。
財務サービスで報酬を上げながら、metricsを使って面談準備などの工数を下げる方法を取っている会計事務所もあります。すぐに値上げできない顧問先でも、工数を減らせば時間単価を改善できるため、事務所全体で取り組める方法です。
ある事務所では、取り組みを始めてから顧問先1件あたりの時間単価が大きく改善し、新規契約の報酬水準も上がっています。顧問料だけを上げるのではなく、サービス内容を充実させながら日々の工数も減らしていく考え方は、時間単価を見直すうえで参考になるでしょう。
事務所の強みを作り、顧問先に選ばれる理由を増やしたい方は、以下の記事もあわせてご覧ください。
【2026年版】税理士事務所を差別化する方法・施策とは?集客につなげるSTEPも解説
また、業務時間を減らす具体的な方法を知りたい方は、以下の記事も参考にしてください。
税理士事務所のDXとは?必要性・課題から具体的な進め方、手段の選び方まで解説
顧問提案を強化するなら「metrics」
顧問料を見直したくても、単に「サービス内容を充実させます」と伝えるだけでは、値上げの理由は十分に伝わりません。
顧問先にどのような支援を提供できるのかを、具体的に示すことが大切です。
そのためには、経営状況を数字でわかりやすく伝えられるようにしながら、資料作成や面談準備にかかる時間も減らせる仕組みがあると便利です。
当社が開発・運営するmetricsは、会計データをわかりやすく整理し、経営判断に必要な数字をすぐに確認できるクラウド経営分析ツールです。

税理士事務所をはじめ、中小企業の経営管理にも活用されています。
2026年にはAI機能を強化し、AI CFOを使って予算管理やダッシュボードの作成も会話形式で行えるようになりました。主な特徴は次の4つです。
見やすいダッシュボードでスマートな経営支援を実現
予算管理と将来予測で未来に繋がる経営を支援
AIが経営データを読み解き意思決定をサポート
ストレスフリーな初期設定と自動API連携
見やすいダッシュボードでスマートな経営支援を実現
metricsの経営ダッシュボードでは、顧問先ごとに必要な指標を1つの画面で確認できます。複数のウィジェットを組み合わせ、PL・CF・BSなどをまとめて確認できる仕様です。
Excelで毎月レポートを作り直していた場合も、metricsなら画面をそのまま共有できます。数値をクリックすれば仕訳の明細まで確認できるため、面談中の質問にもその場で答えやすくなります。
損益分岐点グラフやウォーターフォール図、ヒートマップなども用意されているのが特徴です。数字の状況を伝えやすくなり、その先の経営について話す時間も増やせます。
予算管理と将来予測で未来に繋がる経営を支援
metricsでは、過去や現在の数字だけでなく、この先の見通しまで確認できます。AIサポートや入力ヘルパーを使って数値を入力すると、損益の予測もその場で反映される仕組みです。
予算を細かく作る時間がない顧問先には、過去の実績から期末の見込みを出す「自動予測」モードも使えます。予算と自動予測を切り替えながら、「今どこまで進んでいるか」「このまま進むとどうなるか」を経営者と確認できます。
予実管理では、目標の達成状況や勘定科目ごとの増減も確認できる点が特徴です。決算予測や予実管理を加えることで、顧問サービスの内容も伝えやすくなります。
AIが経営データを読み解き意思決定をサポート
metricsには、経営データの分析からダッシュボードの作成、予算案づくりまでを支援するAIエージェントであるAI CFOが搭載されています。

資料の読み込みや数値の確認、検討ポイントの整理をAIが行うため、税理士が30分かけていた作業も、経験の浅いスタッフでも効率的に進められる点が特徴です。
「売上と費用を並べて見たい」「来期は売上を20%伸ばしたい」と入力すると、目的に合わせてダッシュボードや予算案をAIが作成します。顧問先ごとの確認ポイントや業界ごとの注意点を登録しておけば、担当者が変わっても事務所内で共有できます。
面談前の準備にも使えるため、確認すべき点や話す内容を整理してから面談に臨みやすいでしょう。実際の操作画面は、以下のYouTube動画でも確認できます。
metrics AI CFO 機能紹介プレイリスト|YouTube
ストレスフリーな初期設定と自動API連携
metricsは、freee・マネーフォワードとAPI連携しており、連携を許可するだけで仕訳や帳票を自動で取り込めます。 勘定科目とキャッシュフロー項目も自動で対応づけられ、初回の連携では過去分を含むデータをまとめて取得するため、手作業でデータを整える必要がありません。
データは定期的に自動更新されるため、面談や会議の前に数字を取り込み直す手間も減らせます。新しい顧問先でも、科目を一つずつ設定する必要がなく、早い段階からダッシュボードを共有できます。
顧問料の見直しに合わせてサービス内容を充実させたい方や、面談準備の時間を減らしたい方は、まずは無料デモで実際の画面をご確認ください。
税理士事務所へのmetrics導入事例
実際にmetricsを導入した4つの事務所の取り組みを紹介します。
いずれの事務所も、報告内容を一定の水準にそろえたり、面談準備にかかる時間を減らしたりしながら、顧問先へのサービス向上と業務の効率化につなげています。
伊藤会計事務所|属人化していた面談準備を定型化し、新人でも同じ品質の報告へ
エンジョイント税理士法人|試算表中心の報告会から、未来を話し合う場へ
スタートアップ税理士法人|コストと見られていた経理代行を、投資と呼べる支援へ
みらいと税理士法人|レポート作成の工数を削り、経営者との対話を能動的に
伊藤会計事務所|属人化していた面談準備を定型化し、新人でも同じ品質の報告へ

項目 | 内容 |
|---|---|
抱えていた課題 | 面談準備の内容や時間が担当者によって異なり、経験の浅いスタッフほど準備に時間がかかっていた |
metricsによる解決策 | 面談前にmetricsで作成したウィジェットを確認する流れに統一した |
効果 | 準備時間が大幅に減り、担当者が交代してもウィジェットをそのまま引き継げるようになった |
伊藤会計事務所様では、顧問先との面談準備を担当者それぞれのやり方で行っていました。何を確認し、どこまで調べるかが人によって異なり、特に経験の浅いスタッフは準備に時間がかかっていました。
そこで、面談前に「metricsで作成したウィジェットを確認する」という共通の流れを取り入れました。 担当者の経験にかかわらず必要な情報を確認できるようになり、準備時間の短縮と報告内容のばらつきの軽減につながっています。
担当者が交代するときも、前任者のウィジェットをそのまま使えるため、引き継ぎがしやすくなりました。その結果、担当者が変わっても一定の質で報告できるようになっています。
エンジョイント税理士法人|試算表中心の報告会から、未来を話し合う場へ
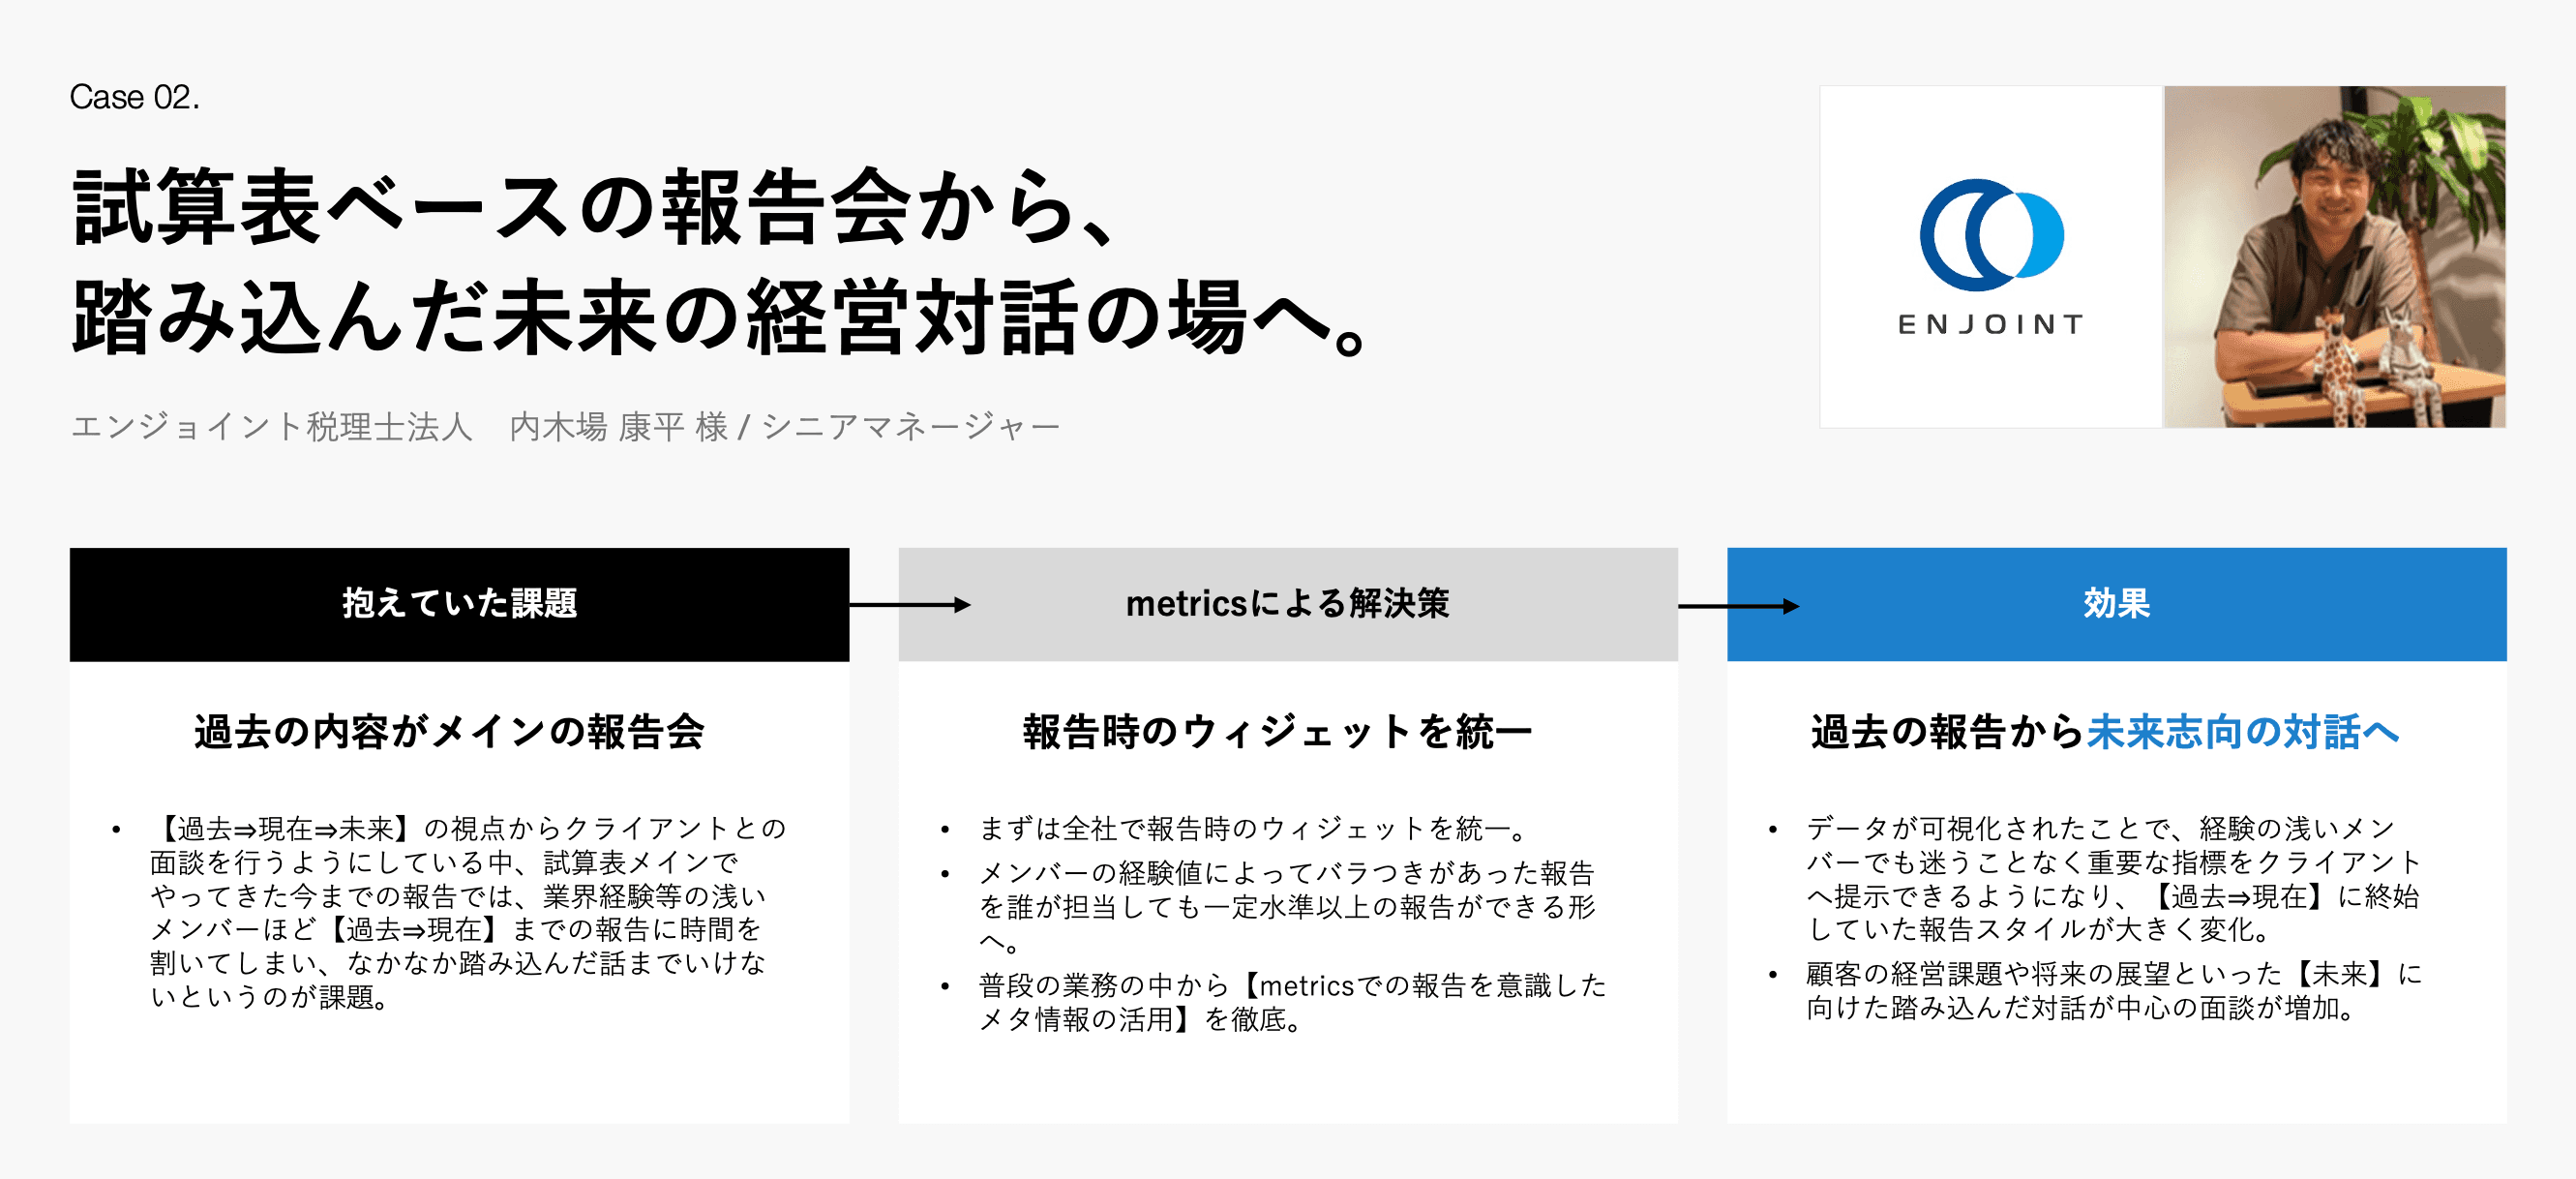
項目 | 内容 |
|---|---|
抱えていた課題 | 試算表中心の報告では、経験の浅いメンバーほど過去から現在の説明に時間がかかっていた |
metricsによる解決策 | 報告時に使うウィジェットを全社で統一し、metricsでの報告を意識して日頃から情報を整理した |
効果 | 誰が担当しても一定の水準で報告できるようになり、将来について話す時間が増えた |
エンジョイント税理士法人様では、クライアントとの面談を「過去→現在→未来」の流れで組み立てていました。しかし、試算表を中心とした従来の報告では、経験の浅いメンバーほど過去から現在までの説明に時間がかかり、将来の話まで十分に進められないことが課題でした。
そこで、まず報告時に使うウィジェットを全社で統一しました。 担当者の経験による報告内容のばらつきを抑え、誰が担当しても一定の水準で報告できる形にしています。あわせて、普段の業務でもmetricsでの報告を意識して、必要な情報を整理するようにしました。
データを見やすく整理したことで、経験の浅いメンバーでも重要な数字を押さえて説明できるようになりました。その結果、過去や現在の数字を確認するだけでなく、経営上の課題や今後の方向性について話す時間が増えています。
スタートアップ税理士法人|コストと見られていた経理代行を、投資と呼べる支援へ

項目 | 内容 |
|---|---|
抱えていた課題 | 試算表を渡すだけでは、経営者が数字を経営判断や資金調達にどう使えばよいか分かりにくかった |
metricsによる解決策 | freeeと連携し、部門・品目・取引先などの情報をレポートにすぐ反映できるようにした |
効果 | 面談準備がしやすくなり、資金調達の提案にも活用できるようになった |
スタートアップ税理士法人様では、従来の経理代行は試算表を提供するところまでにとどまっていました。経営者に数字を渡しても、それを経営判断や資金調達にどう使うかまで十分に支援できていないことが課題でした。
metricsの導入後は、部門・品目・取引先などの情報をfreeeから連携し、入力した内容をレポートにすぐ反映できるようになりました。 最新の数字を確認しやすくなり、経営者との面談でも、そのまま説明資料として活用できます。
面談前に何を確認するか迷うことも減り、経営についての提案や資金調達の支援に時間を使いやすくなりました。定例会議で数字をもとに話せる範囲も広がり、大規模な資金調達にもつながっています。また、同じ数字を共有しながら、税理士や社労士などグループ内の各法人が連携した提案も行いやすくなりました。
みらいと税理士法人|レポート作成の工数を削り、経営者との対話を能動的に

項目 | 内容 |
|---|---|
抱えていた課題 | 1社あたり1〜2時間、月次で最大30時間を財務分析やレポート作成に使い、内容にもばらつきがあった |
metricsによる解決策 | API連携でデータの取得・更新を自動化し、ウィジェットの統一とAI CFOの活用でレポート作成を効率化した |
効果 | レポート作成時間が約3分に短縮され、対応できる顧問先も5社から10社程度まで増やせる見通しが立った |
みらいと税理士法人様では、1社あたり1〜2時間、月次では最大30時間を財務分析やレポート作成に使っていました。レポートの内容や業種に合わせた分析も担当者の経験やスキルに左右されていました。また、時間をかけて資料を作っても、数字を説明するだけで、経営について十分に話し合う時間を取れないことも課題でした。
そこで、会計ソフトとのAPI連携によってデータの取得・更新を自動化しました。さらに、使用するウィジェットを統一し、担当者が変わっても一定の水準で報告できるようにしています。AI CFOでは、「なぜこの数字が下がっているのか」といった疑問を会話形式で確認できるようになりました。
レポート作成時間は、1〜2時間から約3分に短縮されました。 資料作成にかかる時間が減ったことで、「人をもう一人雇ったらどうなるか」といった今後の経営について話す時間も増えています。現在支援している5社は、すべて最高売上を更新しており、対応できる顧問先も5社から10社程度まで増やせる見通しが立っています。
まとめ
本記事では、税理士の顧問料を値上げする方法について、値上げ幅の決め方からケース別の進め方、伝え方、反論への対応まで解説しました。
顧問料の値上げ幅に、業界共通の上限や正解はありません。2002年の改正税理士法で報酬規定が廃止されて以降、報酬額は各事務所が自ら決めるものとなっています。
そのため、「何%上げるか」ではなく、まずは「年間報酬÷年間工数」で時間単価を確認することが大切です。
時間単価を上げる方法は、報酬を上げるか、工数を下げるかの2つです。 すぐに値上げが難しい顧問先でも、工数削減や提供価値の見直しによって改善できます。
値上げの判断は顧問先ごとに行いながら、料金表や案内文、説明の流れは事務所内で共通化しておくと進めやすくなります。
まずは顧問先ごとの年間報酬と年間工数を出し、時間単価が低い順に並べてみるところから始めるとよいでしょう。
「人件費やシステム利用料は上がっているのに、顧問料は契約した当時のまま」「値上げをいくらにするべきか、どう伝えればよいのか分からない」こうした悩みを抱えている税理士の方は少なくありません。
顧問料の見直しを先送りしている間に利益を確保しにくい状態が続くと、人材の採用や教育、顧問先への支援に十分な時間をかけることも難しくなります。
値上げ幅を決める際は、『時間単価=年間報酬÷年間工数』を基準にし、自事務所にかかるコストと提供しているサービスの価値から考えるのが基本です。
本記事では、時間単価をもとに値上げ幅を決める手順やケース別の進め方、顧問先への伝え方、文書・メールの例文、反論への対応まで具体的に解説します。あわせて、一斉通知をせずに進める7つのステップも紹介します。
顧問料を上げたいと考えているものの、どこから手をつければよいか迷っている方は、ぜひ参考にしてください。
提供価値の見える化で顧問料アップを支援
metricsは、税理士・中小企業向けのAIが搭載されたクラウド経営分析ツールです。
freeeやマネーフォワードとのAPI連携で財務データを自動取得し、月次レポートの作成や顧問先への経営報告をスムーズにします。
顧問先へ提案するサービス内容を増やしたい方や、面談準備の工数を減らして時間単価を上げたい方は、こちらをご覧ください。
税理士顧問料の値上げ幅に上限はなく顧問先との合意が必要
「月額3万円の顧問料を急に5万円へ上げると言われた。この上げ幅は妥当なのか、値上げ幅に決まりはないのか」といった声が顧問先から上がっています。
税理士の顧問料には、業界共通の上限などの基準はありません。金額は各事務所が、自事務所の人件費などの原価や業務量、顧問先に提供する価値を踏まえて必要な水準を算出し、設定できます。
ただし、既存の顧問先に対して値上げを進めるには、顧問先との合意が必要です。背景にあるのが、2002年4月に施行された改正税理士法です。税理士会の報酬規定は廃止され、税理士や税理士法人が自ら報酬を決め、その根拠を依頼者に説明する形へ変わりました。
たとえば、月額3万円から5万円への改定は約66.7%の値上げとなり、年間では24万円の負担が増えます。このような大幅な改定ほど、理由や適用時期、受け入れが難しい場合の選択肢を事前に示しましょう。
また、既存の顧問先については、契約書の料金改定ルールも確認し、合意した金額や業務範囲、適用日は書面に残しておくことが大切です。
会計事務所向けアンケートでは顧問料10〜15%の値上げが最多
他の事務所がどのくらい顧問料を上げているのかも、値上げ幅を決めるうえで参考になります。
ミロク会計人会が2024年9月に公開した記事によると、会員向けアンケートでは、顧問料を10〜15%値上げした事務所が35%で最も多く、20%以上の値上げは4%でした。
値上げ幅 | 回答割合 |
|---|---|
10〜15% | 35% |
未決定 | 23% |
10%未満 | 21% |
値上げしていない | 17% |
20%以上 | 4% |
引用・参照:「顧問料金に関する会員向けのアンケート調査」船井総合研究所
ただし、こちらの記事では調査時期や回答数、回答者の属性までは確認できません。そのため、10〜15%を業界平均や適正な値上げ幅と考えるのではなく、あくまで参考として見るのがよいでしょう。
前章の月額3万円から5万円への改定は約66.7%で、アンケートの20%以上を大きく上回る値上げ幅のため、より顧問先が納得できる理由や伝え方が重要になります。
一方で、10〜15%に合わせる必要もなく、実際の値上げ額は、自事務所の原価や業務量をもとに判断する必要があります。
税理士顧問料の値上げ幅を時間単価から決める4つの手順
顧問料の値上げ幅は、相場の値上げ率から先に決めるのではなく、「時間単価=年間報酬÷年間工数」を基準に考えましょう。
時間単価を上げる方法は、報酬を上げるか、工数を下げるかの2つです。まず現状の時間単価を把握し、目標から必要な報酬や工数を逆算していきます。
たとえば、以下のように報酬が同じでも工数が半分になれば、時間単価は2倍です。
時間単価の計算例
時間単価1万円 = 年間報酬120万円 ÷ 年間工数120時間
→ 工数を60時間に削減すると、時間単価は2万円にUP
この考え方をもとに、次の4つの手順で値上げ幅を決めていきます。
1.顧問先ごとの報酬・工数・時間単価を集計する
2.目標時間単価から必要な顧問料を逆算する
3.報酬を上げるか工数を下げるか決める
4.値上げ率・解約率・段階適用の条件を変えて試算する
1.顧問先ごとの報酬・工数・時間単価を集計する
まずは、顧問先ごとの年間報酬と年間工数を整理します。顧問料・決算料・年末調整などを含めた年間報酬と、担当者別・業務別の年間工数を1社ごとにまとめましょう。
そのうえで、「時間単価=年間報酬÷年間工数」で時間単価を計算し、各社を以下のように一覧にしてみてください。
顧問先 | 年間報酬 | 年間工数 | 時間単価 |
|---|---|---|---|
A社 | 480,000円 | 120時間 | 4,000円 |
B社 | 600,000円 | 100時間 | 6,000円 |
C社 | 1,200,000円 | 90時間 | 13,333円 |
こうした数字をもとに毎月確認する仕組みを作っている会計事務所もあります。顧問先ごとの報酬・工数・時間単価を一覧で確認でき、さらに1社ごとに業務内容・担当者・月別の工数まで分けて見られるようになっています。
使うツールはkintoneや表計算ソフトなど、毎月更新できる方法であれば十分です。大切なのは、値上げを考える前に、顧問先ごとの報酬と工数を数字で確認できる状態にしておくことです。
2.目標時間単価から必要な顧問料を逆算する
一覧を作ったら、次は目標とする時間単価を決め、そこから必要な年間報酬を計算します。 計算式は「必要年間報酬 = 目標時間単価 × 年間工数」です。
B社を対象とした必要年間報酬の計算例
・現状:年間報酬600,000円/年間工数100時間/時間単価6,000円
・目標時間単価を10,000円に設定
・必要年間報酬=10,000円×100時間=1,000,000円
・差額=1,000,000円-600,000円=400,000円(月額換算 約33,000円)
B社の場合、必要な年間報酬との差は40万円であり、現在の60万円に対して40万円を上げると約66.7%増えるため大幅な値上げとなります。
この差をそのまま値上げするのか、工数を下げるのかを次の手順で判断していきます。
また、目標時間単価は、担当者の人件費や外注費、システム利用料などのコストも踏まえて決めましょう。1時間あたりにどれくらいのコストがかかっているかを確認しておけば、必要な利益を確保できる金額も決めやすくなります。
あわせて、値上げ後の金額が業務内容に対して高すぎないかも確認しておきましょう。顧問料は年商規模や記帳の有無などによって変わるため、相場と比べながら提案金額を決めることが大切です。
3.報酬を上げるか工数を下げるか決める
必要な報酬額が分かったら、値上げするのか、業務を見直して工数を下げるのかを顧問先ごとに決めます。
時間単価を上げる方法は、報酬を上げるか、工数を下げるかの2つです。判断するときは、その顧問先に値上げをお願いできる理由があるかを確認します。
契約時より業務量が増えている、追加相談に無償で対応している、財務支援を求められている場合などは、値上げを検討しやすいケースです。
値上げが難しければ、業務を見直して工数を減らします。
工数を下げる方法としては、次のようなものがあります。
紙の持ち込みをやめ、クラウド会計やスキャン代行へ切り替える
自計化や銀行・カード明細の連携で入力作業を減らす
Excel資料の作成をやめ、ダッシュボード共有に切り替える
また、税理士側と顧問先側の業務範囲を明確にすることも重要です。無償対応の範囲があいまいなままだと、工数は増え続けてしまいます。
4.値上げ率・解約率・段階適用の条件を変えて試算する
最後に、顧問料を改定した場合の影響を数字で確認します。改定後の売上・時間単価・粗利に加えて、何社までの解約なら改定前の売上を維持できるかも確認しておきましょう。
売上を基準にした解約率の目安は、次の式で計算できます。
解約率の計算シミュレーション
損益分岐となる解約率 = 1 -(現在単価 ÷ 改定後単価)
・10%値上げ → 1-(1÷1.1)=約9.1%
・15%値上げ → 1-(1÷1.15)=約13.0%
・20%値上げ → 1-(1÷1.2)=約16.7%
・66.7%値上げ → 1-(1÷1.667)=約40.0%
たとえば100社の顧問先に一律15%の値上げを行った場合、13社が解約しても、売上はほぼ改定前の水準を維持できます。
ただし、これはすべての顧問先の単価と値上げ率が同じとした場合の単純な売上シミュレーションです。実際には顧問先ごとに報酬や工数が異なるため、一律の値上げ率だけで判断するのではなく、顧問先ごとの単価・工数・改定額を使って個別に積み上げます。
また、一括改定だけでなく、顧問先ごとに適用時期をずらす場合や段階的に改定する場合も比較し、値上げ率や改定時期は意思決定のための仮置き条件として扱いましょう。
【ケース別】税理士事務所が顧問料を値上げする4つの方法
顧問料を値上げする理由は、事務所の運営コストが上がった、対応する業務が増えた、制度改正への対応が必要になった、サポートの範囲が広がったなど、事務所や顧問先によってさまざまです。
主な4つのケースに分けて、それぞれに合った値上げの進め方を紹介します。
運営コストが全体的に増えた場合:新料金表を定めて個別に改定する
業務量が増えた場合:該当する顧問先を個別改定する
インボイス制度・税制改正で業務が複雑化した場合:対象業務を料金へ反映する
経営支援を追加する場合:財務サービスを標準化する
運営コストが全体的に増えた場合:新料金表を定めて個別に改定する
人件費や家賃、会計ソフト・クラウドサービスの利用料など、事務所全体のコストが上がっている場合は、顧問料を見直すタイミングです。同じ料金で業務を続けていると、コストの上昇分だけ利益が減っていきます。
実際に、2025年平均の消費者物価指数は前年比3.2%上昇しています。また、令和7年度の地域別最低賃金は全国加重平均で1,121円となり、前年の1,055円から6.3%引き上げられました。
引用・参照:「2020年基準 消費者物価指数 全国 2025年(令和7年)平均 (2026年1月23日公表)」総務省、「令和7年度地域別最低賃金の全国一覧」厚生労働省
ただし、コストが全体的に上がっているからといって、すべての顧問先へ同じ値上げを一斉に案内するのは避けましょう。
顧問先ごとの採算性や契約状況、関係性などを踏まえ、値上げの内容や案内方法を個別に考えることが大切です。
業務量が増えた場合:該当する顧問先を個別改定する
契約時と比べて、明らかに業務量が増えている顧問先もあります。この場合は、増えた作業を具体的に示しやすいため、値上げの理由も説明しやすくなります。
まずは、契約時と現在の状況を並べて確認しましょう。
項目 | 契約時 | 現在 |
|---|---|---|
月間仕訳件数 | 150件 | 420件 |
従業員数 | 5名 | 18名 |
拠点数 | 1拠点 | 3拠点 |
月次面談以外の相談回数 | 月0〜1回 | 月3〜4回 |
たとえば、「現在の仕訳数が料金表の基準を超えているため、規定に沿って料金を改定します」と説明すれば、事務所側の都合ではなく、あらかじめ決めた基準に沿った見直しとして伝えられます。
反対に、理由がはっきりしないまま値上げを伝えると、納得してもらいにくくなります。
また、値上げだけを提示するのではなく、業務量を減らして現在の料金を維持する方法も用意しておくとよいでしょう。顧問先側で対応できる作業があれば、業務範囲を見直す案もあわせて提示することで、話し合いを進めやすくなります。
インボイス制度・税制改正で業務が複雑化した場合:対象業務を料金へ反映する
制度対応を理由に値上げする場合、「インボイス制度が始まったため値上げします」だけでは、顧問先にとって理由が分かりにくくなります。大切なのは、制度そのものではなく、以下のようにその顧問先で実際に増えた作業を具体的に示すことです。
税率ごとの区分が必要になり、仕訳の確認項目が増えた
請求書の登録番号を確認する作業が毎月発生するようになった
免税事業者からの仕入れについて、経過措置の対象かどうかを確認する必要が出てきた
こうした作業は、内容だけでなく、どのくらいの頻度で発生するのか、誰が判断を担当するのかまで整理しておきましょう。「月◯件の請求書について登録番号を確認し、結果を記録する作業に月◯時間かかっている」と示せれば、料金を見直す理由も伝えやすくなります。
また、制度対応が一時的なものか、今後も継続して発生するものかを見極めたうえで、料金への反映方法を決めることも大切です。
経営支援を追加する場合:財務サービスを標準化する
顧問料を上げる際に、事務所側の事情ではなく、顧問先への支援内容を充実させる方法も考えられるでしょう。経営分析ダッシュボードや決算予測、予実管理などの財務サービスを、追加オプションではなく顧問サービスの中に組み込みます。
新規の顧問先に対して、これまでの顧問料に月額2万円を加えた経営分析ダッシュボード・決算予測・予実管理が含まれる「税務財務顧問サービス」を設けている事務所もあります。
ただし、月額2万円はひとつの事例としての料金設定のため、自事務所でも同じ金額にするのではなく、提供する内容や必要な作業時間をもとに決めましょう。
また、既存の顧問先にも財務顧問サービスへのニーズは一定数あるため、一律に案内を控えるのではなく、1件ずつ提案の可能性を見極めます。
その際は、案内する順番や時期、金額を一律に決めず、顧問先ごとの時間単価や状況に応じて調整することが大切です。
顧問先を3つの層に分けて値上げ方針を決める
すべての顧問先を同じ方法で値上げしようとすると、進めやすい先と難しい先が混ざり、結局どこから手をつけるべきか分かりにくくなります。
たとえば、全顧問先を「新規」「すぐ上げられる層」「すぐには上げられない層」の3つに分け、それぞれで進め方を変えるとよいでしょう。
この1割・2割・7割という数字は、ひとつの事例です。自事務所で分けた場合は、当然それぞれの割合も変わります。
大切なのは比率ではなく、顧問先の状況に合わせて進め方を分けることです。特に、すぐには値上げできない顧問先についても、工数を減らしたり、業績への支援を続けたりすることで、時間単価の改善につなげていきます。
新規顧問先は財務サービス込みの料金で受注する
すぐ値上げできる顧問先には財務顧問サービスを提案する
すぐ値上げできない顧問先は工数削減と業績貢献から始める
新規顧問先は財務サービス込みの料金で受注する
新規顧問先は、既存顧問先のように料金改定の交渉が必要ないため、最初から新しい料金体系で契約できます。
たとえば、新規顧問先にはすべて「税務財務顧問サービス」を案内し、料金だけでなく、受けられる支援内容までセットで説明するとよいでしょう。
実際にある会計事務所では、商談時に当社が開発・運営するmetricsのダッシュボードを実際に見せています。どのような数字を、どのように確認しながら支援するのかを画面で示せるため、他事務所との違いも伝えやすくなり、同事務所では、この方法で顧問料100万円以上の契約にもつながっています。
ただし、新規顧問先すべてに財務サービスを提供するには、担当者によってサービスの質が変わらない仕組みが必要です。まずは誰が担当しても同じ内容を提供できるようにしたうえで、新しい料金体系を新規顧問先へ適用していきましょう。
すぐ値上げできる顧問先には財務顧問サービスを提案する
次に検討したいのが、既存顧問先のなかで財務サービスを必要としている顧問先です。ある会計事務所では、このような顧問先が約2割いるとしています。
値上げというと伝えにくく感じますが、顧問先のなかには「もっと数字をもとに経営の相談をしたい」と考えているところもあります。そうした顧問先には、料金だけを見直すのではなく、次のような財務サービスをあわせて提案するとよいでしょう。
計画と実績の差を定期的に確認し、原因や今後の対応を考える
期末の見込みや納税額を事前に確認し、早めに対応を検討する
業績をグラフで確認しながら、面談で経営状況を話し合う
実際に、経営分析ダッシュボード・決算予測・予実管理を財務サービスとして提供している会計事務所もあります。
ただし、値上げ額をすべての顧問先で同じにする必要はありません。一律で月額2万円を上乗せするのではなく、顧問先ごとの時間単価を見ながら金額を調整しています。
どの顧問先から、いつ、いくらで案内するかは個別に決め、時間単価が低い顧問先を優先する方法もあれば、財務サービスへの関心が高い顧問先から始める方法もあります。
すぐ値上げできない顧問先は工数削減と業績貢献から始める
3つの層のうち最も多いのが、すぐには値上げできない顧問先であり、ある会計事務所では、約7割がこの層です。
すぐに値上げできない場合でも、そのままにせず、工数を下げることができれば時間単価を上げられます。 そのうえで顧問先の業績改善を支援し、将来の値上げにつなげていきます。
進め方は次の3段階です。
クラウド会計や財務システムを使い、記帳や面談準備にかかる時間を減らす
面談の内容を充実させ、継続的な相談や追加サービスにつなげる
顧問先の利益が増えた段階で、改めて顧問料の見直しを相談する
工数の削減は、値上げの交渉をしなくても事務所側で始められます。報酬が変わらなくても作業時間を減らせれば、時間単価は上がります。
工数を下げる方法の一つが、クラウド会計と財務システムの活用です。当社が開発・運営するmetricsは、freee会計・マネーフォワード クラウド会計とAPI連携し、データの取得や更新を自動化できます。
さらに、財務支援によって顧問先の業績が良くなれば、将来的に顧問料を見直す理由も作りやすくなります。すぐに値上げできない顧問先も放置せず、まずは工数の削減と業績改善から進めていくことが大切です。
顧問先へ値上げを伝える前に準備する4つのこと
値上げを伝える前に、顧問先ごとの理由や状況を整理し、どこまでなら調整できるのか、事務所として譲れない条件は何かを確認しておくことが大切です。
事前に基準をそろえておけば、説明に一貫性が出て、顧問先から反発されたときも対応しやすくなります。
契約書に定時改定・随時改定の条件を明記する
料金表・サービス範囲・トークスクリプトを標準化する
値上げ理由・提供価値・伝えるタイミングを顧問先別に整理する
代替プラン・例外対応・契約終了の基準を決める
契約書に定時改定・随時改定の条件を明記する
まず、現在の顧問契約書を見直し、料金改定・契約更新・解約予告・業務範囲の4点を確認しましょう。
確認項目 | 確認する内容 |
|---|---|
料金改定 | いつ、どのような条件で見直すか |
契約更新 | 自動更新か、更新時に書面を交わすか |
解約予告 | 何か月前までに申し出が必要か |
業務範囲 | 顧問料に含む業務と、別料金になる業務が分かれているか |
料金を見直すタイミングを契約書にあらかじめ記載することが重要です。申告月に前期の実績をもとに見直す「定時改定」と、業務量・店舗・部門の増減や物価変動に応じて見直す「随時改定」の2つがあげられます。
あわせて、契約に含む業務を明確にし、資金計画の作成や補助金サポートなど、契約外の業務は別料金とすることも大切です。業務範囲がはっきりしていれば、追加の依頼があったときも料金を説明しやすくなります。
今すぐ値上げしない顧問先についても、次回からどの条件で料金を見直すのかは共有しておきましょう。
料金表・サービス範囲・トークスクリプトを標準化する
契約書を整えたら、次は料金の決め方や案内方法をそろえましょう。
たとえば、担当者の判断だけで金額を決めるのではなく、「表に当てはめれば誰でも同じ答えが出る」料金体系がおすすめです。顧問料は年商と面談頻度、決算料は年商を基準に設定すると良いでしょう。
契約書には、どのタイミングで料金を見直すのかに加えて、顧問料に含む業務と別料金になる業務を明記しておくことが重要です。
対応範囲をあらかじめ決めておくことで、担当者ごとの無償対応や、その場での値引きを防ぎやすくなります。
一方で、実際の値上げは一律に行うのではなく、時間単価や工数、これまでの契約内容、顧問先との関係などを見ながら1件ずつ判断します。顧問先ごとに案内内容は調整しつつ、案内書類やトークスクリプトは事務所共通の型を用意しておくと、担当者による説明のばらつきも抑えやすいでしょう。
運用では、時間単価の低い顧問先から順に確認し、顧問料を上げるか、業務を見直して工数を下げるかを決めます。値上げを案内する場合も、理由や伝え方まであらかじめ整理しておくと、事務所として一貫した対応がしやすくなります。
運用を始めた後は、実際の工数や顧問先の反応を記録し、料金表や案内方法の見直しに活かしましょう。
値上げ理由・提供価値・伝えるタイミングを顧問先別に整理する
値上げを伝える前に、顧問先ごとに「なぜ料金を見直すのか」と「見直した後にどのような支援をするのか」を整理しておきます。
以下のように値上げの理由だけでなく、その後の支援内容まであわせて伝えることが大切です。
値上げ理由 | あわせて伝える支援内容 |
|---|---|
仕訳件数が契約時の2.8倍に増えた | 増えた取引にも対応しながら、月次の締めを早める |
拠点が3か所に増えた | 拠点ごとの損益を毎月確認できる形で報告する |
相談回数が月3〜4回に増えた | 相談対応を契約に含め、都度の追加請求をなくす |
経営支援を追加する | 決算予測や予実管理を毎月の面談に取り入れる |
伝える時期も、以下などの値上げの理由を説明しやすいタイミングを選びましょう。
タイミング | 伝えやすい理由 |
|---|---|
契約更新時 | 契約内容全体を見直す時期だから |
決算・申告の完了後 | 1年間の業務量を振り返りながら説明できるから |
業務内容が変わるとき | 新拠点の開設や部門別管理の開始など、業務が増える理由が明確だから |
値上げを伝えてから適用するまでの期間は、契約書の予告期間や顧問先の予算作成時期も踏まえて決めましょう。たとえば3月決算の顧問先なら、翌期の予算を作る前に伝えておくと、料金変更も予定に入れてもらいやすくなります。
また、税制改正や補助金など、顧問先に役立つ情報を伝える機会にあわせて料金の見直しを提案するのも一つの方法です。値上げの話だけを切り出すより、今後の支援内容と一緒に伝えたほうが、話を進めやすくなります。
代替プラン・例外対応・契約終了の基準を決める
最後に、値上げを断られた場合の対応も決めておきましょう。その場の判断で値引きすると基準が崩れやすいため、あらかじめ選択肢と条件を用意しておくことが大切です。
選択肢 | 内容 |
|---|---|
業務縮小プラン | 記帳を顧問先側で行う、面談を毎月から隔月にするなど、業務を減らして料金を据え置く |
段階適用 | 初年度は差額の半分、翌年度から満額にするなど、時間をかけて改定する |
契約終了 | 事務所として必要な最低料金を下回る場合は、契約を継続しない |
業務縮小プランは、単なる値引きではなく、業務量が減れば事務所側の工数も減るため、時間単価を保ちやすくなります。
また、例外を認める場合のルールも以下のように決めておきましょう。
項目 | ルール例 |
|---|---|
値引きの上限 | 改定額の◯%まで |
据え置きの条件 | 時間単価が◯円以上を保てる場合のみ |
承認者 | 所長または管理者の承認を必須にする |
期限 | 据え置く期間と次回の見直し日を決める |
契約を終了する基準も、事前に数字で決めておくと判断しやすくなります。たとえば「時間単価が◯円を下回る場合は継続しない」と決めておけば、面談の場で条件を変えずに対応できます。
【ケース別】税理士顧問料の値上げを伝える文書・メール例文
顧問料の値上げは、理由や相手との関係によって伝え方を変える必要があります。状況に合った伝え方ができるよう、代表的な4つのケースに分けて文書・メールの例文を紹介します。
例文①:運営コストの上昇を理由に個別改定を案内する場合
例文②:業務量の増加に伴い個別改定する場合
例文③:経営支援を追加した新プランを提案する場合
例文④:面談後に合意内容を確認するメール
例文①:運営コストの上昇を理由に個別改定を案内する場合
まずは、人件費やシステム利用料などの上昇を理由に、これまでの対応を続けるための料金改定をお願いする文面を紹介します。
運営コストの上昇を理由に個別改定を案内する場合の文例
税務顧問報酬改定のお願い
【顧問先名】
代表取締役 【氏名】様
拝啓 時下ますますご清栄のこととお慶び申し上げます。平素は格別のご高配を賜り、厚くお礼申し上げます。
さて、当事務所では【◯年◯月】より貴社の税務顧問業務を担当させていただき、【◯年間】にわたりお取引をいただいております。まずは、長きにわたるご厚情に心より御礼申し上げます。
このたび、人件費および会計システム利用料をはじめとする諸経費の上昇により、現在の報酬額のままでは、これまでと同じ体制でのサービス提供を続けることが難しい状況となりました。当事務所内での業務効率化にも取り組んでまいりましたが、企業努力のみでの対応が困難と判断し、報酬額の改定をお願いする次第です。
■改定内容
・現在の月額顧問報酬:【30,000円】(税込)
・改定後の月額顧問報酬:【34,000円】(税込)
・適用開始月:【◯年◯月】ご請求分より
■改定後も継続してご提供する業務
・月次巡回監査および記帳内容の確認
・試算表の作成とご説明
・電話・メールによる税務相談(回数制限なし)
・【追加する支援があれば記載】
本件につきましては、担当の【担当者名】より改めてご説明のお時間をいただきたく存じます。ご不明な点やご事情がございましたら、遠慮なくお申し付けください。
今後とも、貴社の経営のお役に立てるよう努めてまいります。何卒ご理解を賜りますようお願い申し上げます。
敬具
【事務所名】 【所長名】
連絡先:【電話番号】/【メールアドレス】
まず文書で改定の理由を伝え、具体的な金額や事情は面談で説明する流れです。
人件費やソフトウェア費、公共料金などの上昇に触れたうえで、詳しい内容は担当者から説明すると案内するケースが一般的です。
一斉送付のような印象を与えないためにも、【 】の部分には顧問先ごとの金額や適用日を入れましょう。
顧問先ごとの内容が入っているだけでも、個別に検討したうえでの案内だと伝わりやすくなります。
例文②:業務量の増加に伴い個別改定する場合
契約時と現在の業務量を数字で比較し、増えた作業に合わせて料金の見直しをお願いする文面です。 数字で違いを示せるため、改定の理由も伝わりやすくなります。
業務量の増加に伴い個別改定する場合の文例
業務量の増加に伴う報酬改定のお願い
【顧問先名】
代表取締役 【氏名】様
拝啓 平素より格別のお引き立てを賜り、厚くお礼申し上げます。
貴社におかれましては、【◯年◯月】のご契約時から事業を着実に拡大され、当事務所といたしましても大変うれしく思っております。
一方で、ご契約時と現在とでは、当事務所がお預かりする業務量に次のような変化が生じております。
■ご契約時と現在の比較
・月間仕訳件数:【150件】→【420件】
・従業員数(給与計算対象):【5名】→【18名】
・拠点数:【1拠点】→【3拠点】
・月次面談以外のご相談:【月0〜1回】→【月3〜4回】
当事務所の料金規定では、月間仕訳件数【◯件】以上を【◯◯プラン】としております。現在の業務量が当該基準を超えておりますため、規定に基づき報酬額の改定をお願い申し上げます。
■改定内容
・現在の月額顧問報酬:【40,000円】(税込)
・改定後の月額顧問報酬:【55,000円】(税込)
・適用開始月:【◯年◯月】ご請求分より
■改定後の業務内容
・拠点別の損益を含む試算表の作成とご説明
・増加した取引に対応した記帳内容の確認体制の維持
・【◯名分】の給与計算および年末調整
なお、今後、記帳資料のご提出方法の見直しなどにより業務量が減少した場合には、同じく料金規定に基づいて報酬額を見直させていただきます。ご希望があれば、業務範囲の調整についてもご相談を承ります。
ご不明な点は、担当の【担当者名】までお問い合わせください。
敬具
【事務所名】 【所長名】
この文面では、事務所側の事情ではなく、契約時からどれだけ業務量が増えたかを具体的に示している点がポイントです。あらかじめ決めた料金表に沿って説明すれば、値上げの理由も伝わりやすくなります。
また、業務量が減った場合には料金も見直すことを伝えておくと、一方的な値上げという印象を抑えられます。
例文③:経営支援を追加した新プランを提案する場合
料金だけを上げるのではなく、経営支援を加えた新しいプランとして提案する文面です。 予実管理や資金繰り支援など、追加する内容を具体的に示すことで、料金が変わる理由も伝わりやすくなります。
経営支援を追加した新プランを提案する場合のメール文例
経営支援サービス(税務財務顧問)のご案内
【顧問先名】
代表取締役 【氏名】様
いつも大変お世話になっております。【事務所名】の【担当者名】です。
先日の月次面談で、【来期の設備投資の判断材料が欲しい】というお話を伺いました。現在ご提供している月次の試算表に加えて、将来の数字を一緒に確認できる体制をご用意できればと考えております。
■ご提案するプラン
税務財務顧問プラン:月額【50,000円】(税込)
※現在の税務顧問プランは月額【35,000円】(税込)
■追加でご提供する内容と成果物
・経営分析ダッシュボード:売上・利益・資金の推移をグラフで確認できる画面を常時ご覧いただけます(貴社側でもいつでも閲覧可)
・決算予測:期末の着地見込みと納税額の見通しを【四半期ごと】にご報告します
・予実管理:立てた計画と実績の差を毎月確認し、ズレの原因と打ち手を面談で整理します
■適用時期
ご了承いただけましたら、【◯年◯月】より適用させていただきます。
現在の税務顧問プランを継続いただくことも可能です。その場合の業務内容と報酬額は現行どおりで変更ございません。どちらが貴社に合うか、次回の面談でご一緒に検討させてください。
【担当者名】
【事務所名】/【電話番号】/【メールアドレス】
新しいプランに一本化する場合は、最後の段落を変更します。「現行プランは【◯年◯月】をもって新規のご提供を終了し、【◯年◯月】以降は税務財務顧問プランへ移行いただく形となります」と、終了する時期と切り替える時期を明記しましょう。
現在のプランを残すのか、新しいプランへ切り替えるのかは、案内前に事務所内で決めておくことが大切です。担当者によって説明が変わらないよう、方針をそろえておきましょう。
例文④:面談後に合意内容を確認するメール
面談で決まった内容を、その日のうちにメールで確認するための文面です。 口頭だけで終わらせず、金額や適用時期、業務範囲を文字に残しておくことで、後の認識違いを防ぎやすくなります。
面談後に合意内容を確認するメール文例
件名:本日のご面談内容のご確認(報酬改定について)
【顧問先名】
代表取締役 【氏名】様
いつもお世話になっております。【事務所名】の【担当者名】です。
本日はお忙しいなかお時間をいただき、誠にありがとうございました。
お話しした内容を、下記のとおり整理いたしました。認識の相違がないかご確認いただけますと幸いです。
■改定後の報酬額
・月額顧問報酬:【40,000円】(税込)→【48,000円】(税込)
・決算報酬:【200,000円】(税込)→変更なし
・年間のご負担増:【96,000円】(税込)
■適用開始日
・【◯年◯月◯日】ご請求分より
■改定後にご提供する業務範囲
・【月次巡回監査、試算表の作成とご説明、税務相談】
・【新たに追加:予実管理レポートの作成と月次面談での報告】
・【対象外:資金計画の作成、補助金申請サポート(別途お見積り)】
■ご検討いただく事項
・本日ご質問いただいた【段階的な適用】について、当事務所で検討のうえ【◯月◯日】までにご回答いたします
■ご回答期限
・【◯月◯日】までに、本メールへのご返信にてお知らせいただけますと幸いです
ご了承いただけましたら、覚書を作成のうえ【郵送/電子契約】にてお送りいたします。正式な書面を取り交わしたうえで、請求金額の変更手続きを行わせていただきます。
ご不明な点がございましたら、いつでもご連絡ください。
【担当者名】
【事務所名】/【電話番号】/【メールアドレス】
このメールでは、値上げ率だけでなく、月額でいくら、年間でいくら増えるのかを具体的に書くことが大切です。顧問先が社内で確認するときも、実際の金額が分かるほうが説明しやすくなります。
また、回答期限を決めておくと、検討が長引くのを防ぎやすくなります。最後はメールだけで終わらせず、覚書や更新契約書を交わしたうえで、請求額を変更しましょう。
【顧問先の反応別】値上げへの反論と対応方法
顧問料の値上げを伝えた後の反応は、顧問先によってさまざまです。受け入れてもらえた場合は感謝を伝え、合意した内容を書面に残したうえで、改定後の支援内容や今後の予定を案内しましょう。
一方で、金額や他事務所との比較、予算などを理由に反対されることもあります。ここでは、よくある4つの反応ごとに、説明の仕方や対応方法を整理します。
「値上げ幅が大きすぎる」と言われた場合
「他の税理士事務所より高い」と言われた場合
「予算上受け入れられない」と言われた場合
「受け入れられないため解約したい」と言われた場合
「値上げ幅が大きすぎる」と言われた場合
「値上げ幅が大きすぎる」と言われた場合は、値上げの必要性を繰り返すのではなく、なぜその金額になるのかを具体的に説明します。
「値上げ幅が大きすぎる」と言われた場合の返答例
「率でお伝えすると大きく感じられるかと存じますので、算出の内訳をご説明させてください。
ご契約時の月間仕訳件数は150件でしたが、直近12か月の平均は420件となっております。あわせて拠点も3か所に増え、月次のご相談も月3〜4回いただくようになりました。
当事務所で1年間にかかっている作業時間を集計しますと、ご契約時が年間◯時間、現在が年間◯時間です。同じ時間あたりの水準でご請求額を計算しますと、月額◯円という金額になります。
もし内訳のなかで、貴社側でご対応いただける部分があれば、そこを差し引いた金額もご提示できます。」
金額を説明したあとは、業務範囲を調整できないかも確認してみてください。単純に値引きするのではなく、顧問先側で対応できる業務を減らすことで、料金を抑える方法も提示できます。
一度に上げるのが難しい場合は、初年度は差額の半分、翌年度から全額を反映するなど段階的に改定する方法もあります。
ただし、必要な報酬額そのものを安易に下げないことも大切です。時期をずらすのは調整ですが、金額まで下げると、その分だけ事務所の利益が減ってしまいます。
「他の税理士事務所より高い」と言われた場合
他事務所との比較を出されたときは、金額だけで比べるのではなく、何が料金に含まれているのかをそろえて確認することが大切です。
顧問料は、業務範囲や面談頻度、相談対応の内容によって変わるため、他事務所の見積もりと比べるときは、次の項目をそろえて見ていきましょう。
比較項目 | 確認すること |
|---|---|
記帳の範囲 | 記帳代行込みか、自計化が前提か |
面談頻度 | 毎月・隔月・年数回のどれか |
相談対応 | 回数制限があるか、都度料金がかかるか |
決算・申告 | 顧問料に含まれるか、別料金か |
年末調整・償却資産税 | 含まれるか、件数に応じて料金が変わるか |
経営支援 | 試算表の説明までか、決算予測や予実管理まで含むか |
担当体制 | 有資格者が担当するか、確認する体制があるか |
「これが相場です」と押し切るよりも、自事務所がどこまで対応するのかを具体的に説明したほうが、違いは伝わりやすくなります。
「他の税理士事務所より高い」と言われた場合の返答例
「他事務所さまのお見積りを拝見できれば、同じ条件で並べてご説明いたします。
たとえば記帳代行が含まれているかどうかで、月額は数万円変わってまいります。当事務所のご提示額には、月次の記帳内容の確認、回数を制限しないご相談対応、決算予測のご報告までが含まれております。
金額のご判断をいただく前に、どこまでが料金に含まれるのかを一度そろえて比較していただけますと幸いです。」
また、含む内容と含まない内容の両方が分かれば、顧問先も比較しやすくなるため、料金に含まれない業務もあわせて明確にしておきましょう。
「予算上受け入れられない」と言われた場合
顧問先の業績や資金繰りによっては、値上げをすぐに受け入れられないこともあります。その場合は、料金だけを下げるのではなく、事務所の採算を保てる範囲で別の選択肢を示しましょう。
主な方法は次の3つです。
選択肢 | 内容 |
|---|---|
業務範囲を減らす | 記帳を顧問先側で行う、給与計算を外すなど、作業量を減らして料金を抑える |
面談頻度を減らす | 毎月から隔月に変更し、その分だけ料金を調整する |
段階的に値上げする | 初年度は差額の一部、翌年度から全額を反映する |
以下が具体的な返答例です。
「予算上受け入れられない」と言われた場合の返答例
「ご事情は承知いたしました。金額を据え置いたまま今の体制を続けることは難しいのですが、いくつかご提案がございます。
ひとつは、記帳を貴社側でご対応いただく形です。資料の受け渡しと入力の工数が減りますので、月額は現在の◯円のままで承れます。
もうひとつは、今回の改定を2年に分ける方法です。【◯年◯月】から月額◯円、【翌年◯月】から月額◯円という形であれば、単年度のご負担を抑えられます。
いずれの場合も、次回の見直しは【◯年◯月】とさせていただければと存じます。」
料金を据え置く場合も、いつまで据え置くのか、次に見直す時期はいつかを決めておくことが大切です。期限を決めないままにすると、そのまま長期間見直されない状態になりやすくなります。
また、すぐに値上げできない顧問先については、業務のやり方を見直して工数を減らし、別の方法で時間単価を改善していきましょう。
「受け入れられないため解約したい」と言われた場合
解約を申し出られたときは、まず事務所として契約を続ける条件を満たしているか確認します。 事前に決めておいた最低料金や時間単価の基準に照らして、継続するかどうかを判断しましょう。
主に確認したいのは次の3点です。
確認項目 | 内容 |
|---|---|
時間単価 | 事務所で決めた下限を上回っているか |
業務内容 | 業務範囲や面談頻度を見直せば、採算を確保できるか |
その他の負担 | 支払いの遅れや資料提出の遅れなどが続いていないか |
たとえば、以下のように料金そのものを下げるのではなく、記帳を顧問先側で行ってもらう、面談回数を減らすなど、業務量を減らすことで予算に合わせられる場合もあります。
「受け入れられないため解約したい」と言われた場合の返答例
「ご意向、承知いたしました。もし今回の金額での継続が難しいということでしたら、業務範囲を見直すことで料金を調整できるか、一度確認させてください。たとえば、記帳を貴社側でご対応いただく、面談頻度を変更するといった方法であれば、月額を抑えられる可能性があります。
一方で、業務範囲を見直してもご予算に合わない場合は、無理にご継続をお願いすることは考えておりません。その場合は、契約内容に沿って解約のお手続きを進め、次の税理士事務所さまへの引き継ぎに必要な資料も整理いたします。
ご希望を伺ったうえで、継続する場合と契約を終了する場合のそれぞれについて、今後の進め方をご案内いたします。」
それでも事務所として必要な採算を確保できない場合は、無理に引き止める必要はありません。時間単価の低い顧問先を抱え続けると、他の顧問先への対応や事務所全体の業務品質にも影響するためです。
契約を終了する場合は、契約書に沿って必要な手続きを進めます。
整理する項目 | 内容 |
|---|---|
解約手続き | 解約予告期間を確認し、書面でやり取りを残す |
引き継ぎ資料 | 決算書、申告書控え、総勘定元帳、固定資産台帳、会計データなどを整理する |
会計ソフト | 管理権限やアカウントの引き継ぎ方法を決める |
期限 | 資料を渡す日や最終業務日を明確にする |
未収金 | 未請求・未入金の金額と支払期限を確認する |
契約終了後も、再び相談を受けたり、別の顧問先を紹介してもらったりする可能性があるため、引き継ぎは最後まで丁寧に行いましょう。
一斉通知をせず顧問先別に値上げを進める7つのステップ
顧問料の値上げは、一斉に通知するのではなく、顧問先ごとの状況を確認しながら順番に進めることが大切です。
報酬や工数の確認から面談、合意後の手続き、改定後の振り返りまで、7つのステップに分けて進め方を整理します。
1.顧問先別の報酬・工数・時間単価を可視化する
2.定例会議で時間単価の低い顧問先から方針を決める
3.顧問先ごとに案内方法とトークスクリプトを決める
4.面談で感謝・支援実績・値上げ理由・金額・適用日を伝える
5.質問・反対意見を聞き回答期限を決める
6.合意内容を書面化して請求設定を変更する
7.改定後の時間単価・解約率・粗利・工数を検証する
1.顧問先別の報酬・工数・時間単価を可視化する
まずは、顧問先ごとの年間報酬と、業務別・担当者別の作業時間をまとめ、時間単価の低い順に並べます。たとえば、kintoneに工数を入力し、ダッシュボードで確認したうえで会議で対応方針を決める流れにすると、運用しやすいでしょう。
管理表では、顧問先名や年間報酬、年間工数、時間単価に加えて、今後の対応方針、担当者、期限、進捗状況などをまとめて管理します。以下は、その管理項目の一例です。
【管理表サンプル】
顧問先名/年間報酬/年間工数/時間単価/担当者/方針(報酬UP・業務改善)/担当/期限/状況
例)A社/480,000円/120時間/4,000円/【担当者名】/業務改善(資料回収をクラウド化)/【担当者名】/◯月末/着手中
工数は、業務別・担当者別まで分けておくと、どの作業を見直すべきか判断しやすくなります。ただし、細かく分けすぎると入力が負担になるため、まずは資料回収・記帳・チェック・面談準備などの単位から始めましょう。
2.定例会議で時間単価の低い顧問先から方針を決める
毎月の定例会議では、時間単価の低い顧問先から順に確認します。取り上げた顧問先については、その場で「値上げするのか、業務を見直すのか」まで決めることが大切です。
値上げを見送る場合も、そのまま終わらせず、どの業務を見直すのか、誰が担当するのか、いつまでに進めるのかを決めて管理表に残します。1回の会議で扱う顧問先は3〜5社程度に絞ると、1社ずつしっかり判断しやすくなります。
3.顧問先ごとに案内方法とトークスクリプトを決める
方針が決まったら、次は顧問先ごとに案内方法を決めます。全顧問先に同じ値上げ通知を送るのではなく、時間単価や工数、これまでの契約内容などを確認し、1件ずつ判断するのが基本です。
数字だけで判断せず、資料の回収方法や消費税の状況、契約の経緯、経営者の人柄、担当者との関係、財務状況まで確認しましょう。以下のような情報を踏まえて、値上げをお願いするのか、業務を見直すのか、どのように案内するのかを決めます。
確認する項目 | 内容 |
|---|---|
業務の状況 | 時間単価、工数、資料回収方法、消費税、記帳マニュアル |
これまでの経緯 | 契約の経緯、社長の人柄、担当者との関係 |
経営状況 | 顧問先の財務状況 |
時間単価が低い顧問先への対応は、報酬を上げるか、業務を見直して工数を下げるかの大きく2つです。値上げが適していると判断した場合は、面談や文書、新しいプランの提案などから、その顧問先に合った案内方法を選びます。
値上げをお願いする顧問先には、金額だけを決めて終わりにせず、実際にどのような順番で説明するかまで準備しておくことが大切です。 担当者によって伝え方が大きく変わらないよう、事務所共通のトークスクリプトを用意しておきましょう。
【トークスクリプトの基本の流れ】
1. 感謝:「【◯年】にわたりお取引いただき、ありがとうございます」
2. 支援実績:「この1年は【具体的な支援内容】に取り組んでまいりました」
3. 理由:「【業務量の変化/コストの上昇】により、報酬額の見直しをお願いしたく存じます」
4. 金額:「現在の月額【◯円】を【◯円】に、年間では【◯円】の増額となります」
5. 適用日:「【◯年◯月】ご請求分から適用させていただきたく存じます」
6. 支援内容:「改定後は【追加する支援】をご提供いたします」
7. 確認:「ご不明な点やご事情はございますでしょうか」
案内後の反応や合意した内容も記録しておくと、次回の料金見直しや他の顧問先への対応にも活かせます。
4.面談で感謝・支援実績・値上げ理由・金額・適用日を伝える
重要な顧問先や値上げ幅が大きい顧問先には、文書を送る前に面談を打診しましょう。先に直接説明することで、突然値上げを知らされる印象を和らげやすくなります。
面談では、まず継続取引への感謝とこれまでの支援実績を伝え、そのうえで値上げの理由、現在の顧問料、改定後の金額、適用日、改定後の支援内容を説明します。
金額は「15%値上げ」と率だけで伝えるのではなく、「月額6,000円、年間72,000円の負担増」のように、月額と年間の増額もあわせて示すと、顧問先にとっても判断しやすいでしょう。
5.質問・反対意見を聞き回答期限を決める
その場で結論を求める必要はありません。まずは、気になっている点や予算の都合を聞き、一度持ち帰って検討してもらいましょう。
そのうえで、次の2つの日付は決めておきましょう。
決める日付 | 内容 |
|---|---|
事務所から回答する日 | 持ち帰った質問や検討事項に回答する期限 |
顧問先から返事をもらう日 | 値上げを受け入れるかどうかを決めてもらう期限 |
期限を決めずに話し合いを続けると、結論が出ないまま時間だけがかかってしまいます。面談の最後に、次にいつ連絡を取り合うのかまで確認しておきましょう。
6.合意内容を書面化して請求設定を変更する
合意できたら、金額・業務範囲・適用日を覚書や更新契約書に記載します。 口頭やメールだけで済ませず、以下のように正式な書面に残してから請求額を変更しましょう。
顧問料改定に関する覚書のサンプル
顧問料改定に関する覚書
株式会社〇〇(以下「甲」という。)と〇〇税理士事務所(以下「乙」という。)は、両者間で締結している税務顧問契約について、次のとおり合意する。
第1条(報酬額の改定)
月額顧問料を、現在の33,000円(税込)から44,000円(税込)に変更する。
決算申告料は198,000円(税込)とする。
第2条(適用開始日)
前条の改定後の報酬額は、2026年10月分の顧問料から適用する。
第3条(業務範囲)
月額顧問料には、月次帳簿確認、月1回の面談、税務相談を含む。
記帳代行、給与計算、年末調整その他の個別業務については、別途報酬を定める。
第4条(次回の見直し)
報酬額および業務範囲については、2027年10月を目安に、業務量や対応内容を踏まえて双方で協議する。
本覚書に定めのない事項については、従前の税務顧問契約の定めによる。
2026年9月15日
甲:株式会社〇〇
代表取締役 〇〇〇〇 印
乙:〇〇税理士事務所
税理士 〇〇〇〇 印
書面を取り交わしたら、請求システムと顧客台帳を更新し、最初の請求前に、金額と適用月が合っているかもう一度確認しておきましょう。
7.改定後の時間単価・解約率・粗利・工数を検証する
料金を改定したら、その後の数字も定期的に確認します。 3か月後・6か月後・1年後など、確認する時期をあらかじめ決めておくと忘れにくくなります。
改定の効果を確認する際は、次のような項目を継続的にチェックしましょう。
確認項目 | 見るポイント |
|---|---|
時間単価 | 改定後にどこまで上がったか |
解約率 | 想定した範囲に収まっているか |
売上 | 改定後の金額が正しく反映されているか |
粗利 | コスト上昇分を補えているか |
担当工数 | 業務を見直した顧問先で、実際に作業時間が減っているか |
確認する時期は、自事務所の運用に合わせて決めて問題ありません。結果を見ながら、次回の料金改定や業務範囲の見直しに反映していきましょう。
顧問料の値上げを納得につなげるには提供価値と工数の見える化が重要
一度の値上げであれば、理由を丁寧に説明することで受け入れてもらえることもあります。難しいのは、その後も料金を見直していく場合です。継続して理解を得るためには、顧問先が料金に見合うサービスを実感できることが大切です。
経営判断に役立つ数字や今後の見通しまで毎月伝えられれば、料金だけでなく支援内容も含めて評価してもらいやすくなるでしょう。
時間単価は、次の2つの方法で改善できます。
時間単価 = 報酬 ÷ 工数
・報酬を上げる:財務サービスを顧問サービスに加え、新規・既存それぞれに合った料金で提供する
・工数を下げる:ダッシュボードやAPI連携を使い、面談準備や報告資料の作成時間を減らす
どちらか一方でも時間単価は上がりますが、報酬の見直しと工数削減をあわせて進めることで、より改善しやすくなります。
財務サービスで報酬を上げながら、metricsを使って面談準備などの工数を下げる方法を取っている会計事務所もあります。すぐに値上げできない顧問先でも、工数を減らせば時間単価を改善できるため、事務所全体で取り組める方法です。
ある事務所では、取り組みを始めてから顧問先1件あたりの時間単価が大きく改善し、新規契約の報酬水準も上がっています。顧問料だけを上げるのではなく、サービス内容を充実させながら日々の工数も減らしていく考え方は、時間単価を見直すうえで参考になるでしょう。
事務所の強みを作り、顧問先に選ばれる理由を増やしたい方は、以下の記事もあわせてご覧ください。
【2026年版】税理士事務所を差別化する方法・施策とは?集客につなげるSTEPも解説
また、業務時間を減らす具体的な方法を知りたい方は、以下の記事も参考にしてください。
税理士事務所のDXとは?必要性・課題から具体的な進め方、手段の選び方まで解説
顧問提案を強化するなら「metrics」
顧問料を見直したくても、単に「サービス内容を充実させます」と伝えるだけでは、値上げの理由は十分に伝わりません。
顧問先にどのような支援を提供できるのかを、具体的に示すことが大切です。
そのためには、経営状況を数字でわかりやすく伝えられるようにしながら、資料作成や面談準備にかかる時間も減らせる仕組みがあると便利です。
当社が開発・運営するmetricsは、会計データをわかりやすく整理し、経営判断に必要な数字をすぐに確認できるクラウド経営分析ツールです。
税理士事務所をはじめ、中小企業の経営管理にも活用されています。
2026年にはAI機能を強化し、AI CFOを使って予算管理やダッシュボードの作成も会話形式で行えるようになりました。主な特徴は次の4つです。
見やすいダッシュボードでスマートな経営支援を実現
予算管理と将来予測で未来に繋がる経営を支援
AIが経営データを読み解き意思決定をサポート
ストレスフリーな初期設定と自動API連携
見やすいダッシュボードでスマートな経営支援を実現
metricsの経営ダッシュボードでは、顧問先ごとに必要な指標を1つの画面で確認できます。複数のウィジェットを組み合わせ、PL・CF・BSなどをまとめて確認できる仕様です。
Excelで毎月レポートを作り直していた場合も、metricsなら画面をそのまま共有できます。数値をクリックすれば仕訳の明細まで確認できるため、面談中の質問にもその場で答えやすくなります。
損益分岐点グラフやウォーターフォール図、ヒートマップなども用意されているのが特徴です。数字の状況を伝えやすくなり、その先の経営について話す時間も増やせます。
予算管理と将来予測で未来に繋がる経営を支援
metricsでは、過去や現在の数字だけでなく、この先の見通しまで確認できます。AIサポートや入力ヘルパーを使って数値を入力すると、損益の予測もその場で反映される仕組みです。
予算を細かく作る時間がない顧問先には、過去の実績から期末の見込みを出す「自動予測」モードも使えます。予算と自動予測を切り替えながら、「今どこまで進んでいるか」「このまま進むとどうなるか」を経営者と確認できます。
予実管理では、目標の達成状況や勘定科目ごとの増減も確認できる点が特徴です。決算予測や予実管理を加えることで、顧問サービスの内容も伝えやすくなります。
AIが経営データを読み解き意思決定をサポート
metricsには、経営データの分析からダッシュボードの作成、予算案づくりまでを支援するAIエージェントであるAI CFOが搭載されています。
資料の読み込みや数値の確認、検討ポイントの整理をAIが行うため、税理士が30分かけていた作業も、経験の浅いスタッフでも効率的に進められる点が特徴です。
「売上と費用を並べて見たい」「来期は売上を20%伸ばしたい」と入力すると、目的に合わせてダッシュボードや予算案をAIが作成します。顧問先ごとの確認ポイントや業界ごとの注意点を登録しておけば、担当者が変わっても事務所内で共有できます。
面談前の準備にも使えるため、確認すべき点や話す内容を整理してから面談に臨みやすいでしょう。実際の操作画面は、以下のYouTube動画でも確認できます。
metrics AI CFO 機能紹介プレイリスト|YouTube
ストレスフリーな初期設定と自動API連携
metricsは、freee・マネーフォワードとAPI連携しており、連携を許可するだけで仕訳や帳票を自動で取り込めます。 勘定科目とキャッシュフロー項目も自動で対応づけられ、初回の連携では過去分を含むデータをまとめて取得するため、手作業でデータを整える必要がありません。
データは定期的に自動更新されるため、面談や会議の前に数字を取り込み直す手間も減らせます。新しい顧問先でも、科目を一つずつ設定する必要がなく、早い段階からダッシュボードを共有できます。
顧問料の見直しに合わせてサービス内容を充実させたい方や、面談準備の時間を減らしたい方は、まずは無料デモで実際の画面をご確認ください。
税理士事務所へのmetrics導入事例
実際にmetricsを導入した4つの事務所の取り組みを紹介します。
いずれの事務所も、報告内容を一定の水準にそろえたり、面談準備にかかる時間を減らしたりしながら、顧問先へのサービス向上と業務の効率化につなげています。
伊藤会計事務所|属人化していた面談準備を定型化し、新人でも同じ品質の報告へ
エンジョイント税理士法人|試算表中心の報告会から、未来を話し合う場へ
スタートアップ税理士法人|コストと見られていた経理代行を、投資と呼べる支援へ
みらいと税理士法人|レポート作成の工数を削り、経営者との対話を能動的に
伊藤会計事務所|属人化していた面談準備を定型化し、新人でも同じ品質の報告へ
項目 | 内容 |
|---|---|
抱えていた課題 | 面談準備の内容や時間が担当者によって異なり、経験の浅いスタッフほど準備に時間がかかっていた |
metricsによる解決策 | 面談前にmetricsで作成したウィジェットを確認する流れに統一した |
効果 | 準備時間が大幅に減り、担当者が交代してもウィジェットをそのまま引き継げるようになった |
伊藤会計事務所様では、顧問先との面談準備を担当者それぞれのやり方で行っていました。何を確認し、どこまで調べるかが人によって異なり、特に経験の浅いスタッフは準備に時間がかかっていました。
そこで、面談前に「metricsで作成したウィジェットを確認する」という共通の流れを取り入れました。 担当者の経験にかかわらず必要な情報を確認できるようになり、準備時間の短縮と報告内容のばらつきの軽減につながっています。
担当者が交代するときも、前任者のウィジェットをそのまま使えるため、引き継ぎがしやすくなりました。その結果、担当者が変わっても一定の質で報告できるようになっています。
エンジョイント税理士法人|試算表中心の報告会から、未来を話し合う場へ
項目 | 内容 |
|---|---|
抱えていた課題 | 試算表中心の報告では、経験の浅いメンバーほど過去から現在の説明に時間がかかっていた |
metricsによる解決策 | 報告時に使うウィジェットを全社で統一し、metricsでの報告を意識して日頃から情報を整理した |
効果 | 誰が担当しても一定の水準で報告できるようになり、将来について話す時間が増えた |
エンジョイント税理士法人様では、クライアントとの面談を「過去→現在→未来」の流れで組み立てていました。しかし、試算表を中心とした従来の報告では、経験の浅いメンバーほど過去から現在までの説明に時間がかかり、将来の話まで十分に進められないことが課題でした。
そこで、まず報告時に使うウィジェットを全社で統一しました。 担当者の経験による報告内容のばらつきを抑え、誰が担当しても一定の水準で報告できる形にしています。あわせて、普段の業務でもmetricsでの報告を意識して、必要な情報を整理するようにしました。
データを見やすく整理したことで、経験の浅いメンバーでも重要な数字を押さえて説明できるようになりました。その結果、過去や現在の数字を確認するだけでなく、経営上の課題や今後の方向性について話す時間が増えています。
スタートアップ税理士法人|コストと見られていた経理代行を、投資と呼べる支援へ
項目 | 内容 |
|---|---|
抱えていた課題 | 試算表を渡すだけでは、経営者が数字を経営判断や資金調達にどう使えばよいか分かりにくかった |
metricsによる解決策 | freeeと連携し、部門・品目・取引先などの情報をレポートにすぐ反映できるようにした |
効果 | 面談準備がしやすくなり、資金調達の提案にも活用できるようになった |
スタートアップ税理士法人様では、従来の経理代行は試算表を提供するところまでにとどまっていました。経営者に数字を渡しても、それを経営判断や資金調達にどう使うかまで十分に支援できていないことが課題でした。
metricsの導入後は、部門・品目・取引先などの情報をfreeeから連携し、入力した内容をレポートにすぐ反映できるようになりました。 最新の数字を確認しやすくなり、経営者との面談でも、そのまま説明資料として活用できます。
面談前に何を確認するか迷うことも減り、経営についての提案や資金調達の支援に時間を使いやすくなりました。定例会議で数字をもとに話せる範囲も広がり、大規模な資金調達にもつながっています。また、同じ数字を共有しながら、税理士や社労士などグループ内の各法人が連携した提案も行いやすくなりました。
みらいと税理士法人|レポート作成の工数を削り、経営者との対話を能動的に
項目 | 内容 |
|---|---|
抱えていた課題 | 1社あたり1〜2時間、月次で最大30時間を財務分析やレポート作成に使い、内容にもばらつきがあった |
metricsによる解決策 | API連携でデータの取得・更新を自動化し、ウィジェットの統一とAI CFOの活用でレポート作成を効率化した |
効果 | レポート作成時間が約3分に短縮され、対応できる顧問先も5社から10社程度まで増やせる見通しが立った |
みらいと税理士法人様では、1社あたり1〜2時間、月次では最大30時間を財務分析やレポート作成に使っていました。レポートの内容や業種に合わせた分析も担当者の経験やスキルに左右されていました。また、時間をかけて資料を作っても、数字を説明するだけで、経営について十分に話し合う時間を取れないことも課題でした。
そこで、会計ソフトとのAPI連携によってデータの取得・更新を自動化しました。さらに、使用するウィジェットを統一し、担当者が変わっても一定の水準で報告できるようにしています。AI CFOでは、「なぜこの数字が下がっているのか」といった疑問を会話形式で確認できるようになりました。
レポート作成時間は、1〜2時間から約3分に短縮されました。 資料作成にかかる時間が減ったことで、「人をもう一人雇ったらどうなるか」といった今後の経営について話す時間も増えています。現在支援している5社は、すべて最高売上を更新しており、対応できる顧問先も5社から10社程度まで増やせる見通しが立っています。
まとめ
本記事では、税理士の顧問料を値上げする方法について、値上げ幅の決め方からケース別の進め方、伝え方、反論への対応まで解説しました。
顧問料の値上げ幅に、業界共通の上限や正解はありません。2002年の改正税理士法で報酬規定が廃止されて以降、報酬額は各事務所が自ら決めるものとなっています。
そのため、「何%上げるか」ではなく、まずは「年間報酬÷年間工数」で時間単価を確認することが大切です。
時間単価を上げる方法は、報酬を上げるか、工数を下げるかの2つです。 すぐに値上げが難しい顧問先でも、工数削減や提供価値の見直しによって改善できます。
値上げの判断は顧問先ごとに行いながら、料金表や案内文、説明の流れは事務所内で共通化しておくと進めやすくなります。
まずは顧問先ごとの年間報酬と年間工数を出し、時間単価が低い順に並べてみるところから始めるとよいでしょう。