
「独立したいが、何から手をつければよいかわからない」「登録や事務所、資金など、準備することが多くて整理できていない」このような悩みを抱えている税理士の方は少なくありません。
開業準備は、税理士登録の手続きだけでなく、事務所の選定や資金の確保、開業前からの集客まで幅広くあります。準備の順番を決めずに進めると、登録審査に時間がかかって開業が遅れたり、顧客がいないまま家賃などの固定費だけがかかったりすることもあるでしょう。
税理士の開業準備は、希望する開業日から逆算し、開業条件・事業計画・事務所・手続き・設備・業務体制・集客・資金の8項目を順に整えていくことが大切です。
本記事では、開業準備のチェックリストとモデルスケジュール、開業前に確認したい条件、準備を進める8つのステップ、必要な費用、年齢や年収の目安、失業保険や融資・補助金の考え方まで解説します。
税理士としての独立を考えている方や、開業日が決まり準備を本格的に始めたい方は、ぜひ参考にしてください。
開業後の顧問先への提案を強化するなら「metrics」
metricsは、税理士・中小企業向けのクラウド経営分析ツールです。
freeeやマネーフォワードとのAPI連携で財務データを自動取得し、月次レポートの作成や顧問先への経営報告をスムーズにします。metricsを活用すれば、少人数の事務所でも財務データに基づく経営支援を行いやすくなり、他事務所との差別化につなげられます。税務顧問に加えて経営支援も強みにしたい方は、こちらをご覧ください。
税理士の開業準備チェックリスト
税理士の開業準備は、開業条件・事業計画・事務所・手続き・設備・業務体制・集客・資金の8項目に分けて確認すると、抜け漏れを防ぎやすくなります。
税理士登録の手続きに気を取られ、開業後の集客や運転資金の準備が後回しになることも少なくありません。
まずは、以下のチェックリストで現在の準備状況を確認してみるとよいでしょう。各項目の詳しい内容は、このあとの章で順に解説します。
税理士の開業準備チェックリスト
1. 開業条件
□ 税理士登録に必要な実務経験(通算2年以上)を満たしている
□ 登録経路(試験合格・試験免除・公認会計士・弁護士など)に応じた要件を確認した
□ 事務所の設置を確認できる書類を用意できる2. 事業計画
□ 対象顧客(法人・個人事業主・相続など)と業種・企業規模を決めた
□ 提供する業務と提供しない業務を整理した
□ 売上目標・料金・必要顧客数を試算した3. 事務所
□ 自宅・賃貸事務所・レンタルオフィスのいずれにするか決めた
□ 賃貸借契約や管理規約で事務所としての利用が認められているか確認した4. 手続き
□ 新規登録か、所属税理士からの変更登録かを確認し、必要な書類と費用を確認した
□ 税務署へ提出する開業関係の届出を確認した5. 設備
□ 机・椅子・パソコン・電話・インターネット・複合機など必要なものをそろえた
□ 会計ソフト・税務申告ソフト・電子契約・クラウドストレージを選んだ
□ 多要素認証・アクセス権限・バックアップなど情報管理の設定を済ませた6. 業務体制
□ 業務範囲・報酬・解約・秘密保持を明記した契約書を用意した
□ 問い合わせから請求までの業務フローを決めた
□ 外注先を使う場合の品質管理・情報管理・責任分担を確認した7. 集客
□ 紹介・士業連携・Webサイト・SNSなど、使う集客手段を決めた
□ 勤務先の規則と守秘義務を守ったうえで、見込み客との接点を設計した8. 資金
□ 登録費用・事務所費用・設備費用など開業時にかかる費用を見積もった
□ 売上が安定するまでの運転資金と生活費を確保した
□ 融資・補助金・助成金の利用を検討した
すべてにチェックが付いていなくても問題ありません。開業日まで時間がある方は、チェックが付いていない項目から順にひとつずつ進めていきましょう。
すでに退職日が決まっている方は、税理士登録の申請や事務所の登録など、期限のある手続きから優先すると安心です。
税理士の開業準備は開業日から逆算して始める
税理士の開業準備には「何か月前から始めるべき」という一律の正解はなく、希望する開業日を先に決め、そこから逆算して各準備の期限を決めることが大切です。
登録・事務所・資金・業務環境・集客のそれぞれに期限を設定しておくと、何から手をつけるべきかを判断しやすくなります。
以下は、開業6か月前から開業直後までのモデルスケジュールです。勤務先の状況や登録経路によって前後するため、自身の開業日に置き換えて調整してみるとよいでしょう。
時期 | 主な開業準備内容 |
|---|---|
開業6か月前 | ・開業日の決定と退職申出の時期の確認 |
開業3か月前 | ・事務所の形態・場所の決定 |
開業1か月前 | ・パソコン・通信環境・会計ソフトなど設備の整備 |
開業直後 | ・税務署への開業関係の届出 |
開業スケジュールは、税理士登録の審査や退職時の引き継ぎ、繁忙期を見込んで余裕を持たせることが大切です。登録には2〜3か月ほどかかるため、開業時期から逆算して準備を進めましょう。
また、開業してすぐに確定申告の時期を迎えないようにすると、準備に余裕が持てます。
税理士として開業する前に確認したい3つの条件
税理士として開業するには、税理士となる資格・実務経験・事務所の3つの条件を満たしたうえで、税理士名簿への登録を受ける必要があります。また、試験合格者や試験免除者が登録する場合は、実務経験が通算2年以上必要です。
登録が決まるまでは税理士を名乗れないため、開業日を決める前に条件をすでに満たしているかを確認しておきましょう。
条件 | 内容 | 確認しておきたいこと |
|---|---|---|
税理士となる資格 | 税理士試験の合格者、試験科目の全部を免除された人、弁護士、公認会計士のいずれかに該当する | 自身の登録経路と、その経路で求められる書類 |
実務経験 | 試験合格者・試験免除者は、租税または会計に関する事務に従事した期間が通算2年以上必要 | 勤務先ごとに在職証明書を取得できるか、単純な入力事務などが期間に含まれていないか |
事務所 | 開業税理士は自らの税理士事務所を設置する義務があり、登録申請時に設置を確認できる書類を提出する | 登記事項証明書・賃貸借契約書・税理士事務所設置同意書・建物の外観と執務場所の写真などをそろえられるか |
引用・参照:「税理士登録の手引」日本税理士会連合会、「登録に必要な提出書類等」日本税理士会連合会
実務経験は、税理士試験の合格前後を問わず、複数の勤務先での期間を合算できます。ただし、単純な入力事務などは対象にならないため注意が必要です。
弁護士や公認会計士は実務経験を求められませんが、登録経路によって要件が異なるため、日本税理士会連合会の「税理士登録の手引」で確認しておきましょう。
また、開業税理士は、登録申請時に事務所の設置を確認できる書類を提出する必要があります。必要書類は自己所有・賃貸・無償使用などによって異なるため、事前に確認しておくことが大切です。
なお、勤務先ですでに所属税理士として登録している場合は、新たに登録するのではなく、登録区分を「所属税理士」から「開業税理士」に変更する手続き(変更登録)を行います。税理士の登録区分は業務の形態によって決まり、形態が変わったときは遅滞なく変更を申請する必要があります。新規登録とは必要な書類や費用が異なるため、自分がどちらに当たるかを先に確認しておきましょう。
引用・参照:「税理士制度のQ&A」国税庁
税理士の開業準備を進める8つのステップ
開業条件を満たしていることを確認できたら、開業日までの準備を具体的に進めていきます。
準備は、以下のスケジュール・事業計画・料金・事務所・手続き・設備・業務体制・集客の順に進めると、後の工程で手戻りが起こりにくくなります。
ステップ | 主な内容 |
|---|---|
1. 開業日と退職までのスケジュールを決める | 開業日の決定、退職申出・引き継ぎ・登録申請の期限設定 |
2. 対象顧客・得意分野・提供サービスを決める | 対象顧客と業種・企業規模、提供する業務としない業務の整理 |
3. 売上目標・料金・必要顧客数を試算する | 目標売上と料金から必要な顧客数を逆算 |
4. 開業場所と事務所形態を決める | 自宅・賃貸事務所・レンタルオフィスの比較 |
5. 税理士登録と開業関係の手続きを進める | 税理士会への登録申請、税務署への届出 |
6. 設備・会計ソフト・情報管理環境を整える | 備品・パソコン・通信環境の準備、ソフトの選定 |
7. 契約書・業務フロー・外注先を整える | 契約書のひな形、業務フローの標準化 |
8. 開業前から集客・営業を始める | 集客手段の整理、見込み客との接点づくり |
1.開業日と退職までのスケジュールを決める
まず決めておきたいのが、希望する開業日です。開業日が決まれば、退職の申出や引き継ぎ、有給休暇の消化、税理士登録の申請時期を逆算して考えられます。
以下を参考に、開業日から逆算して、退職までに必要な準備を順番に整理しておきましょう。
就業規則を確認し、退職を申し出る期限を把握する
担当顧客の決算期や申告期限を踏まえ、後任への引き継ぎ期間を確保する
引き継ぎ後に有給休暇を消化できるよう、余裕を持って退職日を設定する
税理士登録には2〜3か月ほどかかるため、開業日の3〜4か月前を目安に申請する
あわせて、就業規則や秘密保持に関する取り決めも確認することが大切です。勤務先で扱っていた顧客情報や資料、社内のひな形などを持ち出すと、契約違反となったり、勤務先との関係を損ねたりするリスクがあります。
ここまでのポイントを踏まえて、10月1日の開業を目指す場合の具体的なスケジュールを見てみましょう。
10月1日開業を目指す場合のスケジュール例
時期 | 主な準備 |
|---|---|
4月 | 開業日を10月1日に決め、就業規則で退職申出の期限を確認する |
5月 | 事務所の場所を決め、登録申請に必要な書類を集め始める |
6月 | 勤務先へ退職を申し出て、税理士会へ登録申請する |
7〜8月 | 担当顧客を後任へ引き継ぐ |
9月 | 有給休暇を消化しながら設備や契約書を準備し、登録完了の通知を受け取る |
10月1日 | 開業し、税務署への届出を行う |
また、退職後の失業保険については、後の「退職後に開業準備をする場合は失業保険の受給条件を確認する」の章で解説します。
2.対象顧客・得意分野・提供サービスを決める
開業前に、どのような顧客に何を提供する事務所なのかを決めておくと、料金設定や事務所の場所、集客方法も考えやすくなります。法人・個人・相続など幅広く対応しようとすると、営業先や情報発信の内容を絞りにくくなり、価格で比較されやすくなる点にも注意が必要です。
決めておきたいのは、次の3点です。
法人・個人事業主・相続など、中心とする顧客層を決め、業種や企業規模まで具体的にする
記帳代行、申告、経営相談、資金調達支援、相続など、提供する業務と提供しない業務を分ける
勤務先での経験や得意な業務と、開業予定地のニーズを踏まえて、自事務所の強みを整理する
整理した内容は事業計画としてまとめておけば、融資の申込みや次のステップで行う料金設定にも活用できます。
まずは、以下のように対象顧客や提供サービスは、具体的に書き出して整理してみましょう。
対象顧客と提供サービスの整理例
項目 | 内容 |
|---|---|
対象顧客 | 〇〇市と隣接3市の、年商1〜5億円の建設業・製造業の法人 |
提供する業務 | 月次の試算表報告と経営相談、決算・申告、金融機関向け事業計画書の作成 |
提供しない業務 | 相続税申告は提携税理士、給与計算は社会保険労務士を紹介 |
強み | 勤務先で建設業の顧問先を20社担当し、資金調達支援の実績がある |
こうした基準を先に決めておくと、開業後に依頼を受けるかどうか迷ったときにも判断しやすくなります。
自事務所の強みを他事務所との違いとして打ち出す方法は、以下の記事で詳しく解説していますので、あわせて確認してみてください。
【2026年版】税理士事務所を差別化する方法・施策とは?集客につなげるSTEPも解説
3.売上目標・料金・必要顧客数を試算する
対象顧客と提供サービスが決まったら、目標とする売上から必要な顧客数を逆算し、実際に獲得できそうな件数かを確認します。
売上目標を現実的な計画に落とし込むために、まずは次の3点を整理してみましょう。
開業初年度と2〜3年目の年間売上目標を決める
月額顧問料、決算・申告料、スポット業務の料金を設定する
目標売上を1社あたりの年間報酬で割り、必要な顧問先数を計算する
たとえば、月額顧問料が3万円、決算・申告料が15万円なら、1社あたりの年間報酬は51万円です。年間売上1,000万円を目指す場合、約20社の顧問先が必要になります。
あわせて、家賃やソフト利用料、会費などの固定費と、外注費などの変動費を見積もり、どの程度の売上があれば経費をまかなえるのかも確認しておきましょう。
以下のように具体的な数字を当てはめると、必要な顧客数や損益分岐点をよりイメージしやすくなります。
必要顧客数の試算例(年間売上1,000万円を目指す場合)
項目 | 金額・件数 |
|---|---|
月額顧問料 | 3万円(年間36万円) |
決算・申告料 | 15万円 |
1社あたりの年間報酬 | 51万円 |
必要な顧問先数 | 1,000万円 ÷ 51万円 ≒ 20社 |
年間の固定費(家賃・ソフト・会費など) | 300万円 |
損益分岐点となる顧問先数 | 300万円 ÷ 51万円 ≒ 6社 |
この試算を基準にしておけば、開業後の営業活動や設備投資にどこまで費用をかけるかも判断しやすくなります。
開業後に顧問料を見直す方法や顧問先への伝え方については、以下の記事で解説していますのであわせて参考にしてみてください。
税理士の顧問料を値上げする方法とは?時間単価で決める値上げ幅や伝え方の例文を紹介
4.開業場所と事務所形態を決める
事務所は、自宅・賃貸事務所・レンタルオフィスを、登録の可否や費用、信用、プライバシー、来客対応、採用のしやすさなどから比較して選びましょう。税理士登録では事務所の設置を確認できる書類が必要になるため、開業場所は登録申請の前に決めておくと安心です。
以下のようにそれぞれの特徴を比べながら、自分の開業方針に合う事務所形態を検討しましょう。
比較項目 | 自宅 | 賃貸事務所 | レンタルオフィス |
|---|---|---|---|
登録の可否 | 可。 | 可。 | 可。 |
初期費用 | ほぼ不要 | 敷金・礼金・内装費などがかかる | 比較的抑えやすい |
信用 | 自宅住所を公開することになる | 事務所としての印象を持ってもらいやすい | 施設によって異なる |
プライバシー | 自宅住所が公開される | 自宅と分けられる | 自宅と分けられる |
来客対応 | 生活空間との区分が必要 | 対応しやすい | 会議室が予約制の場合が多い |
採用 | 人を増やしにくい | 対応しやすい | 席数に制限がある |
自宅で開業する場合は生活空間と仕事をする場所を分け、賃貸物件や分譲マンションでは、契約や管理規約で事務所として利用できるかを確認することが大切です。レンタルオフィスは、住所だけを借りるプランでは事務所として認められない場合があります。
必要書類は建物の所有・利用形態によって異なるため、日本税理士会連合会の「登録に必要な提出書類等」を確認し、契約前に必要な書類を用意できるかも確認しておきましょう。
重視する条件ごとに、どのような事務所形態が選択肢になるかを整理すると、次のようになります。
事務所形態の選び方の例
・固定費を抑えたい場合は自宅で開業し、来客時に貸会議室を利用する
・来客のしやすさを重視する場合は、駅に近い賃貸事務所やレンタルオフィスの個室を選ぶ
・将来の採用を考えている場合は、席数を増やせる賃貸事務所を検討する
開業時の費用だけでなく、顧客との打ち合わせや将来の人員体制まで考えて選ぶと、あとから移転する負担も減らしやすくなります。
5.税理士登録と開業関係の手続きを進める
税理士登録の手続きは、これまでの登録状況によって異なります。
はじめて税理士登録をする場合は、事務所の所在地を管轄する税理士会に登録申請書を提出します。申請時には登録免許税6万円と登録手数料5万円が必要で、別途、税理士会の入会金や会費もかかります。
勤務先で所属税理士として登録している場合は、登録区分を開業税理士に変える変更登録の申請を行います。東京税理士会の例では、変更登録申請書のほか、事前に支部へ提出する届出書、新しい税理士証票用の写真、書換手数料5,000円が必要です。事務所の場所によって所属する税理士会が変わる場合など、手続きが異なるケースもあるため、現在所属している税理士会に確認しておきましょう。
はじめて登録する場合の主な提出書類は、次のとおりです。
税理士登録申請書、履歴書、誓約書
登録免許税領収証書または事前届完了通知書、登録手数料
写真、身分証明書
税理士となる資格を証明する書類
在職証明書や源泉徴収票など、実務経験を確認する書類
登記事項証明書や賃貸借契約書など、事務所の設置を確認する書類
必要な書類は登録経路や事務所の形態によって異なり、税理士会から追加書類を求められることもあります。申請前に、提出先の税理士会で確認しておきましょう。
引用・参照:「登録に必要な提出書類等」日本税理士会連合会
個人で開業する場合は、税務署への届出も必要です。国税庁の「開業する場合」で案内されている主な届出には、次のようなものがあります。
個人事業の開業・廃業等届出書
所得税の青色申告承認申請書
青色事業専従者給与に関する届出書
源泉所得税の納期の特例の承認に関する申請書
これらは、必要に応じてe-Taxから作成・提出できます。
引用・参照:「開業する場合」国税庁
税理士法人として開業する場合は法人の設立登記や届出なども必要です。また、従業員を雇う場合は労働保険・社会保険の手続きなども必要なケースもあります。都道府県や市区町村への届出についても確認しておくと安心です。
個人で自宅開業する場合の手続きの流れを、時期ごとに整理すると次のようになります。
手続きの進め方の例(個人・自宅開業の場合)
時期 | 主な手続き |
|---|---|
開業3〜4か月前 | 必要な証明書類をそろえ、税理士会へ登録申請する |
登録決定後 | 税理士証票を受け取り、登録番号を確認する |
開業後 | 税務署へ必要な届出を行い、都道府県などへの手続きも進める |
従業員を雇ったとき | 労働保険・社会保険の手続きを行う |
手続きによって提出先や期限が異なるため、開業日から逆算して順番を整理しておくと、抜け漏れを防ぎやすくなります。
6.設備・会計ソフト・情報管理環境を整える
設備をそろえるだけでなく、顧客のデータを安全に扱える環境を開業前に整えておくことが大切です。
開業までにそろえたいものは、次のとおりです。
机、椅子、鍵付きの書棚・キャビネット
パソコン、モニター、複合機、電話、インターネット回線
会計ソフト、税務申告ソフト、e-Tax・eLTAX、電子契約、請求書発行、クラウドストレージ、チャット・Web会議ツール
会計ソフトは、対象とする顧客が利用しているものも踏まえて選びましょう。freeeやマネーフォワード クラウドを利用する顧客が多い場合は、事務所側でも対応できるようにし、税務申告ソフトや経営分析ツールとの連携も確認しておくと、入力作業を減らしやすくなります。
情報管理についても、顧客のデータを預かる前に以下のような必要な設定を済ませておくことが大事です。
項目 | 確認しておきたいこと |
|---|---|
多要素認証 | 会計ソフト、クラウドストレージ、メールなど、顧客データを扱うサービスで有効にする |
アクセス権限 | 顧客ごとにフォルダを分け、職員や外注先が増えた場合も閲覧範囲を制限できるようにする |
バックアップ | 複数の場所にデータを保存し、必要なときに復元できるか確認する |
端末管理 | パソコンの暗号化や画面ロック、紛失時の対応を設定し、私用端末と分けて管理する |
1人で開業する場合は、たとえば次のように必要性やコストを考えながら設備やIT環境をそろえていきましょう。
1人で開業する場合の設備・環境の例
・机・椅子・鍵付きキャビネットは、中古やアウトレットを活用して初期費用を抑える
・ノートパソコン1台と外付けモニターを用意し、複合機はリースで導入する
・固定電話は置かず、IP電話と携帯電話で対応する
・クラウド会計と税務申告ソフトを連携させる
・クラウドストレージは顧客ごとにフォルダを分け、共有リンクの期限を設定する
・パスワード管理ツールを使い、各サービスで多要素認証を設定する
最初から必要なものをすべてそろえるのではなく、業務量や顧客数に合わせて追加していくと、開業時の負担を抑えられます。
7.契約書・業務フロー・外注先を整える
開業前に契約書のひな形と業務の流れを決めておくと、顧客ごとの対応にばらつきが出にくくなり、職員や外注先が増えたときも引き継ぎやすくなります。
契約書には、次の内容を明記しておきましょう。
記帳・申告・月次報告など、契約に含む業務と含まない業務
月額顧問料、決算料、追加業務の料金、支払期日、消費税の扱い
解約までの予告期間や、年度途中で解約した場合の決算料の扱い
顧客データの扱いと、外注先へ提供する場合の条件
顧客が資料を提出する期限と、遅れた場合の対応
業務の流れは、問い合わせ、初回面談、見積・契約、資料回収、月次処理、報告、決算・申告、請求まで整理し、それぞれの担当者や期限、使うツールを決めておきます。
記帳代行や給与計算などを外注する場合は、チェック方法や修正時の連絡先、秘密保持、データの受け渡し方法、ミスが起きた場合の対応などを事前に確認しておきましょう。また、申告書の作成や税務相談など、税理士以外に任せられない業務を外注しないことも重要です。
月次業務については、作業ごとの期限と使うツールまで決めておくと、次のように整理できます。
月次業務フローの例
工程 | 期限の目安 | 使うツール |
|---|---|---|
資料回収 | 翌月5日まで | クラウドストレージ、チャット |
記帳・仕訳の確認 | 翌月10日まで | クラウド会計ソフト |
月次報告資料の作成 | 翌月15日まで | 経営分析ツール |
報告面談 | 翌月20日まで | Web会議ツール、訪問 |
請求 | 月末 | 請求書発行サービス |
こうした流れを開業前に決めておけば、顧客が増えたあとも業務を整理しやすくなります。
8.開業前から集客・営業を始める
開業後に顧客がいない期間をできるだけ短くするには、開業前から見込み客との関係を作っておくことが大切です。税理士登録が完了するまでは税理士業務を受けられませんが、開業後に相談してもらうための準備は進められます。
集客の方法には、次のようなものがあります。
知人の経営者や前職以外で知り合った人、先輩税理士からの紹介
金融機関、社会保険労務士・司法書士・行政書士などの他士業、商工会議所とのつながり
ホームページ、SEO、Googleビジネスプロフィール、SNSからの問い合わせ
セミナーや交流会への参加、創業スクールなどでの講師活動
開業前には、ホームページや名刺、事務所案内を用意するほか、開業を知らせる相手のリストを作ったり、他士業や金融機関と顔合わせをしたりしておくとよいでしょう。
ただし、税理士登録が完了するまでは、名刺やホームページ、SNS、あいさつ状で「税理士」と名乗ることや、業務の依頼を受けたり予約を取ったりすることはできません。ホームページやあいさつ状は準備までにとどめ、公開・送付は登録完了後に行いましょう。
一方、勤務先の顧客に独立を伝えて勧誘すると、就業規則や秘密保持に関する取り決めに反し、勤務先との関係を損なうリスクがあります。勤務先の顧客情報は使わず、自分で築いた人脈やWebからの新規問い合わせを中心に集客方法を考えましょう。
開業前から何を進めておくかを時期ごとに整理すると、たとえば次のようになります。
開業前の営業計画の例
時期 | 主な準備 |
|---|---|
開業3か月前 | ホームページの対応業種・料金・プロフィールなどを決め、制作を進める |
開業2か月前 | 知人や以前の同僚、同期の税理士など、開業を知らせる相手を整理する |
開業1か月前 | Googleビジネスプロフィールの登録準備と、開業案内の文面を用意する |
開業直後 | 開業案内を送り、金融機関や他士業へのあいさつ、セミナーの案内などを始める |
集客方法をひとつに絞らず、紹介とWebの両方から問い合わせにつながる流れを作っておくと、開業後の営業を進めやすくなります。
ホームページやSEO、MEO、SNSなどWeb集客の具体的な進め方は、以下の記事で解説していますので、あわせて確認してみてください。
税理士のWeb(HP・サイト含む)集客12の施策とは?短期・中長期・予算別に整理して解説
税理士の開業に必要な費用と運転資金
税理士として開業するには、登録手続きだけでなく、事務所や設備、ソフト、広告などにも費用がかかります。
開業後すぐに売上が安定するとは限らないため、初期費用に加えて、しばらく事業を続けられるだけの運転資金や生活費も見込んでおくことが大切です。
1.税理士登録・行政手続きにかかる費用
2.事務所・什器・通信環境にかかる費用
3.会計ソフト・税務ソフト・セキュリティにかかる費用
4.広告宣伝・採用・外注にかかる費用
5.開業後に備えておく運転資金と生活費
1.税理士登録・行政手続きにかかる費用
はじめて税理士登録をする場合は、登録免許税6万円と登録手数料5万円の合計11万円が全国共通で必要です。これに加えて、所属する税理士会と支部の入会金・会費がかかります。
税理士登録から開業後の届出までにかかる主な費用をまとめると、次のとおりです。
項目 | 目安金額 | 備考 |
|---|---|---|
登録免許税 | 6万円 | 全国共通。納付書またはマイナポータルで納付する |
登録手数料 | 5万円 | 全国共通 |
税理士会の入会金 | 4万円程度 | 税理士会によって異なる |
会館建設費など | 2万円程度 | 税理士会によって有無や金額が異なる |
税理士会の年会費 | 7〜10万円程度 | 例:東京税理士会は年額8万1,000円 |
支部の年会費 | 3〜6万円程度 | 支部によって異なる |
書類の取得費 | 数千円 | 身分証明書、登記事項証明書、印鑑登録証明書など |
税務署・都道府県への届出 | 無料 | 開業届、青色申告承認申請書、事業開始等申告書 |
引用・参照:「登録に必要な提出書類等」日本税理士会連合会、「【参考】他の税理士会から東京会に転入する場合」東京税理士会
入会金や会費は、開業予定地を管轄する税理士会と支部で金額が異なります。年会費は毎年かかる固定費のため、開業初年度だけでなく2年目以降の資金計画にも含めることが大切です。
正確な金額は各税理士会のサイトで確認するか、登録申請の際に窓口で確認するとよいでしょう。
2.事務所・什器・通信環境にかかる費用
事務所関連の費用は、自宅・レンタルオフィス・賃貸事務所のどれを選ぶかで、初期費用に100万円以上の差が出ます。
事務所の形態によって費用がどのくらい変わるのか、自宅・レンタルオフィス・賃貸事務所に分けて下の表で比べてみましょう。
項目 | 自宅 | レンタルオフィス | 賃貸事務所 |
|---|---|---|---|
契約の初期費用(敷金・礼金・保証金など) | 0円 | 5〜20万円 | 20〜60万円(賃料の2〜6か月分) |
月額の賃料・利用料 | 0円 | 3〜10万円(個室) | 8〜15万円(10坪前後) |
内装・工事 | 0〜5万円 | 0円 | 10〜50万円 |
机・椅子・キャビネット | 5〜15万円 | 0〜5万円 | 10〜30万円 |
パソコン・モニター | 15〜30万円 | 15〜30万円 | 15〜30万円 |
複合機 | 3〜10万円(家庭用)または月額リース | 共用のことが多い | 月額1〜2万円(リース) |
電話・インターネット | 月額5,000円〜1万円 | 利用料に含まれることが多い | 月額1〜2万円 |
初期費用の合計目安 | 20〜50万円 | 25〜70万円 | 80〜200万円 |
自宅開業は初期費用を抑えられる一方、来客時に使う貸会議室の費用や、自宅住所を公開しない場合のバーチャルオフィスの費用が別にかかることがあります。
賃貸事務所は、顧客からの見え方や人を雇うときの使いやすさにメリットがありますが、契約時の保証金や内装費だけでなく、退去時にかかる費用も見込んでおく必要があるでしょう。
3.会計ソフト・税務ソフト・セキュリティにかかる費用
ソフト関連の費用は、初期費用よりも毎月・毎年かかる利用料の合計で比較することが大切です。ひとつずつは数千円でも、複数のサービスを契約すると年間で数十万円になります。
会計ソフトや税務ソフトなどにどのくらい費用がかかるのか、導入時と利用後に分けて下の表で確認してみましょう。
項目 | 導入費の目安 | 月額・年額の目安 | 備考 |
|---|---|---|---|
クラウド会計ソフト(事務所用) | 0円 | 月額3,000円〜1万円 | freee、マネーフォワード クラウドなど。顧問先数に応じたプランがある |
税務申告ソフト | 0〜30万円 | 年額10〜40万円 | 法人税・所得税・消費税・相続税など、対応する税目で変わる |
給与計算ソフト | 0円 | 月額2,000〜5,000円 | 給与計算を受託する場合 |
電子契約 | 0円 | 月額0〜1万円 | 送信件数が少ないプランなら無料の場合もある |
請求書発行サービス | 0円 | 月額0〜3,000円 | 会計ソフトに含まれる場合もある |
クラウドストレージ | 0円 | 月額1,000〜2,000円/人 | 顧客とのファイル共有に使う |
セキュリティ対策ソフト・パスワード管理 | 0円 | 月額500〜2,000円 | 端末ごとに必要 |
経営分析・レポートツール | 0円 | 月額数千円〜 | 月次報告や経営支援を提供する場合 |
契約前には、機能が重複していないか、必要なアカウント数はいくつか、会計ソフトと申告ソフトが連携できるかを確認しましょう。
開業時は利用人数1人のプランから始め、職員が増えた時点でプランを見直すと、使わないアカウントに費用を払わずに済みます。年間の合計額を出し、前の章で試算した固定費に含めておきましょう。
4.広告宣伝・採用・外注にかかる費用
集客の費用は、開業時に必ずかかるものと、顧客が増えてから追加するものに分けて見積もると、初期の支出を抑えられます。採用や外注の費用も、開業時ではなく業務量が増えてから発生するものとして分けて考えましょう。
集客・採用・外注でどのような費用がかかるのか、代表的な項目と金額の目安を下の表にまとめました。
区分 | 項目 | 目安金額 | 備考 |
|---|---|---|---|
集客 | ホームページ制作 | 自作:0〜5万円/外注:30〜100万円 | ノーコードツールでの自作か、制作会社への依頼かで差が出る |
集客 | ドメイン・サーバー | 年額1〜3万円 | 自作の場合はツールの月額に含まれることもある |
集客 | 名刺・封筒・あいさつ状 | 1〜5万円 | 開業時に必要 |
集客 | Web広告 | 月額3〜10万円 | 顧客が増えるまでの期間に限って使う場合が多い |
集客 | セミナー・交流会 | 1回5,000円〜3万円 | 会場費、参加費 |
採用 | 職員の給与・社会保険料 | 月額25〜40万円/人 | 給与に加え、社会保険料の事業主負担分がかかる |
採用 | 求人費 | 0〜100万円 | ハローワークは無料、人材紹介は年収の30〜35%程度 |
外注 | 記帳代行・給与計算 | 1社あたり月額5,000円〜3万円 | 仕訳数や従業員数で変わる |
外注 | 事務・経理のアウトソーシング | 月額3〜10万円 | 繁忙期だけの依頼も可能 |
開業時に優先して費用をかけたいのはホームページです。料金や対応業種を載せた数ページのサイトがあれば、紹介で名前を聞いた人にも安心して問い合わせてもらえます。
職員の採用は固定費が大きく増えるため、顧問先数と業務量の見通しが立ってから検討するとよいでしょう。
5.開業後に備えておく運転資金と生活費
開業後は顧問料の入金が始まるまで数か月かかることが多いため、事務所の固定費と自身の生活費を分けて、6か月〜1年分を目安に確保しておくことが大切です。
顧問契約は月ごとに少しずつ増えていくため、初年度は契約しても売上に反映されるのが数か月後になります。
開業後しばらく売上が安定しない場合に備えて、毎月かかる費用と6か月分の金額を整理しておきましょう。
区分 | 項目 | 月額の目安 | 6か月分 |
|---|---|---|---|
固定費 | 事務所の賃料・利用料 | 0〜10万円 | 0〜60万円 |
固定費 | ソフト・通信費 | 3〜5万円 | 18〜30万円 |
固定費 | 税理士会の会費(月割) | 約1万円 | 約6万円 |
固定費 | 広告宣伝費 | 3〜5万円 | 18〜30万円 |
変動費 | 外注費・交通費・消耗品 | 1〜3万円 | 6〜18万円 |
生活費 | 家賃・食費・保険料など | 25万円前後 | 150万円前後 |
合計 | ー | 33〜49万円 | 200〜300万円 |
運転資金は、資金繰り表を作って確認しましょう。月ごとの入金(顧問料・決算料)と出金(固定費・変動費・生活費)を並べ、開業から12か月分の残高を以下のシナリオに沿って計算しておくと必要な自己資金や融資額を決めやすくなるでしょう。
計画どおりに顧客が増えた場合
顧客数が計画の半分にとどまった場合
初年度の顧客がほとんど増えなかった場合
必要資金が不足しそうな場合は、後の章で紹介する日本政策金融公庫の融資などを、開業前に申し込んでおくことも検討してみてください。
税理士が独立開業する年齢とタイミング
税理士が独立開業するのに「この年齢がベスト」という基準はなく、年齢よりも、実務経験・顧客の見込み・専門分野・資金・家庭の状況など、開業に必要な準備ができているかで判断することが大切です。
「30代のうちに」「40代までに」といった目安を見かけることもありますが、同じ年齢でも準備の進み具合は人によって大きく異なります。
開業する時期を考えるときは、次の5つを確認してみましょう。
確認項目 | 確認しておきたいこと |
|---|---|
実務経験 | ひととおりの税目や業種を担当し、自分で申告まで対応できるか |
顧客の見込み | 開業後に相談してもらえそうな人脈や紹介先があるか |
専門分野 | 得意とする業種や業務があり、事務所の強みとして伝えられるか |
資金 | 開業費用に加えて、6か月〜1年ほどの事業資金と生活費を用意できるか |
家庭の状況 | 収入が安定しない時期について家族の理解があり、住宅ローンや教育費などの支払いにも無理がないか |
年代によって、開業時の強みや気をつけたい点にも以下のような違いがあります。
年代 | 強み | 注意点 |
|---|---|---|
20〜30代 | 体力や時間に余裕を持ちやすく、クラウド会計やSNSなど新しいツールにも慣れやすい。同世代の経営者や創業者と長く付き合っていける | 実務経験や人脈がまだ少なく、開業してから顧客を増やすまでに時間がかかることがある。経験の浅さを気にする経営者もいる |
40代 | 実務経験や人脈が増え、得意分野もはっきりしやすい。開業資金もある程度準備しやすい | 住宅ローンや教育費が重なる時期でもあり、収入が減ったときの家計への影響が大きくなりやすい。勤務先での役職や担当も増え、退職までの調整に時間がかかることがある |
50代以降 | 長年の経験や実績があり、事業承継や相続など、経営者の年代に近い相談にも対応しやすい | 開業して事業が安定してから引退するまでの期間は短くなる。体力面に加えて、将来だれに事務所を引き継ぐかも考えておく必要がある |
また、日本税理士会連合会が令和6年4月に実施した第7回税理士実態調査では、税理士全体の53.6%が60歳以上です。
開業税理士では60代が28.9%、70代が27.0%で、30代は3.2%、40代は13.7%と報告されています。
引用・参照:「第7回税理士実態調査報告書」日本税理士会連合会
ただし、この数字は調査時点で税理士会に登録している税理士の年齢構成を示したもので、何歳で開業するのがよいかを示すものではありません。長く開業を続けている税理士が多いことや、若い世代の登録者が少ないことも影響していると考えられます。
年齢だけを理由に開業を先送りするのではなく、まずは上記の5つを確認し、まだ足りない部分があれば勤務を続けながら準備を進め、そのうえで開業する時期を決めるとよいでしょう。
独立開業した税理士の年収
開業税理士の年収を考えるときは、事務所の売上ではなく、売上から家賃・ソフト代・会費・人件費などの経費を引いた所得を見ることが大切です。
たとえば、年間の売上が1,000万円で経費が250万円なら、所得は750万円です。さらに税金や社会保険料を支払う必要があります。
開業税理士がどのくらいの所得を得ているかは、日本税理士会連合会の調査で以下のようにまとめられています。
所得(総所得金額) | 割合 |
|---|---|
300万円以下 | 26.0% |
300万円超〜500万円以下 | 16.9% |
500万円超〜700万円以下 | 12.6% |
700万円超〜1,000万円以下 | 15.5% |
1,000万円超〜1,500万円以下 | 13.9% |
1,500万円超〜2,000万円以下 | 7.3% |
2,000万円超 | 7.8% |
引用・参照:「第7回税理士実態調査報告書」日本税理士会連合会
この結果を見ると、開業税理士の所得は300万円以下から2,000万円を超えるケースまで、かなり幅があることがわかります。
一方、税理士の年収は810.8万円とされています。ただし、この金額は令和7年賃金構造基本統計調査をもとにしたもので、職種は「公認会計士,税理士」、対象は従業員10人以上の事業所で働く人です。
引用・参照:「税理士」職業情報提供サイト(job tag)厚生労働省
また、個人で事務所を開いている税理士の所得は含まれていないため、開業税理士の所得とは分けて見る必要があります。
開業後にどのくらいの所得を得られるかは、顧問先の数や料金、受ける仕事の内容、経費のかけ方によって変わります。前の章で計算した必要な顧客数や損益分岐点も参考にしながら、目標とする所得を得るにはどのくらいの売上が必要なのかを考えてみましょう。
退職後に開業準備をする場合は失業保険の受給条件を確認する
一般に失業保険と呼ばれる雇用保険の基本手当は、就職する意思と能力があり、積極的に求職活動をしているのに職に就けない「失業の状態」にある人が対象で、開業準備に専念している期間は原則として受給できません。
退職後すぐに開業する予定であれば、基本手当を生活費の当てにしない資金計画を立てておく必要があります。
厚生労働省のQ&Aでは、失業の状態は次の3つをすべて満たす状態とされています。
積極的に就職しようとする意思があること
いつでも就職できる能力(健康状態・環境など)があること
積極的に仕事を探しているにもかかわらず、現在職業に就いていないこと
自営業を始めた人や、その準備に専念している人は、この「失業の状態」には当てはまらないため、基本手当の対象外となります。
引用・参照:「Q&A~労働者の皆様へ(基本手当、再就職手当)~」厚生労働省
一方、開業後に事業を休止・廃止した場合に備えた特例もあります。2022年7月1日以降、離職後に事業を始めた人や、事業またはその準備に専念し始めた人は、事業を行っている期間を最長3年間、原則1年間の受給期間に含めない特例を申請できる制度です。
引用・参照:「離職後に事業を開始等した場合の雇用保険受給期間の特例について」厚生労働省
この特例は、開業後に事業を休止・廃止した場合に備えて、基本手当を受けられる期間を延ばすための制度です。
退職から開業までの期間や開業後の予定によって、利用できる制度は変わります。退職前後に住所地を管轄するハローワークへ相談し、自分の場合はどのような手続きが必要か確認しておきましょう。
税理士の開業時に検討できる融資・補助金・助成金
税理士として開業する際は、自己資金だけでなく、融資や補助金・助成金を活用できる場合があります。
ここでは、開業時に検討しやすい代表的な制度を4つ紹介します。
1.日本政策金融公庫の新規開業・スタートアップ支援資金
2.小規模事業者持続化補助金<創業型>
3.デジタル化・AI導入補助金2026
4.厚生労働省の雇用関係助成金
1.日本政策金融公庫の新規開業・スタートアップ支援資金
新規開業・スタートアップ支援資金は、新たに事業を始める方や、事業開始後おおむね7年以内の方を対象とした日本政策金融公庫の融資制度です。設備資金や運転資金に利用でき、開業時の資金調達にも活用できます。
引用・参照:「新規開業・スタートアップ支援資金」日本政策金融公庫
融資限度額は7,200万円で、このうち運転資金は4,800万円までです。ただし、審査によっては希望した金額の融資を受けられない場合があります。
創業前や創業して間もない場合は、申込みにあたって創業計画書の用意が必要です。これまでの経験や提供するサービス、取引先、必要な資金、売上の見通しなどを記載するため、本記事のステップ2〜3で整理した内容も活用できます。
開業時は売上実績がないため、これまでの経験や資金計画、売上の見通しを具体的に説明できるよう準備しておきましょう。
2.小規模事業者持続化補助金<創業型>
小規模事業者持続化補助金<創業型>は、創業して間もない小規模事業者が、経営計画に沿って行う販路開拓などに利用できる補助金です。ホームページの制作やチラシ、広告なども、販路開拓に必要な経費として対象になる場合があります。
引用・参照:「小規模事業者持続化補助金<創業型>」中小企業庁・小規模事業者持続化補助金<創業型>事務局
申請には、市区町村などが行う「特定創業支援等事業」の支援を受けていることが条件です。2026年の第4回公募では、支援を受けた日と開業日の両方が、2025年12月15日から2026年12月15日までの期間に含まれている必要があります。対象となる支援や証明書の取得方法は自治体によって異なるため、早めに確認しておきましょう。
もうひとつ注意したいのが、発注や契約の時期です。採択された後でも、交付決定日前に発注・契約・購入したものは補助の対象になりません。補助金を使う予定の制作や広告は、交付決定を確認してから進めましょう。
3.デジタル化・AI導入補助金2026
デジタル化・AI導入補助金2026(中小企業デジタル化・AI導入支援事業費補助金)は、中小企業や小規模事業者がITツールを導入する際の費用を補助する制度です。2025年まで「IT導入補助金」と呼ばれていた制度で、会計や顧客管理、セキュリティ対策などに使うソフトウェアも対象になる場合があります。
引用・参照:「デジタル化・AI導入補助金2026」デジタル化・AI導入補助金事務局
どのソフトでも利用できるわけではなく、事前に登録されたITツールが対象です。導入したい会計ソフトや税務ソフトが登録されているか、どの申請枠に当てはまるか、どこまでの費用が補助されるかを公式サイトで確認しておきましょう。
申請する際は、IT導入支援事業者を選び、事業計画や申請内容を共同で作成します。導入したいツールだけでなく、そのツールを扱うIT導入支援事業者もあわせて確認しておくことが重要です。
4.厚生労働省の雇用関係助成金
開業時や開業後に従業員を採用する場合は、厚生労働省の雇用関係助成金を利用できる場合があります。雇入れや人材育成、職場環境の整備などを支援する制度がありますが、開業しただけで受け取れるものではなく、それぞれの支給要件を満たさなければなりません。
引用・参照:「雇用関係助成金のパンフレット(令和8年度版)」厚生労働省
令和8年度には、非正規雇用労働者の正社員化などを支援するキャリアアップ助成金、従業員の研修などを支援する人材開発支援助成金、雇用管理や職場環境の整備を支援する人材確保等支援助成金などがあります。
申請の条件や手続きの時期は制度によって異なり、事前に計画書などの提出が必要なものもあります。従業員を採用してから探すのではなく、採用や研修を考え始めた段階で、管轄の労働局やハローワークに確認しておきましょう。
税理士の開業準備で失敗を防ぐために確認したいこと
開業後に困りやすいのは、顧客が増えない、資金が足りない、安い料金で仕事を受けすぎる、業務や情報管理が特定の人に偏ることです。こうした問題の多くは、開業前の準備である程度防ぐことができます。
独立がうまくいかないケースでは、営業の準備が足りなかったり、どのような顧客を対象にするのかが曖昧なまま開業したり、低い料金で仕事を受け続けたりすることが原因になりやすいとされています。
本記事で紹介した準備項目を、主なリスクごとに整理すると次のとおりです。
主なリスク | 対応する準備項目 |
|---|---|
顧客を獲得できない | ステップ2「対象顧客・得意分野・提供サービスを決める」、ステップ8「開業前から集客・営業を始める」 |
資金が不足する | 「開業後に備えておく運転資金と生活費」、「融資・補助金・助成金」 |
低価格で疲弊する | ステップ3「売上目標・料金・必要顧客数を試算する」 |
業務や情報管理が属人化する | ステップ6「設備・会計ソフト・情報管理環境を整える」、ステップ7「契約書・業務フロー・外注先を整える」 |
開業前に不安が残る項目があれば、記事冒頭のチェックリストに戻り、該当するステップを改めて確認してみてください。
ただし、十分に準備をしていても、開業後に想定どおりに進まないことはあります。
独立開業で起こりやすい失敗と、実際に問題が起きたときの立て直し方については、以下の記事で詳しく解説していますのであわせて確認してみてください。
税理士の独立開業で失敗する7つの原因とは?後悔を防ぐ対策や手続き、助成金を解説
顧問提案を強化するなら「metrics」
開業直後の税理士事務所は、記帳や申告だけでは他事務所との違いを打ち出しにくく、顧問料の安さで比べられることもあります。
こうした課題に対して、少人数でも経営支援まで提案しやすくするのが、当社が開発・運営するmetricsです。
会計データを「見える化」し、経営判断に必要な情報をリアルタイムで把握できるクラウド経営分析ツールであり、税理士事務所から中小企業の経営企画まで、幅広い現場で使われています。

metricsを導入すると、顧問先への経営報告をわかりやすくし、経営支援を事務所の強みとして伝えやすくなります。
2026年のアップデートではAI機能も強化され、AI CFOと対話しながら予算管理やダッシュボードの作成を進められるようになりました。主な特徴は、次の4つです。
見やすいダッシュボードでスマートな経営支援を実現
予算管理と将来予測で未来に繋がる経営を支援
AIが経営データを読み解き意思決定をサポート
ストレスフリーな初期設定と自動API連携
見やすいダッシュボードでスマートな経営支援を実現
metricsでは、売上や費用の推移、損益分岐点などをひとつのダッシュボードでまとめて確認できます。開業直後は1人で記帳から面談まで担うことが多いため、毎月の資料作成にかかる時間を減らせるかどうかが重要です。
会計の知識がない経営者にも状況が伝わりやすく、面談中に「この経費はなぜ増えたのか」と聞かれても、数字をクリックすれば仕訳まで確認できます。
開業時から「毎月ダッシュボードを見ながら経営の話をする」形で契約すれば、記帳・申告だけの事務所との違いを最初の面談から伝えやすくなるでしょう。
予算管理と将来予測で未来に繋がる経営を支援
metricsでは、これまでの実績だけでなく、予算を立てて今後の見通しを顧問先と一緒に確認できます。予算を入力すると損益のプレビューがその場で更新されるため、経営者と同じ画面を見ながら来期の計画を立てることが可能です。
細かく予算を作る余裕がない顧問先には、過去の実績から期末の着地を自動で算出する「自動予測」モードが使えます。作成した予算と自動予測はダッシュボード上でワンクリックで切り替えられ、予算と実績のズレも確認しやすくなるでしょう。
節税や設備投資、採用の相談を受けたときにその場で数字を動かして示せるため、顧問料に見合う提案がしやすくなります。
AIが経営データを読み解き意思決定をサポート
metricsには、経営データの分析やダッシュボードの作成、予算案づくりを支援するAIエージェント「AI CFO」が搭載されています。資料の確認や数字の変化のチェック、確認すべき点の整理をAIに任せられるため、面談前の準備を短時間で終えやすくなるでしょう。
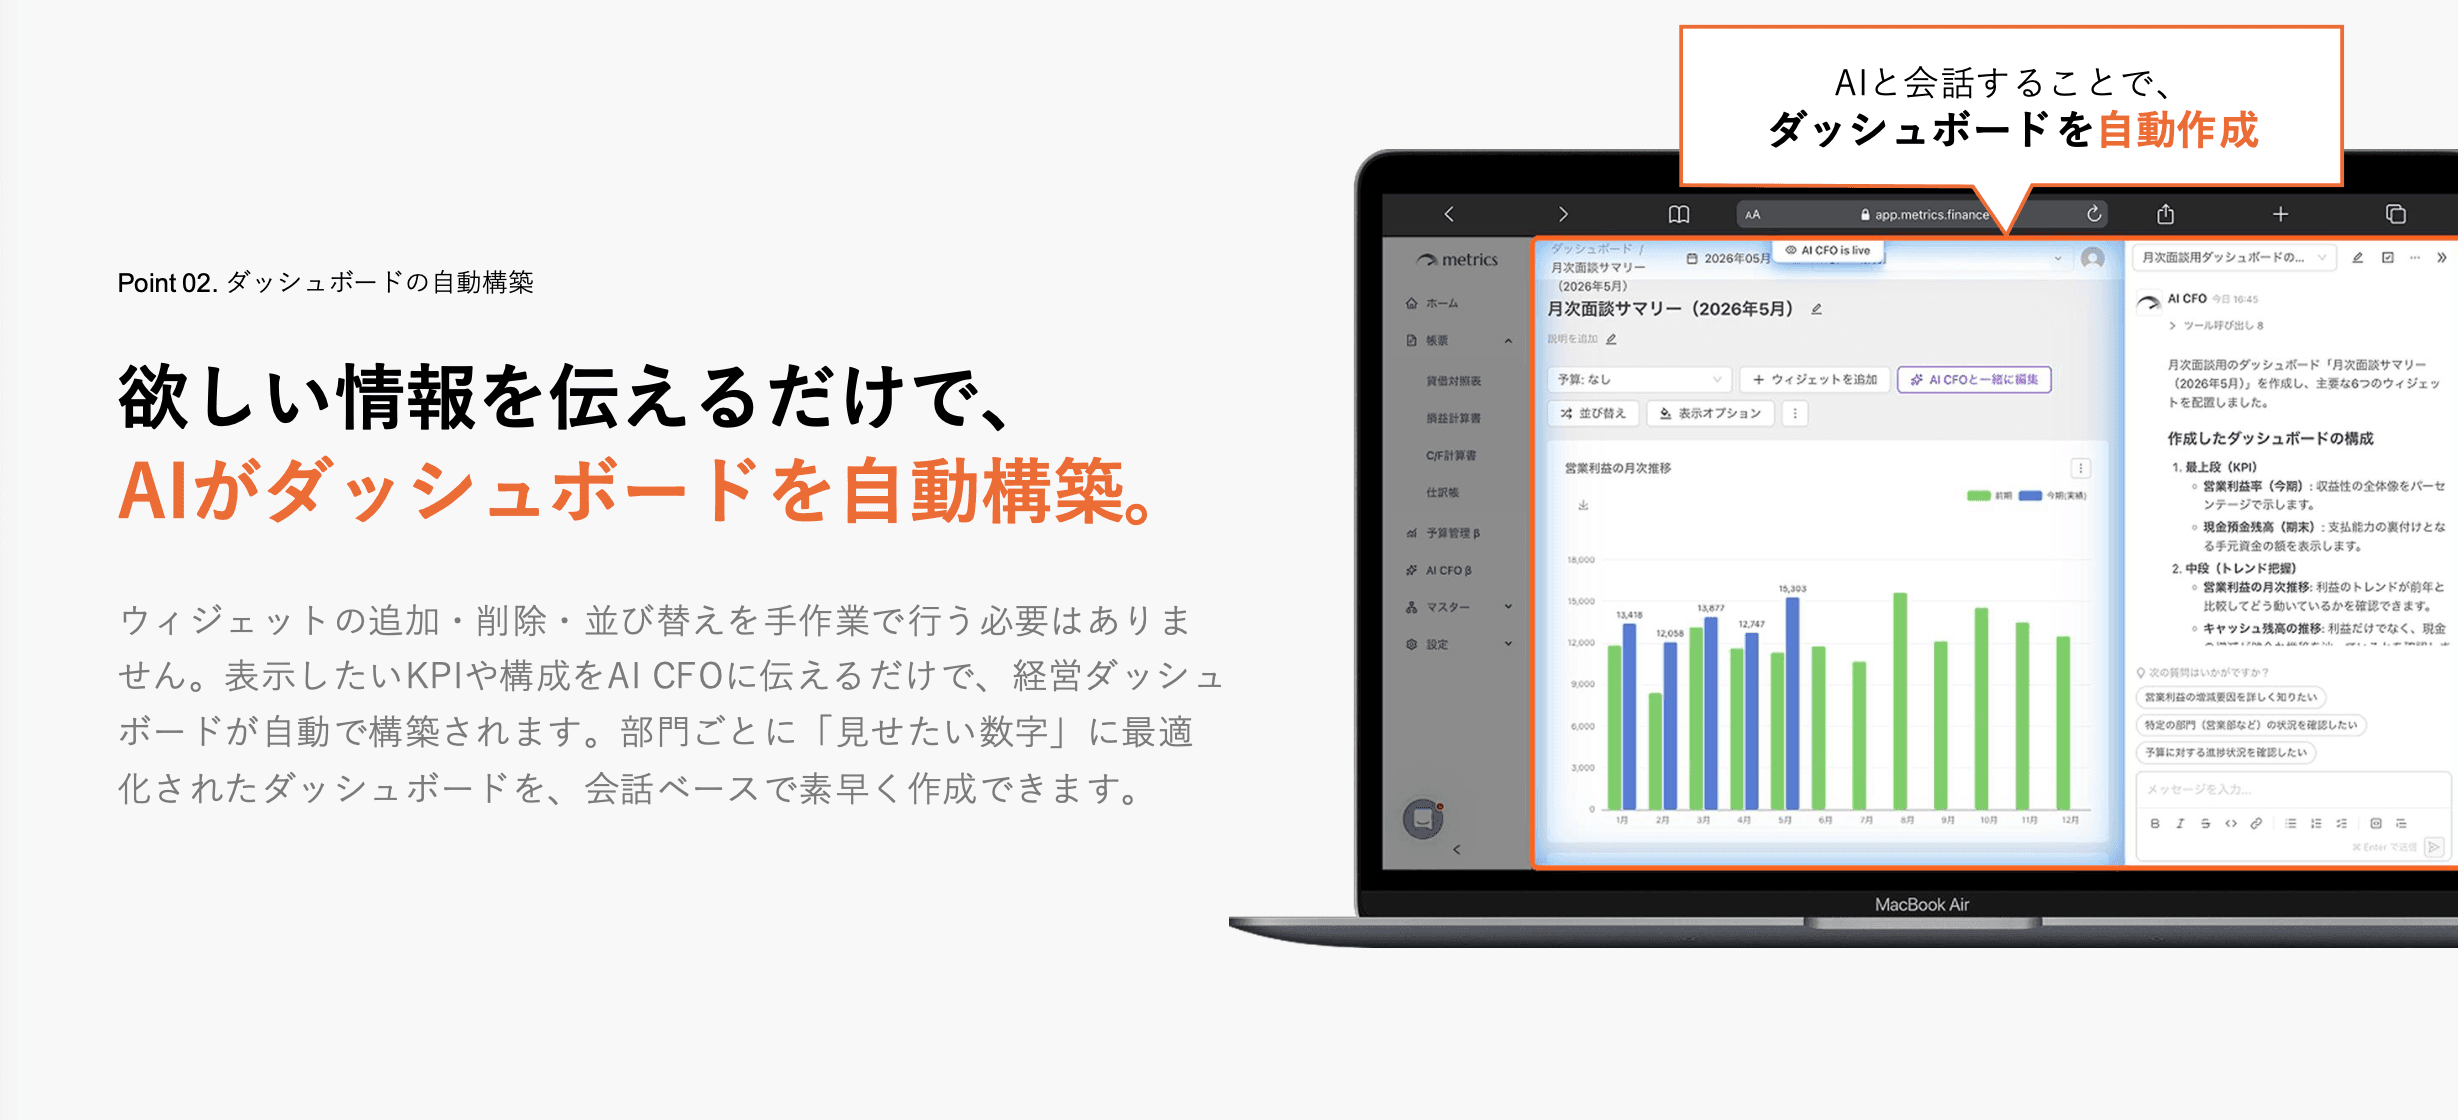
「売上と費用を並べて見たい」「来期は売上を20%伸ばしたい」と入力すると、目的に合ったダッシュボードや予算案の作成を進められます。顧問先ごとの見方や業種特有の確認項目を登録しておけば、将来職員を採用したときにも同じ流れで面談の準備ができる点もメリットです。
実際の使い方は、以下のYouTube動画でも確認できます。
metrics AI CFO 機能紹介プレイリスト|YouTube
ストレスフリーな初期設定と自動API連携
metricsは、freee・マネーフォワードとAPI連携でき、連携を許可するだけで仕訳や帳票を自動で取り込めます。初回の連携時には過去分を含む会計データをまとめて取り込み、勘定科目の対応付けも自動で完了するため、手作業でデータを整備する必要はありません。
連携後はデータが自動で更新されるため、面談のたびに会計ソフトから数字を取り出し、資料を作り直す手間を減らせます。新しい顧問先も連携設定をすれば使い始められるため、顧問先が増えても毎月の作業が増えにくくなることも特徴です。
開業当初から経営支援まで提案したい方や、1人でもわかりやすい月次報告を続けたい方は、無料デモで実際の画面をご確認ください。
リンク先の日程調整ページから、ご都合のよい日時を選んで予約できます。
税理士事務所へのmetrics導入事例
1人での開業を考える場合は、記帳や申告に加えて、顧問先への報告や経営相談をどのように続けるかも考えておきたいところです。ここでは、代表税理士1名で運営する3つの事務所の導入事例を紹介します。
開業後に提供したいサービスや月次面談の進め方を考える際の参考にしてみてください。
まるおか会計事務所|利益とキャッシュをわかりやすく伝える月次面談へ
市川秀税理士事務所|1人でも資金繰り予測を継続して提供できる体制へ
LIM税理士事務所|顧問先ごとの対応と報告品質の安定を両立
まるおか会計事務所|利益とキャッシュをわかりやすく伝える月次面談へ

項目 | 内容 |
|---|---|
課題 | 必ずしも会計に詳しくない顧問先に、重要な数字をどう伝えるか悩んでいた |
metricsの活用方法 | 利益とキャッシュの状況を一画面で示し、顧問先に応じて表示する情報を調整した |
効果 | 顧問先が自ら数字に関心を持ち、原因の確認や翌月以降の行動計画の見直しにつながった |
京都を拠点に代表1名で運営するまるおか会計事務所様では、freee会計の画面を見ながら月次報告を行っていました。しかし、細かな説明が顧問先にとって必要な情報になっているか、十分に関心を持ってもらえているかに悩んでいたといいます。
metrics導入の決め手は、利益とキャッシュの現状を一画面で把握できることでした。導入後は、顧問先から確認したい数字について質問が出るようになり、その場で詳細を掘り下げて原因を共有できるようになっています。
開業前には、資料を多く用意することだけでなく、顧問先に何を理解してもらうかを決めておくことも大切です。月次報告を経営者との対話につなげたい方に参考となる事例です。
市川秀税理士事務所|1人でも資金繰り予測を継続して提供できる体制へ

項目 | 内容 |
|---|---|
課題 | Excelによる個別の資料作成・更新に手間がかかり、1人ですべての顧問先に同水準の分析を継続提供することが難しかった |
metricsの活用方法 | 会計データを可視化し、一度設定した資金繰り予測を翌月以降も継続して活用した |
効果 | 資金繰り予測の初期設定を1社あたり30分未満で行えるようになり、将来の資金繰りや経営判断を話す機会が増えた |
調剤薬局を専門に支援する市川秀税理士事務所様は、代表税理士1名の事務所です。導入前は、要望のある顧問先にExcelで財務レポートを作成しており、毎月の更新や会計データの修正対応が負担になっていました。
metrics導入後は、資金繰り予測を一度設定すれば翌月以降も活用でき、継続的な支援を行いやすくなりました。取材時点では全顧問先への展開には至っていないものの、月次面談で今後の資金繰りや経営判断について話す機会が増えています。
開業時から経営支援を提供したい場合は、最初の資料を作る手間に加えて、毎月更新し続けられるかも検討しましょう。
LIM税理士事務所|顧問先ごとの対応と報告品質の安定を両立

項目 | 内容 |
|---|---|
課題 | 独立当初は報告の進め方が定まらず、顧問先によって数字の見せ方や切り口にばらつきがあった |
metricsの活用方法 | 報告の基本形を決め、顧問先ごとに必要な情報やグラフの配置を調整した |
効果 | 報告品質をそろえながら個別対応できるようになり、一方通行の説明から双方向の対話へ変化した |
香川県西部を拠点に代表1名で運営するLIM税理士事務所様では、顧問先ごとに経理業務を組み立てていました。一方、独立当初は月次報告の方法が確立しておらず、会計ソフトの画面やExcelを使った説明にばらつきがあったといいます。
導入後は、報告の基本形を持ちながら、顧問先に合わせて必要な情報を調整できるようになりました。グラフの変化をきっかけに顧問先から質問が生まれ、数字の原因や今後の対応をその場で話し合う面談につながっています。
1人で開業する場合も、報告の流れをあらかじめ決めておくと、顧問先に応じた説明を組み立てやすくなります。個別の要望に応えながら、安定した品質で月次報告を続けたい方に参考となる事例です。
まとめ
本記事では、税理士の開業準備について、スケジュールや進め方、必要な費用・運転資金、失業保険、融資・補助金・助成金まで解説しました。
開業準備では、まず希望する開業日を決め、そこから登録や事務所、資金、業務環境、集客の準備時期を逆算して考えることが大切です。
あらかじめ流れを整理しておけば、手続きの遅れや、開業後しばらく顧客がいない状態も避けやすくなります。
費用は、登録費用のように決まっているものと、事務所やソフトのように選び方で変わるものを分けて見積もりましょう。あわせて、売上が安定するまでの運転資金と生活費を6か月〜1年分用意しておくと安心です。
開業後に悩みやすい顧客獲得・資金・料金設定・業務の属人化も、開業前から準備できる部分があります。本記事のチェックリストを使いながら、期限のある手続きから順に進めていくとよいでしょう。
「独立したいが、何から手をつければよいかわからない」「登録や事務所、資金など、準備することが多くて整理できていない」このような悩みを抱えている税理士の方は少なくありません。
開業準備は、税理士登録の手続きだけでなく、事務所の選定や資金の確保、開業前からの集客まで幅広くあります。準備の順番を決めずに進めると、登録審査に時間がかかって開業が遅れたり、顧客がいないまま家賃などの固定費だけがかかったりすることもあるでしょう。
税理士の開業準備は、希望する開業日から逆算し、開業条件・事業計画・事務所・手続き・設備・業務体制・集客・資金の8項目を順に整えていくことが大切です。
本記事では、開業準備のチェックリストとモデルスケジュール、開業前に確認したい条件、準備を進める8つのステップ、必要な費用、年齢や年収の目安、失業保険や融資・補助金の考え方まで解説します。
税理士としての独立を考えている方や、開業日が決まり準備を本格的に始めたい方は、ぜひ参考にしてください。
開業後の顧問先への提案を強化するなら「metrics」
metricsは、税理士・中小企業向けのクラウド経営分析ツールです。
freeeやマネーフォワードとのAPI連携で財務データを自動取得し、月次レポートの作成や顧問先への経営報告をスムーズにします。metricsを活用すれば、少人数の事務所でも財務データに基づく経営支援を行いやすくなり、他事務所との差別化につなげられます。税務顧問に加えて経営支援も強みにしたい方は、こちらをご覧ください。
税理士の開業準備チェックリスト
税理士の開業準備は、開業条件・事業計画・事務所・手続き・設備・業務体制・集客・資金の8項目に分けて確認すると、抜け漏れを防ぎやすくなります。
税理士登録の手続きに気を取られ、開業後の集客や運転資金の準備が後回しになることも少なくありません。
まずは、以下のチェックリストで現在の準備状況を確認してみるとよいでしょう。各項目の詳しい内容は、このあとの章で順に解説します。
税理士の開業準備チェックリスト
1. 開業条件
□ 税理士登録に必要な実務経験(通算2年以上)を満たしている
□ 登録経路(試験合格・試験免除・公認会計士・弁護士など)に応じた要件を確認した
□ 事務所の設置を確認できる書類を用意できる2. 事業計画
□ 対象顧客(法人・個人事業主・相続など)と業種・企業規模を決めた
□ 提供する業務と提供しない業務を整理した
□ 売上目標・料金・必要顧客数を試算した3. 事務所
□ 自宅・賃貸事務所・レンタルオフィスのいずれにするか決めた
□ 賃貸借契約や管理規約で事務所としての利用が認められているか確認した4. 手続き
□ 新規登録か、所属税理士からの変更登録かを確認し、必要な書類と費用を確認した
□ 税務署へ提出する開業関係の届出を確認した5. 設備
□ 机・椅子・パソコン・電話・インターネット・複合機など必要なものをそろえた
□ 会計ソフト・税務申告ソフト・電子契約・クラウドストレージを選んだ
□ 多要素認証・アクセス権限・バックアップなど情報管理の設定を済ませた6. 業務体制
□ 業務範囲・報酬・解約・秘密保持を明記した契約書を用意した
□ 問い合わせから請求までの業務フローを決めた
□ 外注先を使う場合の品質管理・情報管理・責任分担を確認した7. 集客
□ 紹介・士業連携・Webサイト・SNSなど、使う集客手段を決めた
□ 勤務先の規則と守秘義務を守ったうえで、見込み客との接点を設計した8. 資金
□ 登録費用・事務所費用・設備費用など開業時にかかる費用を見積もった
□ 売上が安定するまでの運転資金と生活費を確保した
□ 融資・補助金・助成金の利用を検討した
すべてにチェックが付いていなくても問題ありません。開業日まで時間がある方は、チェックが付いていない項目から順にひとつずつ進めていきましょう。
すでに退職日が決まっている方は、税理士登録の申請や事務所の登録など、期限のある手続きから優先すると安心です。
税理士の開業準備は開業日から逆算して始める
税理士の開業準備には「何か月前から始めるべき」という一律の正解はなく、希望する開業日を先に決め、そこから逆算して各準備の期限を決めることが大切です。
登録・事務所・資金・業務環境・集客のそれぞれに期限を設定しておくと、何から手をつけるべきかを判断しやすくなります。
以下は、開業6か月前から開業直後までのモデルスケジュールです。勤務先の状況や登録経路によって前後するため、自身の開業日に置き換えて調整してみるとよいでしょう。
時期 | 主な開業準備内容 |
|---|---|
開業6か月前 | ・開業日の決定と退職申出の時期の確認 |
開業3か月前 | ・事務所の形態・場所の決定 |
開業1か月前 | ・パソコン・通信環境・会計ソフトなど設備の整備 |
開業直後 | ・税務署への開業関係の届出 |
開業スケジュールは、税理士登録の審査や退職時の引き継ぎ、繁忙期を見込んで余裕を持たせることが大切です。登録には2〜3か月ほどかかるため、開業時期から逆算して準備を進めましょう。
また、開業してすぐに確定申告の時期を迎えないようにすると、準備に余裕が持てます。
税理士として開業する前に確認したい3つの条件
税理士として開業するには、税理士となる資格・実務経験・事務所の3つの条件を満たしたうえで、税理士名簿への登録を受ける必要があります。また、試験合格者や試験免除者が登録する場合は、実務経験が通算2年以上必要です。
登録が決まるまでは税理士を名乗れないため、開業日を決める前に条件をすでに満たしているかを確認しておきましょう。
条件 | 内容 | 確認しておきたいこと |
|---|---|---|
税理士となる資格 | 税理士試験の合格者、試験科目の全部を免除された人、弁護士、公認会計士のいずれかに該当する | 自身の登録経路と、その経路で求められる書類 |
実務経験 | 試験合格者・試験免除者は、租税または会計に関する事務に従事した期間が通算2年以上必要 | 勤務先ごとに在職証明書を取得できるか、単純な入力事務などが期間に含まれていないか |
事務所 | 開業税理士は自らの税理士事務所を設置する義務があり、登録申請時に設置を確認できる書類を提出する | 登記事項証明書・賃貸借契約書・税理士事務所設置同意書・建物の外観と執務場所の写真などをそろえられるか |
引用・参照:「税理士登録の手引」日本税理士会連合会、「登録に必要な提出書類等」日本税理士会連合会
実務経験は、税理士試験の合格前後を問わず、複数の勤務先での期間を合算できます。ただし、単純な入力事務などは対象にならないため注意が必要です。
弁護士や公認会計士は実務経験を求められませんが、登録経路によって要件が異なるため、日本税理士会連合会の「税理士登録の手引」で確認しておきましょう。
また、開業税理士は、登録申請時に事務所の設置を確認できる書類を提出する必要があります。必要書類は自己所有・賃貸・無償使用などによって異なるため、事前に確認しておくことが大切です。
なお、勤務先ですでに所属税理士として登録している場合は、新たに登録するのではなく、登録区分を「所属税理士」から「開業税理士」に変更する手続き(変更登録)を行います。税理士の登録区分は業務の形態によって決まり、形態が変わったときは遅滞なく変更を申請する必要があります。新規登録とは必要な書類や費用が異なるため、自分がどちらに当たるかを先に確認しておきましょう。
引用・参照:「税理士制度のQ&A」国税庁
税理士の開業準備を進める8つのステップ
開業条件を満たしていることを確認できたら、開業日までの準備を具体的に進めていきます。
準備は、以下のスケジュール・事業計画・料金・事務所・手続き・設備・業務体制・集客の順に進めると、後の工程で手戻りが起こりにくくなります。
ステップ | 主な内容 |
|---|---|
1. 開業日と退職までのスケジュールを決める | 開業日の決定、退職申出・引き継ぎ・登録申請の期限設定 |
2. 対象顧客・得意分野・提供サービスを決める | 対象顧客と業種・企業規模、提供する業務としない業務の整理 |
3. 売上目標・料金・必要顧客数を試算する | 目標売上と料金から必要な顧客数を逆算 |
4. 開業場所と事務所形態を決める | 自宅・賃貸事務所・レンタルオフィスの比較 |
5. 税理士登録と開業関係の手続きを進める | 税理士会への登録申請、税務署への届出 |
6. 設備・会計ソフト・情報管理環境を整える | 備品・パソコン・通信環境の準備、ソフトの選定 |
7. 契約書・業務フロー・外注先を整える | 契約書のひな形、業務フローの標準化 |
8. 開業前から集客・営業を始める | 集客手段の整理、見込み客との接点づくり |
1.開業日と退職までのスケジュールを決める
まず決めておきたいのが、希望する開業日です。開業日が決まれば、退職の申出や引き継ぎ、有給休暇の消化、税理士登録の申請時期を逆算して考えられます。
以下を参考に、開業日から逆算して、退職までに必要な準備を順番に整理しておきましょう。
就業規則を確認し、退職を申し出る期限を把握する
担当顧客の決算期や申告期限を踏まえ、後任への引き継ぎ期間を確保する
引き継ぎ後に有給休暇を消化できるよう、余裕を持って退職日を設定する
税理士登録には2〜3か月ほどかかるため、開業日の3〜4か月前を目安に申請する
あわせて、就業規則や秘密保持に関する取り決めも確認することが大切です。勤務先で扱っていた顧客情報や資料、社内のひな形などを持ち出すと、契約違反となったり、勤務先との関係を損ねたりするリスクがあります。
ここまでのポイントを踏まえて、10月1日の開業を目指す場合の具体的なスケジュールを見てみましょう。
10月1日開業を目指す場合のスケジュール例
時期 | 主な準備 |
|---|---|
4月 | 開業日を10月1日に決め、就業規則で退職申出の期限を確認する |
5月 | 事務所の場所を決め、登録申請に必要な書類を集め始める |
6月 | 勤務先へ退職を申し出て、税理士会へ登録申請する |
7〜8月 | 担当顧客を後任へ引き継ぐ |
9月 | 有給休暇を消化しながら設備や契約書を準備し、登録完了の通知を受け取る |
10月1日 | 開業し、税務署への届出を行う |
また、退職後の失業保険については、後の「退職後に開業準備をする場合は失業保険の受給条件を確認する」の章で解説します。
2.対象顧客・得意分野・提供サービスを決める
開業前に、どのような顧客に何を提供する事務所なのかを決めておくと、料金設定や事務所の場所、集客方法も考えやすくなります。法人・個人・相続など幅広く対応しようとすると、営業先や情報発信の内容を絞りにくくなり、価格で比較されやすくなる点にも注意が必要です。
決めておきたいのは、次の3点です。
法人・個人事業主・相続など、中心とする顧客層を決め、業種や企業規模まで具体的にする
記帳代行、申告、経営相談、資金調達支援、相続など、提供する業務と提供しない業務を分ける
勤務先での経験や得意な業務と、開業予定地のニーズを踏まえて、自事務所の強みを整理する
整理した内容は事業計画としてまとめておけば、融資の申込みや次のステップで行う料金設定にも活用できます。
まずは、以下のように対象顧客や提供サービスは、具体的に書き出して整理してみましょう。
対象顧客と提供サービスの整理例
項目 | 内容 |
|---|---|
対象顧客 | 〇〇市と隣接3市の、年商1〜5億円の建設業・製造業の法人 |
提供する業務 | 月次の試算表報告と経営相談、決算・申告、金融機関向け事業計画書の作成 |
提供しない業務 | 相続税申告は提携税理士、給与計算は社会保険労務士を紹介 |
強み | 勤務先で建設業の顧問先を20社担当し、資金調達支援の実績がある |
こうした基準を先に決めておくと、開業後に依頼を受けるかどうか迷ったときにも判断しやすくなります。
自事務所の強みを他事務所との違いとして打ち出す方法は、以下の記事で詳しく解説していますので、あわせて確認してみてください。
【2026年版】税理士事務所を差別化する方法・施策とは?集客につなげるSTEPも解説
3.売上目標・料金・必要顧客数を試算する
対象顧客と提供サービスが決まったら、目標とする売上から必要な顧客数を逆算し、実際に獲得できそうな件数かを確認します。
売上目標を現実的な計画に落とし込むために、まずは次の3点を整理してみましょう。
開業初年度と2〜3年目の年間売上目標を決める
月額顧問料、決算・申告料、スポット業務の料金を設定する
目標売上を1社あたりの年間報酬で割り、必要な顧問先数を計算する
たとえば、月額顧問料が3万円、決算・申告料が15万円なら、1社あたりの年間報酬は51万円です。年間売上1,000万円を目指す場合、約20社の顧問先が必要になります。
あわせて、家賃やソフト利用料、会費などの固定費と、外注費などの変動費を見積もり、どの程度の売上があれば経費をまかなえるのかも確認しておきましょう。
以下のように具体的な数字を当てはめると、必要な顧客数や損益分岐点をよりイメージしやすくなります。
必要顧客数の試算例(年間売上1,000万円を目指す場合)
項目 | 金額・件数 |
|---|---|
月額顧問料 | 3万円(年間36万円) |
決算・申告料 | 15万円 |
1社あたりの年間報酬 | 51万円 |
必要な顧問先数 | 1,000万円 ÷ 51万円 ≒ 20社 |
年間の固定費(家賃・ソフト・会費など) | 300万円 |
損益分岐点となる顧問先数 | 300万円 ÷ 51万円 ≒ 6社 |
この試算を基準にしておけば、開業後の営業活動や設備投資にどこまで費用をかけるかも判断しやすくなります。
開業後に顧問料を見直す方法や顧問先への伝え方については、以下の記事で解説していますのであわせて参考にしてみてください。
税理士の顧問料を値上げする方法とは?時間単価で決める値上げ幅や伝え方の例文を紹介
4.開業場所と事務所形態を決める
事務所は、自宅・賃貸事務所・レンタルオフィスを、登録の可否や費用、信用、プライバシー、来客対応、採用のしやすさなどから比較して選びましょう。税理士登録では事務所の設置を確認できる書類が必要になるため、開業場所は登録申請の前に決めておくと安心です。
以下のようにそれぞれの特徴を比べながら、自分の開業方針に合う事務所形態を検討しましょう。
比較項目 | 自宅 | 賃貸事務所 | レンタルオフィス |
|---|---|---|---|
登録の可否 | 可。 | 可。 | 可。 |
初期費用 | ほぼ不要 | 敷金・礼金・内装費などがかかる | 比較的抑えやすい |
信用 | 自宅住所を公開することになる | 事務所としての印象を持ってもらいやすい | 施設によって異なる |
プライバシー | 自宅住所が公開される | 自宅と分けられる | 自宅と分けられる |
来客対応 | 生活空間との区分が必要 | 対応しやすい | 会議室が予約制の場合が多い |
採用 | 人を増やしにくい | 対応しやすい | 席数に制限がある |
自宅で開業する場合は生活空間と仕事をする場所を分け、賃貸物件や分譲マンションでは、契約や管理規約で事務所として利用できるかを確認することが大切です。レンタルオフィスは、住所だけを借りるプランでは事務所として認められない場合があります。
必要書類は建物の所有・利用形態によって異なるため、日本税理士会連合会の「登録に必要な提出書類等」を確認し、契約前に必要な書類を用意できるかも確認しておきましょう。
重視する条件ごとに、どのような事務所形態が選択肢になるかを整理すると、次のようになります。
事務所形態の選び方の例
・固定費を抑えたい場合は自宅で開業し、来客時に貸会議室を利用する
・来客のしやすさを重視する場合は、駅に近い賃貸事務所やレンタルオフィスの個室を選ぶ
・将来の採用を考えている場合は、席数を増やせる賃貸事務所を検討する
開業時の費用だけでなく、顧客との打ち合わせや将来の人員体制まで考えて選ぶと、あとから移転する負担も減らしやすくなります。
5.税理士登録と開業関係の手続きを進める
税理士登録の手続きは、これまでの登録状況によって異なります。
はじめて税理士登録をする場合は、事務所の所在地を管轄する税理士会に登録申請書を提出します。申請時には登録免許税6万円と登録手数料5万円が必要で、別途、税理士会の入会金や会費もかかります。
勤務先で所属税理士として登録している場合は、登録区分を開業税理士に変える変更登録の申請を行います。東京税理士会の例では、変更登録申請書のほか、事前に支部へ提出する届出書、新しい税理士証票用の写真、書換手数料5,000円が必要です。事務所の場所によって所属する税理士会が変わる場合など、手続きが異なるケースもあるため、現在所属している税理士会に確認しておきましょう。
はじめて登録する場合の主な提出書類は、次のとおりです。
税理士登録申請書、履歴書、誓約書
登録免許税領収証書または事前届完了通知書、登録手数料
写真、身分証明書
税理士となる資格を証明する書類
在職証明書や源泉徴収票など、実務経験を確認する書類
登記事項証明書や賃貸借契約書など、事務所の設置を確認する書類
必要な書類は登録経路や事務所の形態によって異なり、税理士会から追加書類を求められることもあります。申請前に、提出先の税理士会で確認しておきましょう。
引用・参照:「登録に必要な提出書類等」日本税理士会連合会
個人で開業する場合は、税務署への届出も必要です。国税庁の「開業する場合」で案内されている主な届出には、次のようなものがあります。
個人事業の開業・廃業等届出書
所得税の青色申告承認申請書
青色事業専従者給与に関する届出書
源泉所得税の納期の特例の承認に関する申請書
これらは、必要に応じてe-Taxから作成・提出できます。
引用・参照:「開業する場合」国税庁
税理士法人として開業する場合は法人の設立登記や届出なども必要です。また、従業員を雇う場合は労働保険・社会保険の手続きなども必要なケースもあります。都道府県や市区町村への届出についても確認しておくと安心です。
個人で自宅開業する場合の手続きの流れを、時期ごとに整理すると次のようになります。
手続きの進め方の例(個人・自宅開業の場合)
時期 | 主な手続き |
|---|---|
開業3〜4か月前 | 必要な証明書類をそろえ、税理士会へ登録申請する |
登録決定後 | 税理士証票を受け取り、登録番号を確認する |
開業後 | 税務署へ必要な届出を行い、都道府県などへの手続きも進める |
従業員を雇ったとき | 労働保険・社会保険の手続きを行う |
手続きによって提出先や期限が異なるため、開業日から逆算して順番を整理しておくと、抜け漏れを防ぎやすくなります。
6.設備・会計ソフト・情報管理環境を整える
設備をそろえるだけでなく、顧客のデータを安全に扱える環境を開業前に整えておくことが大切です。
開業までにそろえたいものは、次のとおりです。
机、椅子、鍵付きの書棚・キャビネット
パソコン、モニター、複合機、電話、インターネット回線
会計ソフト、税務申告ソフト、e-Tax・eLTAX、電子契約、請求書発行、クラウドストレージ、チャット・Web会議ツール
会計ソフトは、対象とする顧客が利用しているものも踏まえて選びましょう。freeeやマネーフォワード クラウドを利用する顧客が多い場合は、事務所側でも対応できるようにし、税務申告ソフトや経営分析ツールとの連携も確認しておくと、入力作業を減らしやすくなります。
情報管理についても、顧客のデータを預かる前に以下のような必要な設定を済ませておくことが大事です。
項目 | 確認しておきたいこと |
|---|---|
多要素認証 | 会計ソフト、クラウドストレージ、メールなど、顧客データを扱うサービスで有効にする |
アクセス権限 | 顧客ごとにフォルダを分け、職員や外注先が増えた場合も閲覧範囲を制限できるようにする |
バックアップ | 複数の場所にデータを保存し、必要なときに復元できるか確認する |
端末管理 | パソコンの暗号化や画面ロック、紛失時の対応を設定し、私用端末と分けて管理する |
1人で開業する場合は、たとえば次のように必要性やコストを考えながら設備やIT環境をそろえていきましょう。
1人で開業する場合の設備・環境の例
・机・椅子・鍵付きキャビネットは、中古やアウトレットを活用して初期費用を抑える
・ノートパソコン1台と外付けモニターを用意し、複合機はリースで導入する
・固定電話は置かず、IP電話と携帯電話で対応する
・クラウド会計と税務申告ソフトを連携させる
・クラウドストレージは顧客ごとにフォルダを分け、共有リンクの期限を設定する
・パスワード管理ツールを使い、各サービスで多要素認証を設定する
最初から必要なものをすべてそろえるのではなく、業務量や顧客数に合わせて追加していくと、開業時の負担を抑えられます。
7.契約書・業務フロー・外注先を整える
開業前に契約書のひな形と業務の流れを決めておくと、顧客ごとの対応にばらつきが出にくくなり、職員や外注先が増えたときも引き継ぎやすくなります。
契約書には、次の内容を明記しておきましょう。
記帳・申告・月次報告など、契約に含む業務と含まない業務
月額顧問料、決算料、追加業務の料金、支払期日、消費税の扱い
解約までの予告期間や、年度途中で解約した場合の決算料の扱い
顧客データの扱いと、外注先へ提供する場合の条件
顧客が資料を提出する期限と、遅れた場合の対応
業務の流れは、問い合わせ、初回面談、見積・契約、資料回収、月次処理、報告、決算・申告、請求まで整理し、それぞれの担当者や期限、使うツールを決めておきます。
記帳代行や給与計算などを外注する場合は、チェック方法や修正時の連絡先、秘密保持、データの受け渡し方法、ミスが起きた場合の対応などを事前に確認しておきましょう。また、申告書の作成や税務相談など、税理士以外に任せられない業務を外注しないことも重要です。
月次業務については、作業ごとの期限と使うツールまで決めておくと、次のように整理できます。
月次業務フローの例
工程 | 期限の目安 | 使うツール |
|---|---|---|
資料回収 | 翌月5日まで | クラウドストレージ、チャット |
記帳・仕訳の確認 | 翌月10日まで | クラウド会計ソフト |
月次報告資料の作成 | 翌月15日まで | 経営分析ツール |
報告面談 | 翌月20日まで | Web会議ツール、訪問 |
請求 | 月末 | 請求書発行サービス |
こうした流れを開業前に決めておけば、顧客が増えたあとも業務を整理しやすくなります。
8.開業前から集客・営業を始める
開業後に顧客がいない期間をできるだけ短くするには、開業前から見込み客との関係を作っておくことが大切です。税理士登録が完了するまでは税理士業務を受けられませんが、開業後に相談してもらうための準備は進められます。
集客の方法には、次のようなものがあります。
知人の経営者や前職以外で知り合った人、先輩税理士からの紹介
金融機関、社会保険労務士・司法書士・行政書士などの他士業、商工会議所とのつながり
ホームページ、SEO、Googleビジネスプロフィール、SNSからの問い合わせ
セミナーや交流会への参加、創業スクールなどでの講師活動
開業前には、ホームページや名刺、事務所案内を用意するほか、開業を知らせる相手のリストを作ったり、他士業や金融機関と顔合わせをしたりしておくとよいでしょう。
ただし、税理士登録が完了するまでは、名刺やホームページ、SNS、あいさつ状で「税理士」と名乗ることや、業務の依頼を受けたり予約を取ったりすることはできません。ホームページやあいさつ状は準備までにとどめ、公開・送付は登録完了後に行いましょう。
一方、勤務先の顧客に独立を伝えて勧誘すると、就業規則や秘密保持に関する取り決めに反し、勤務先との関係を損なうリスクがあります。勤務先の顧客情報は使わず、自分で築いた人脈やWebからの新規問い合わせを中心に集客方法を考えましょう。
開業前から何を進めておくかを時期ごとに整理すると、たとえば次のようになります。
開業前の営業計画の例
時期 | 主な準備 |
|---|---|
開業3か月前 | ホームページの対応業種・料金・プロフィールなどを決め、制作を進める |
開業2か月前 | 知人や以前の同僚、同期の税理士など、開業を知らせる相手を整理する |
開業1か月前 | Googleビジネスプロフィールの登録準備と、開業案内の文面を用意する |
開業直後 | 開業案内を送り、金融機関や他士業へのあいさつ、セミナーの案内などを始める |
集客方法をひとつに絞らず、紹介とWebの両方から問い合わせにつながる流れを作っておくと、開業後の営業を進めやすくなります。
ホームページやSEO、MEO、SNSなどWeb集客の具体的な進め方は、以下の記事で解説していますので、あわせて確認してみてください。
税理士のWeb(HP・サイト含む)集客12の施策とは?短期・中長期・予算別に整理して解説
税理士の開業に必要な費用と運転資金
税理士として開業するには、登録手続きだけでなく、事務所や設備、ソフト、広告などにも費用がかかります。
開業後すぐに売上が安定するとは限らないため、初期費用に加えて、しばらく事業を続けられるだけの運転資金や生活費も見込んでおくことが大切です。
1.税理士登録・行政手続きにかかる費用
2.事務所・什器・通信環境にかかる費用
3.会計ソフト・税務ソフト・セキュリティにかかる費用
4.広告宣伝・採用・外注にかかる費用
5.開業後に備えておく運転資金と生活費
1.税理士登録・行政手続きにかかる費用
はじめて税理士登録をする場合は、登録免許税6万円と登録手数料5万円の合計11万円が全国共通で必要です。これに加えて、所属する税理士会と支部の入会金・会費がかかります。
税理士登録から開業後の届出までにかかる主な費用をまとめると、次のとおりです。
項目 | 目安金額 | 備考 |
|---|---|---|
登録免許税 | 6万円 | 全国共通。納付書またはマイナポータルで納付する |
登録手数料 | 5万円 | 全国共通 |
税理士会の入会金 | 4万円程度 | 税理士会によって異なる |
会館建設費など | 2万円程度 | 税理士会によって有無や金額が異なる |
税理士会の年会費 | 7〜10万円程度 | 例:東京税理士会は年額8万1,000円 |
支部の年会費 | 3〜6万円程度 | 支部によって異なる |
書類の取得費 | 数千円 | 身分証明書、登記事項証明書、印鑑登録証明書など |
税務署・都道府県への届出 | 無料 | 開業届、青色申告承認申請書、事業開始等申告書 |
引用・参照:「登録に必要な提出書類等」日本税理士会連合会、「【参考】他の税理士会から東京会に転入する場合」東京税理士会
入会金や会費は、開業予定地を管轄する税理士会と支部で金額が異なります。年会費は毎年かかる固定費のため、開業初年度だけでなく2年目以降の資金計画にも含めることが大切です。
正確な金額は各税理士会のサイトで確認するか、登録申請の際に窓口で確認するとよいでしょう。
2.事務所・什器・通信環境にかかる費用
事務所関連の費用は、自宅・レンタルオフィス・賃貸事務所のどれを選ぶかで、初期費用に100万円以上の差が出ます。
事務所の形態によって費用がどのくらい変わるのか、自宅・レンタルオフィス・賃貸事務所に分けて下の表で比べてみましょう。
項目 | 自宅 | レンタルオフィス | 賃貸事務所 |
|---|---|---|---|
契約の初期費用(敷金・礼金・保証金など) | 0円 | 5〜20万円 | 20〜60万円(賃料の2〜6か月分) |
月額の賃料・利用料 | 0円 | 3〜10万円(個室) | 8〜15万円(10坪前後) |
内装・工事 | 0〜5万円 | 0円 | 10〜50万円 |
机・椅子・キャビネット | 5〜15万円 | 0〜5万円 | 10〜30万円 |
パソコン・モニター | 15〜30万円 | 15〜30万円 | 15〜30万円 |
複合機 | 3〜10万円(家庭用)または月額リース | 共用のことが多い | 月額1〜2万円(リース) |
電話・インターネット | 月額5,000円〜1万円 | 利用料に含まれることが多い | 月額1〜2万円 |
初期費用の合計目安 | 20〜50万円 | 25〜70万円 | 80〜200万円 |
自宅開業は初期費用を抑えられる一方、来客時に使う貸会議室の費用や、自宅住所を公開しない場合のバーチャルオフィスの費用が別にかかることがあります。
賃貸事務所は、顧客からの見え方や人を雇うときの使いやすさにメリットがありますが、契約時の保証金や内装費だけでなく、退去時にかかる費用も見込んでおく必要があるでしょう。
3.会計ソフト・税務ソフト・セキュリティにかかる費用
ソフト関連の費用は、初期費用よりも毎月・毎年かかる利用料の合計で比較することが大切です。ひとつずつは数千円でも、複数のサービスを契約すると年間で数十万円になります。
会計ソフトや税務ソフトなどにどのくらい費用がかかるのか、導入時と利用後に分けて下の表で確認してみましょう。
項目 | 導入費の目安 | 月額・年額の目安 | 備考 |
|---|---|---|---|
クラウド会計ソフト(事務所用) | 0円 | 月額3,000円〜1万円 | freee、マネーフォワード クラウドなど。顧問先数に応じたプランがある |
税務申告ソフト | 0〜30万円 | 年額10〜40万円 | 法人税・所得税・消費税・相続税など、対応する税目で変わる |
給与計算ソフト | 0円 | 月額2,000〜5,000円 | 給与計算を受託する場合 |
電子契約 | 0円 | 月額0〜1万円 | 送信件数が少ないプランなら無料の場合もある |
請求書発行サービス | 0円 | 月額0〜3,000円 | 会計ソフトに含まれる場合もある |
クラウドストレージ | 0円 | 月額1,000〜2,000円/人 | 顧客とのファイル共有に使う |
セキュリティ対策ソフト・パスワード管理 | 0円 | 月額500〜2,000円 | 端末ごとに必要 |
経営分析・レポートツール | 0円 | 月額数千円〜 | 月次報告や経営支援を提供する場合 |
契約前には、機能が重複していないか、必要なアカウント数はいくつか、会計ソフトと申告ソフトが連携できるかを確認しましょう。
開業時は利用人数1人のプランから始め、職員が増えた時点でプランを見直すと、使わないアカウントに費用を払わずに済みます。年間の合計額を出し、前の章で試算した固定費に含めておきましょう。
4.広告宣伝・採用・外注にかかる費用
集客の費用は、開業時に必ずかかるものと、顧客が増えてから追加するものに分けて見積もると、初期の支出を抑えられます。採用や外注の費用も、開業時ではなく業務量が増えてから発生するものとして分けて考えましょう。
集客・採用・外注でどのような費用がかかるのか、代表的な項目と金額の目安を下の表にまとめました。
区分 | 項目 | 目安金額 | 備考 |
|---|---|---|---|
集客 | ホームページ制作 | 自作:0〜5万円/外注:30〜100万円 | ノーコードツールでの自作か、制作会社への依頼かで差が出る |
集客 | ドメイン・サーバー | 年額1〜3万円 | 自作の場合はツールの月額に含まれることもある |
集客 | 名刺・封筒・あいさつ状 | 1〜5万円 | 開業時に必要 |
集客 | Web広告 | 月額3〜10万円 | 顧客が増えるまでの期間に限って使う場合が多い |
集客 | セミナー・交流会 | 1回5,000円〜3万円 | 会場費、参加費 |
採用 | 職員の給与・社会保険料 | 月額25〜40万円/人 | 給与に加え、社会保険料の事業主負担分がかかる |
採用 | 求人費 | 0〜100万円 | ハローワークは無料、人材紹介は年収の30〜35%程度 |
外注 | 記帳代行・給与計算 | 1社あたり月額5,000円〜3万円 | 仕訳数や従業員数で変わる |
外注 | 事務・経理のアウトソーシング | 月額3〜10万円 | 繁忙期だけの依頼も可能 |
開業時に優先して費用をかけたいのはホームページです。料金や対応業種を載せた数ページのサイトがあれば、紹介で名前を聞いた人にも安心して問い合わせてもらえます。
職員の採用は固定費が大きく増えるため、顧問先数と業務量の見通しが立ってから検討するとよいでしょう。
5.開業後に備えておく運転資金と生活費
開業後は顧問料の入金が始まるまで数か月かかることが多いため、事務所の固定費と自身の生活費を分けて、6か月〜1年分を目安に確保しておくことが大切です。
顧問契約は月ごとに少しずつ増えていくため、初年度は契約しても売上に反映されるのが数か月後になります。
開業後しばらく売上が安定しない場合に備えて、毎月かかる費用と6か月分の金額を整理しておきましょう。
区分 | 項目 | 月額の目安 | 6か月分 |
|---|---|---|---|
固定費 | 事務所の賃料・利用料 | 0〜10万円 | 0〜60万円 |
固定費 | ソフト・通信費 | 3〜5万円 | 18〜30万円 |
固定費 | 税理士会の会費(月割) | 約1万円 | 約6万円 |
固定費 | 広告宣伝費 | 3〜5万円 | 18〜30万円 |
変動費 | 外注費・交通費・消耗品 | 1〜3万円 | 6〜18万円 |
生活費 | 家賃・食費・保険料など | 25万円前後 | 150万円前後 |
合計 | ー | 33〜49万円 | 200〜300万円 |
運転資金は、資金繰り表を作って確認しましょう。月ごとの入金(顧問料・決算料)と出金(固定費・変動費・生活費)を並べ、開業から12か月分の残高を以下のシナリオに沿って計算しておくと必要な自己資金や融資額を決めやすくなるでしょう。
計画どおりに顧客が増えた場合
顧客数が計画の半分にとどまった場合
初年度の顧客がほとんど増えなかった場合
必要資金が不足しそうな場合は、後の章で紹介する日本政策金融公庫の融資などを、開業前に申し込んでおくことも検討してみてください。
税理士が独立開業する年齢とタイミング
税理士が独立開業するのに「この年齢がベスト」という基準はなく、年齢よりも、実務経験・顧客の見込み・専門分野・資金・家庭の状況など、開業に必要な準備ができているかで判断することが大切です。
「30代のうちに」「40代までに」といった目安を見かけることもありますが、同じ年齢でも準備の進み具合は人によって大きく異なります。
開業する時期を考えるときは、次の5つを確認してみましょう。
確認項目 | 確認しておきたいこと |
|---|---|
実務経験 | ひととおりの税目や業種を担当し、自分で申告まで対応できるか |
顧客の見込み | 開業後に相談してもらえそうな人脈や紹介先があるか |
専門分野 | 得意とする業種や業務があり、事務所の強みとして伝えられるか |
資金 | 開業費用に加えて、6か月〜1年ほどの事業資金と生活費を用意できるか |
家庭の状況 | 収入が安定しない時期について家族の理解があり、住宅ローンや教育費などの支払いにも無理がないか |
年代によって、開業時の強みや気をつけたい点にも以下のような違いがあります。
年代 | 強み | 注意点 |
|---|---|---|
20〜30代 | 体力や時間に余裕を持ちやすく、クラウド会計やSNSなど新しいツールにも慣れやすい。同世代の経営者や創業者と長く付き合っていける | 実務経験や人脈がまだ少なく、開業してから顧客を増やすまでに時間がかかることがある。経験の浅さを気にする経営者もいる |
40代 | 実務経験や人脈が増え、得意分野もはっきりしやすい。開業資金もある程度準備しやすい | 住宅ローンや教育費が重なる時期でもあり、収入が減ったときの家計への影響が大きくなりやすい。勤務先での役職や担当も増え、退職までの調整に時間がかかることがある |
50代以降 | 長年の経験や実績があり、事業承継や相続など、経営者の年代に近い相談にも対応しやすい | 開業して事業が安定してから引退するまでの期間は短くなる。体力面に加えて、将来だれに事務所を引き継ぐかも考えておく必要がある |
また、日本税理士会連合会が令和6年4月に実施した第7回税理士実態調査では、税理士全体の53.6%が60歳以上です。
開業税理士では60代が28.9%、70代が27.0%で、30代は3.2%、40代は13.7%と報告されています。
引用・参照:「第7回税理士実態調査報告書」日本税理士会連合会
ただし、この数字は調査時点で税理士会に登録している税理士の年齢構成を示したもので、何歳で開業するのがよいかを示すものではありません。長く開業を続けている税理士が多いことや、若い世代の登録者が少ないことも影響していると考えられます。
年齢だけを理由に開業を先送りするのではなく、まずは上記の5つを確認し、まだ足りない部分があれば勤務を続けながら準備を進め、そのうえで開業する時期を決めるとよいでしょう。
独立開業した税理士の年収
開業税理士の年収を考えるときは、事務所の売上ではなく、売上から家賃・ソフト代・会費・人件費などの経費を引いた所得を見ることが大切です。
たとえば、年間の売上が1,000万円で経費が250万円なら、所得は750万円です。さらに税金や社会保険料を支払う必要があります。
開業税理士がどのくらいの所得を得ているかは、日本税理士会連合会の調査で以下のようにまとめられています。
所得(総所得金額) | 割合 |
|---|---|
300万円以下 | 26.0% |
300万円超〜500万円以下 | 16.9% |
500万円超〜700万円以下 | 12.6% |
700万円超〜1,000万円以下 | 15.5% |
1,000万円超〜1,500万円以下 | 13.9% |
1,500万円超〜2,000万円以下 | 7.3% |
2,000万円超 | 7.8% |
引用・参照:「第7回税理士実態調査報告書」日本税理士会連合会
この結果を見ると、開業税理士の所得は300万円以下から2,000万円を超えるケースまで、かなり幅があることがわかります。
一方、税理士の年収は810.8万円とされています。ただし、この金額は令和7年賃金構造基本統計調査をもとにしたもので、職種は「公認会計士,税理士」、対象は従業員10人以上の事業所で働く人です。
引用・参照:「税理士」職業情報提供サイト(job tag)厚生労働省
また、個人で事務所を開いている税理士の所得は含まれていないため、開業税理士の所得とは分けて見る必要があります。
開業後にどのくらいの所得を得られるかは、顧問先の数や料金、受ける仕事の内容、経費のかけ方によって変わります。前の章で計算した必要な顧客数や損益分岐点も参考にしながら、目標とする所得を得るにはどのくらいの売上が必要なのかを考えてみましょう。
退職後に開業準備をする場合は失業保険の受給条件を確認する
一般に失業保険と呼ばれる雇用保険の基本手当は、就職する意思と能力があり、積極的に求職活動をしているのに職に就けない「失業の状態」にある人が対象で、開業準備に専念している期間は原則として受給できません。
退職後すぐに開業する予定であれば、基本手当を生活費の当てにしない資金計画を立てておく必要があります。
厚生労働省のQ&Aでは、失業の状態は次の3つをすべて満たす状態とされています。
積極的に就職しようとする意思があること
いつでも就職できる能力(健康状態・環境など)があること
積極的に仕事を探しているにもかかわらず、現在職業に就いていないこと
自営業を始めた人や、その準備に専念している人は、この「失業の状態」には当てはまらないため、基本手当の対象外となります。
引用・参照:「Q&A~労働者の皆様へ(基本手当、再就職手当)~」厚生労働省
一方、開業後に事業を休止・廃止した場合に備えた特例もあります。2022年7月1日以降、離職後に事業を始めた人や、事業またはその準備に専念し始めた人は、事業を行っている期間を最長3年間、原則1年間の受給期間に含めない特例を申請できる制度です。
引用・参照:「離職後に事業を開始等した場合の雇用保険受給期間の特例について」厚生労働省
この特例は、開業後に事業を休止・廃止した場合に備えて、基本手当を受けられる期間を延ばすための制度です。
退職から開業までの期間や開業後の予定によって、利用できる制度は変わります。退職前後に住所地を管轄するハローワークへ相談し、自分の場合はどのような手続きが必要か確認しておきましょう。
税理士の開業時に検討できる融資・補助金・助成金
税理士として開業する際は、自己資金だけでなく、融資や補助金・助成金を活用できる場合があります。
ここでは、開業時に検討しやすい代表的な制度を4つ紹介します。
1.日本政策金融公庫の新規開業・スタートアップ支援資金
2.小規模事業者持続化補助金<創業型>
3.デジタル化・AI導入補助金2026
4.厚生労働省の雇用関係助成金
1.日本政策金融公庫の新規開業・スタートアップ支援資金
新規開業・スタートアップ支援資金は、新たに事業を始める方や、事業開始後おおむね7年以内の方を対象とした日本政策金融公庫の融資制度です。設備資金や運転資金に利用でき、開業時の資金調達にも活用できます。
引用・参照:「新規開業・スタートアップ支援資金」日本政策金融公庫
融資限度額は7,200万円で、このうち運転資金は4,800万円までです。ただし、審査によっては希望した金額の融資を受けられない場合があります。
創業前や創業して間もない場合は、申込みにあたって創業計画書の用意が必要です。これまでの経験や提供するサービス、取引先、必要な資金、売上の見通しなどを記載するため、本記事のステップ2〜3で整理した内容も活用できます。
開業時は売上実績がないため、これまでの経験や資金計画、売上の見通しを具体的に説明できるよう準備しておきましょう。
2.小規模事業者持続化補助金<創業型>
小規模事業者持続化補助金<創業型>は、創業して間もない小規模事業者が、経営計画に沿って行う販路開拓などに利用できる補助金です。ホームページの制作やチラシ、広告なども、販路開拓に必要な経費として対象になる場合があります。
引用・参照:「小規模事業者持続化補助金<創業型>」中小企業庁・小規模事業者持続化補助金<創業型>事務局
申請には、市区町村などが行う「特定創業支援等事業」の支援を受けていることが条件です。2026年の第4回公募では、支援を受けた日と開業日の両方が、2025年12月15日から2026年12月15日までの期間に含まれている必要があります。対象となる支援や証明書の取得方法は自治体によって異なるため、早めに確認しておきましょう。
もうひとつ注意したいのが、発注や契約の時期です。採択された後でも、交付決定日前に発注・契約・購入したものは補助の対象になりません。補助金を使う予定の制作や広告は、交付決定を確認してから進めましょう。
3.デジタル化・AI導入補助金2026
デジタル化・AI導入補助金2026(中小企業デジタル化・AI導入支援事業費補助金)は、中小企業や小規模事業者がITツールを導入する際の費用を補助する制度です。2025年まで「IT導入補助金」と呼ばれていた制度で、会計や顧客管理、セキュリティ対策などに使うソフトウェアも対象になる場合があります。
引用・参照:「デジタル化・AI導入補助金2026」デジタル化・AI導入補助金事務局
どのソフトでも利用できるわけではなく、事前に登録されたITツールが対象です。導入したい会計ソフトや税務ソフトが登録されているか、どの申請枠に当てはまるか、どこまでの費用が補助されるかを公式サイトで確認しておきましょう。
申請する際は、IT導入支援事業者を選び、事業計画や申請内容を共同で作成します。導入したいツールだけでなく、そのツールを扱うIT導入支援事業者もあわせて確認しておくことが重要です。
4.厚生労働省の雇用関係助成金
開業時や開業後に従業員を採用する場合は、厚生労働省の雇用関係助成金を利用できる場合があります。雇入れや人材育成、職場環境の整備などを支援する制度がありますが、開業しただけで受け取れるものではなく、それぞれの支給要件を満たさなければなりません。
引用・参照:「雇用関係助成金のパンフレット(令和8年度版)」厚生労働省
令和8年度には、非正規雇用労働者の正社員化などを支援するキャリアアップ助成金、従業員の研修などを支援する人材開発支援助成金、雇用管理や職場環境の整備を支援する人材確保等支援助成金などがあります。
申請の条件や手続きの時期は制度によって異なり、事前に計画書などの提出が必要なものもあります。従業員を採用してから探すのではなく、採用や研修を考え始めた段階で、管轄の労働局やハローワークに確認しておきましょう。
税理士の開業準備で失敗を防ぐために確認したいこと
開業後に困りやすいのは、顧客が増えない、資金が足りない、安い料金で仕事を受けすぎる、業務や情報管理が特定の人に偏ることです。こうした問題の多くは、開業前の準備である程度防ぐことができます。
独立がうまくいかないケースでは、営業の準備が足りなかったり、どのような顧客を対象にするのかが曖昧なまま開業したり、低い料金で仕事を受け続けたりすることが原因になりやすいとされています。
本記事で紹介した準備項目を、主なリスクごとに整理すると次のとおりです。
主なリスク | 対応する準備項目 |
|---|---|
顧客を獲得できない | ステップ2「対象顧客・得意分野・提供サービスを決める」、ステップ8「開業前から集客・営業を始める」 |
資金が不足する | 「開業後に備えておく運転資金と生活費」、「融資・補助金・助成金」 |
低価格で疲弊する | ステップ3「売上目標・料金・必要顧客数を試算する」 |
業務や情報管理が属人化する | ステップ6「設備・会計ソフト・情報管理環境を整える」、ステップ7「契約書・業務フロー・外注先を整える」 |
開業前に不安が残る項目があれば、記事冒頭のチェックリストに戻り、該当するステップを改めて確認してみてください。
ただし、十分に準備をしていても、開業後に想定どおりに進まないことはあります。
独立開業で起こりやすい失敗と、実際に問題が起きたときの立て直し方については、以下の記事で詳しく解説していますのであわせて確認してみてください。
税理士の独立開業で失敗する7つの原因とは?後悔を防ぐ対策や手続き、助成金を解説
顧問提案を強化するなら「metrics」
開業直後の税理士事務所は、記帳や申告だけでは他事務所との違いを打ち出しにくく、顧問料の安さで比べられることもあります。
こうした課題に対して、少人数でも経営支援まで提案しやすくするのが、当社が開発・運営するmetricsです。
会計データを「見える化」し、経営判断に必要な情報をリアルタイムで把握できるクラウド経営分析ツールであり、税理士事務所から中小企業の経営企画まで、幅広い現場で使われています。
metricsを導入すると、顧問先への経営報告をわかりやすくし、経営支援を事務所の強みとして伝えやすくなります。
2026年のアップデートではAI機能も強化され、AI CFOと対話しながら予算管理やダッシュボードの作成を進められるようになりました。主な特徴は、次の4つです。
見やすいダッシュボードでスマートな経営支援を実現
予算管理と将来予測で未来に繋がる経営を支援
AIが経営データを読み解き意思決定をサポート
ストレスフリーな初期設定と自動API連携
見やすいダッシュボードでスマートな経営支援を実現
metricsでは、売上や費用の推移、損益分岐点などをひとつのダッシュボードでまとめて確認できます。開業直後は1人で記帳から面談まで担うことが多いため、毎月の資料作成にかかる時間を減らせるかどうかが重要です。
会計の知識がない経営者にも状況が伝わりやすく、面談中に「この経費はなぜ増えたのか」と聞かれても、数字をクリックすれば仕訳まで確認できます。
開業時から「毎月ダッシュボードを見ながら経営の話をする」形で契約すれば、記帳・申告だけの事務所との違いを最初の面談から伝えやすくなるでしょう。
予算管理と将来予測で未来に繋がる経営を支援
metricsでは、これまでの実績だけでなく、予算を立てて今後の見通しを顧問先と一緒に確認できます。予算を入力すると損益のプレビューがその場で更新されるため、経営者と同じ画面を見ながら来期の計画を立てることが可能です。
細かく予算を作る余裕がない顧問先には、過去の実績から期末の着地を自動で算出する「自動予測」モードが使えます。作成した予算と自動予測はダッシュボード上でワンクリックで切り替えられ、予算と実績のズレも確認しやすくなるでしょう。
節税や設備投資、採用の相談を受けたときにその場で数字を動かして示せるため、顧問料に見合う提案がしやすくなります。
AIが経営データを読み解き意思決定をサポート
metricsには、経営データの分析やダッシュボードの作成、予算案づくりを支援するAIエージェント「AI CFO」が搭載されています。資料の確認や数字の変化のチェック、確認すべき点の整理をAIに任せられるため、面談前の準備を短時間で終えやすくなるでしょう。
「売上と費用を並べて見たい」「来期は売上を20%伸ばしたい」と入力すると、目的に合ったダッシュボードや予算案の作成を進められます。顧問先ごとの見方や業種特有の確認項目を登録しておけば、将来職員を採用したときにも同じ流れで面談の準備ができる点もメリットです。
実際の使い方は、以下のYouTube動画でも確認できます。
metrics AI CFO 機能紹介プレイリスト|YouTube
ストレスフリーな初期設定と自動API連携
metricsは、freee・マネーフォワードとAPI連携でき、連携を許可するだけで仕訳や帳票を自動で取り込めます。初回の連携時には過去分を含む会計データをまとめて取り込み、勘定科目の対応付けも自動で完了するため、手作業でデータを整備する必要はありません。
連携後はデータが自動で更新されるため、面談のたびに会計ソフトから数字を取り出し、資料を作り直す手間を減らせます。新しい顧問先も連携設定をすれば使い始められるため、顧問先が増えても毎月の作業が増えにくくなることも特徴です。
開業当初から経営支援まで提案したい方や、1人でもわかりやすい月次報告を続けたい方は、無料デモで実際の画面をご確認ください。
リンク先の日程調整ページから、ご都合のよい日時を選んで予約できます。
税理士事務所へのmetrics導入事例
1人での開業を考える場合は、記帳や申告に加えて、顧問先への報告や経営相談をどのように続けるかも考えておきたいところです。ここでは、代表税理士1名で運営する3つの事務所の導入事例を紹介します。
開業後に提供したいサービスや月次面談の進め方を考える際の参考にしてみてください。
まるおか会計事務所|利益とキャッシュをわかりやすく伝える月次面談へ
市川秀税理士事務所|1人でも資金繰り予測を継続して提供できる体制へ
LIM税理士事務所|顧問先ごとの対応と報告品質の安定を両立
まるおか会計事務所|利益とキャッシュをわかりやすく伝える月次面談へ
項目 | 内容 |
|---|---|
課題 | 必ずしも会計に詳しくない顧問先に、重要な数字をどう伝えるか悩んでいた |
metricsの活用方法 | 利益とキャッシュの状況を一画面で示し、顧問先に応じて表示する情報を調整した |
効果 | 顧問先が自ら数字に関心を持ち、原因の確認や翌月以降の行動計画の見直しにつながった |
京都を拠点に代表1名で運営するまるおか会計事務所様では、freee会計の画面を見ながら月次報告を行っていました。しかし、細かな説明が顧問先にとって必要な情報になっているか、十分に関心を持ってもらえているかに悩んでいたといいます。
metrics導入の決め手は、利益とキャッシュの現状を一画面で把握できることでした。導入後は、顧問先から確認したい数字について質問が出るようになり、その場で詳細を掘り下げて原因を共有できるようになっています。
開業前には、資料を多く用意することだけでなく、顧問先に何を理解してもらうかを決めておくことも大切です。月次報告を経営者との対話につなげたい方に参考となる事例です。
市川秀税理士事務所|1人でも資金繰り予測を継続して提供できる体制へ
項目 | 内容 |
|---|---|
課題 | Excelによる個別の資料作成・更新に手間がかかり、1人ですべての顧問先に同水準の分析を継続提供することが難しかった |
metricsの活用方法 | 会計データを可視化し、一度設定した資金繰り予測を翌月以降も継続して活用した |
効果 | 資金繰り予測の初期設定を1社あたり30分未満で行えるようになり、将来の資金繰りや経営判断を話す機会が増えた |
調剤薬局を専門に支援する市川秀税理士事務所様は、代表税理士1名の事務所です。導入前は、要望のある顧問先にExcelで財務レポートを作成しており、毎月の更新や会計データの修正対応が負担になっていました。
metrics導入後は、資金繰り予測を一度設定すれば翌月以降も活用でき、継続的な支援を行いやすくなりました。取材時点では全顧問先への展開には至っていないものの、月次面談で今後の資金繰りや経営判断について話す機会が増えています。
開業時から経営支援を提供したい場合は、最初の資料を作る手間に加えて、毎月更新し続けられるかも検討しましょう。
LIM税理士事務所|顧問先ごとの対応と報告品質の安定を両立
項目 | 内容 |
|---|---|
課題 | 独立当初は報告の進め方が定まらず、顧問先によって数字の見せ方や切り口にばらつきがあった |
metricsの活用方法 | 報告の基本形を決め、顧問先ごとに必要な情報やグラフの配置を調整した |
効果 | 報告品質をそろえながら個別対応できるようになり、一方通行の説明から双方向の対話へ変化した |
香川県西部を拠点に代表1名で運営するLIM税理士事務所様では、顧問先ごとに経理業務を組み立てていました。一方、独立当初は月次報告の方法が確立しておらず、会計ソフトの画面やExcelを使った説明にばらつきがあったといいます。
導入後は、報告の基本形を持ちながら、顧問先に合わせて必要な情報を調整できるようになりました。グラフの変化をきっかけに顧問先から質問が生まれ、数字の原因や今後の対応をその場で話し合う面談につながっています。
1人で開業する場合も、報告の流れをあらかじめ決めておくと、顧問先に応じた説明を組み立てやすくなります。個別の要望に応えながら、安定した品質で月次報告を続けたい方に参考となる事例です。
まとめ
本記事では、税理士の開業準備について、スケジュールや進め方、必要な費用・運転資金、失業保険、融資・補助金・助成金まで解説しました。
開業準備では、まず希望する開業日を決め、そこから登録や事務所、資金、業務環境、集客の準備時期を逆算して考えることが大切です。
あらかじめ流れを整理しておけば、手続きの遅れや、開業後しばらく顧客がいない状態も避けやすくなります。
費用は、登録費用のように決まっているものと、事務所やソフトのように選び方で変わるものを分けて見積もりましょう。あわせて、売上が安定するまでの運転資金と生活費を6か月〜1年分用意しておくと安心です。
開業後に悩みやすい顧客獲得・資金・料金設定・業務の属人化も、開業前から準備できる部分があります。本記事のチェックリストを使いながら、期限のある手続きから順に進めていくとよいでしょう。
「独立したいが、何から手をつければよいかわからない」「登録や事務所、資金など、準備することが多くて整理できていない」このような悩みを抱えている税理士の方は少なくありません。
開業準備は、税理士登録の手続きだけでなく、事務所の選定や資金の確保、開業前からの集客まで幅広くあります。準備の順番を決めずに進めると、登録審査に時間がかかって開業が遅れたり、顧客がいないまま家賃などの固定費だけがかかったりすることもあるでしょう。
税理士の開業準備は、希望する開業日から逆算し、開業条件・事業計画・事務所・手続き・設備・業務体制・集客・資金の8項目を順に整えていくことが大切です。
本記事では、開業準備のチェックリストとモデルスケジュール、開業前に確認したい条件、準備を進める8つのステップ、必要な費用、年齢や年収の目安、失業保険や融資・補助金の考え方まで解説します。
税理士としての独立を考えている方や、開業日が決まり準備を本格的に始めたい方は、ぜひ参考にしてください。
開業後の顧問先への提案を強化するなら「metrics」
metricsは、税理士・中小企業向けのクラウド経営分析ツールです。
freeeやマネーフォワードとのAPI連携で財務データを自動取得し、月次レポートの作成や顧問先への経営報告をスムーズにします。metricsを活用すれば、少人数の事務所でも財務データに基づく経営支援を行いやすくなり、他事務所との差別化につなげられます。税務顧問に加えて経営支援も強みにしたい方は、こちらをご覧ください。
税理士の開業準備チェックリスト
税理士の開業準備は、開業条件・事業計画・事務所・手続き・設備・業務体制・集客・資金の8項目に分けて確認すると、抜け漏れを防ぎやすくなります。
税理士登録の手続きに気を取られ、開業後の集客や運転資金の準備が後回しになることも少なくありません。
まずは、以下のチェックリストで現在の準備状況を確認してみるとよいでしょう。各項目の詳しい内容は、このあとの章で順に解説します。
税理士の開業準備チェックリスト
1. 開業条件
□ 税理士登録に必要な実務経験(通算2年以上)を満たしている
□ 登録経路(試験合格・試験免除・公認会計士・弁護士など)に応じた要件を確認した
□ 事務所の設置を確認できる書類を用意できる2. 事業計画
□ 対象顧客(法人・個人事業主・相続など)と業種・企業規模を決めた
□ 提供する業務と提供しない業務を整理した
□ 売上目標・料金・必要顧客数を試算した3. 事務所
□ 自宅・賃貸事務所・レンタルオフィスのいずれにするか決めた
□ 賃貸借契約や管理規約で事務所としての利用が認められているか確認した4. 手続き
□ 新規登録か、所属税理士からの変更登録かを確認し、必要な書類と費用を確認した
□ 税務署へ提出する開業関係の届出を確認した5. 設備
□ 机・椅子・パソコン・電話・インターネット・複合機など必要なものをそろえた
□ 会計ソフト・税務申告ソフト・電子契約・クラウドストレージを選んだ
□ 多要素認証・アクセス権限・バックアップなど情報管理の設定を済ませた6. 業務体制
□ 業務範囲・報酬・解約・秘密保持を明記した契約書を用意した
□ 問い合わせから請求までの業務フローを決めた
□ 外注先を使う場合の品質管理・情報管理・責任分担を確認した7. 集客
□ 紹介・士業連携・Webサイト・SNSなど、使う集客手段を決めた
□ 勤務先の規則と守秘義務を守ったうえで、見込み客との接点を設計した8. 資金
□ 登録費用・事務所費用・設備費用など開業時にかかる費用を見積もった
□ 売上が安定するまでの運転資金と生活費を確保した
□ 融資・補助金・助成金の利用を検討した
すべてにチェックが付いていなくても問題ありません。開業日まで時間がある方は、チェックが付いていない項目から順にひとつずつ進めていきましょう。
すでに退職日が決まっている方は、税理士登録の申請や事務所の登録など、期限のある手続きから優先すると安心です。
税理士の開業準備は開業日から逆算して始める
税理士の開業準備には「何か月前から始めるべき」という一律の正解はなく、希望する開業日を先に決め、そこから逆算して各準備の期限を決めることが大切です。
登録・事務所・資金・業務環境・集客のそれぞれに期限を設定しておくと、何から手をつけるべきかを判断しやすくなります。
以下は、開業6か月前から開業直後までのモデルスケジュールです。勤務先の状況や登録経路によって前後するため、自身の開業日に置き換えて調整してみるとよいでしょう。
時期 | 主な開業準備内容 |
|---|---|
開業6か月前 | ・開業日の決定と退職申出の時期の確認 |
開業3か月前 | ・事務所の形態・場所の決定 |
開業1か月前 | ・パソコン・通信環境・会計ソフトなど設備の整備 |
開業直後 | ・税務署への開業関係の届出 |
開業スケジュールは、税理士登録の審査や退職時の引き継ぎ、繁忙期を見込んで余裕を持たせることが大切です。登録には2〜3か月ほどかかるため、開業時期から逆算して準備を進めましょう。
また、開業してすぐに確定申告の時期を迎えないようにすると、準備に余裕が持てます。
税理士として開業する前に確認したい3つの条件
税理士として開業するには、税理士となる資格・実務経験・事務所の3つの条件を満たしたうえで、税理士名簿への登録を受ける必要があります。また、試験合格者や試験免除者が登録する場合は、実務経験が通算2年以上必要です。
登録が決まるまでは税理士を名乗れないため、開業日を決める前に条件をすでに満たしているかを確認しておきましょう。
条件 | 内容 | 確認しておきたいこと |
|---|---|---|
税理士となる資格 | 税理士試験の合格者、試験科目の全部を免除された人、弁護士、公認会計士のいずれかに該当する | 自身の登録経路と、その経路で求められる書類 |
実務経験 | 試験合格者・試験免除者は、租税または会計に関する事務に従事した期間が通算2年以上必要 | 勤務先ごとに在職証明書を取得できるか、単純な入力事務などが期間に含まれていないか |
事務所 | 開業税理士は自らの税理士事務所を設置する義務があり、登録申請時に設置を確認できる書類を提出する | 登記事項証明書・賃貸借契約書・税理士事務所設置同意書・建物の外観と執務場所の写真などをそろえられるか |
引用・参照:「税理士登録の手引」日本税理士会連合会、「登録に必要な提出書類等」日本税理士会連合会
実務経験は、税理士試験の合格前後を問わず、複数の勤務先での期間を合算できます。ただし、単純な入力事務などは対象にならないため注意が必要です。
弁護士や公認会計士は実務経験を求められませんが、登録経路によって要件が異なるため、日本税理士会連合会の「税理士登録の手引」で確認しておきましょう。
また、開業税理士は、登録申請時に事務所の設置を確認できる書類を提出する必要があります。必要書類は自己所有・賃貸・無償使用などによって異なるため、事前に確認しておくことが大切です。
なお、勤務先ですでに所属税理士として登録している場合は、新たに登録するのではなく、登録区分を「所属税理士」から「開業税理士」に変更する手続き(変更登録)を行います。税理士の登録区分は業務の形態によって決まり、形態が変わったときは遅滞なく変更を申請する必要があります。新規登録とは必要な書類や費用が異なるため、自分がどちらに当たるかを先に確認しておきましょう。
引用・参照:「税理士制度のQ&A」国税庁
税理士の開業準備を進める8つのステップ
開業条件を満たしていることを確認できたら、開業日までの準備を具体的に進めていきます。
準備は、以下のスケジュール・事業計画・料金・事務所・手続き・設備・業務体制・集客の順に進めると、後の工程で手戻りが起こりにくくなります。
ステップ | 主な内容 |
|---|---|
1. 開業日と退職までのスケジュールを決める | 開業日の決定、退職申出・引き継ぎ・登録申請の期限設定 |
2. 対象顧客・得意分野・提供サービスを決める | 対象顧客と業種・企業規模、提供する業務としない業務の整理 |
3. 売上目標・料金・必要顧客数を試算する | 目標売上と料金から必要な顧客数を逆算 |
4. 開業場所と事務所形態を決める | 自宅・賃貸事務所・レンタルオフィスの比較 |
5. 税理士登録と開業関係の手続きを進める | 税理士会への登録申請、税務署への届出 |
6. 設備・会計ソフト・情報管理環境を整える | 備品・パソコン・通信環境の準備、ソフトの選定 |
7. 契約書・業務フロー・外注先を整える | 契約書のひな形、業務フローの標準化 |
8. 開業前から集客・営業を始める | 集客手段の整理、見込み客との接点づくり |
1.開業日と退職までのスケジュールを決める
まず決めておきたいのが、希望する開業日です。開業日が決まれば、退職の申出や引き継ぎ、有給休暇の消化、税理士登録の申請時期を逆算して考えられます。
以下を参考に、開業日から逆算して、退職までに必要な準備を順番に整理しておきましょう。
就業規則を確認し、退職を申し出る期限を把握する
担当顧客の決算期や申告期限を踏まえ、後任への引き継ぎ期間を確保する
引き継ぎ後に有給休暇を消化できるよう、余裕を持って退職日を設定する
税理士登録には2〜3か月ほどかかるため、開業日の3〜4か月前を目安に申請する
あわせて、就業規則や秘密保持に関する取り決めも確認することが大切です。勤務先で扱っていた顧客情報や資料、社内のひな形などを持ち出すと、契約違反となったり、勤務先との関係を損ねたりするリスクがあります。
ここまでのポイントを踏まえて、10月1日の開業を目指す場合の具体的なスケジュールを見てみましょう。
10月1日開業を目指す場合のスケジュール例
時期 | 主な準備 |
|---|---|
4月 | 開業日を10月1日に決め、就業規則で退職申出の期限を確認する |
5月 | 事務所の場所を決め、登録申請に必要な書類を集め始める |
6月 | 勤務先へ退職を申し出て、税理士会へ登録申請する |
7〜8月 | 担当顧客を後任へ引き継ぐ |
9月 | 有給休暇を消化しながら設備や契約書を準備し、登録完了の通知を受け取る |
10月1日 | 開業し、税務署への届出を行う |
また、退職後の失業保険については、後の「退職後に開業準備をする場合は失業保険の受給条件を確認する」の章で解説します。
2.対象顧客・得意分野・提供サービスを決める
開業前に、どのような顧客に何を提供する事務所なのかを決めておくと、料金設定や事務所の場所、集客方法も考えやすくなります。法人・個人・相続など幅広く対応しようとすると、営業先や情報発信の内容を絞りにくくなり、価格で比較されやすくなる点にも注意が必要です。
決めておきたいのは、次の3点です。
法人・個人事業主・相続など、中心とする顧客層を決め、業種や企業規模まで具体的にする
記帳代行、申告、経営相談、資金調達支援、相続など、提供する業務と提供しない業務を分ける
勤務先での経験や得意な業務と、開業予定地のニーズを踏まえて、自事務所の強みを整理する
整理した内容は事業計画としてまとめておけば、融資の申込みや次のステップで行う料金設定にも活用できます。
まずは、以下のように対象顧客や提供サービスは、具体的に書き出して整理してみましょう。
対象顧客と提供サービスの整理例
項目 | 内容 |
|---|---|
対象顧客 | 〇〇市と隣接3市の、年商1〜5億円の建設業・製造業の法人 |
提供する業務 | 月次の試算表報告と経営相談、決算・申告、金融機関向け事業計画書の作成 |
提供しない業務 | 相続税申告は提携税理士、給与計算は社会保険労務士を紹介 |
強み | 勤務先で建設業の顧問先を20社担当し、資金調達支援の実績がある |
こうした基準を先に決めておくと、開業後に依頼を受けるかどうか迷ったときにも判断しやすくなります。
自事務所の強みを他事務所との違いとして打ち出す方法は、以下の記事で詳しく解説していますので、あわせて確認してみてください。
【2026年版】税理士事務所を差別化する方法・施策とは?集客につなげるSTEPも解説
3.売上目標・料金・必要顧客数を試算する
対象顧客と提供サービスが決まったら、目標とする売上から必要な顧客数を逆算し、実際に獲得できそうな件数かを確認します。
売上目標を現実的な計画に落とし込むために、まずは次の3点を整理してみましょう。
開業初年度と2〜3年目の年間売上目標を決める
月額顧問料、決算・申告料、スポット業務の料金を設定する
目標売上を1社あたりの年間報酬で割り、必要な顧問先数を計算する
たとえば、月額顧問料が3万円、決算・申告料が15万円なら、1社あたりの年間報酬は51万円です。年間売上1,000万円を目指す場合、約20社の顧問先が必要になります。
あわせて、家賃やソフト利用料、会費などの固定費と、外注費などの変動費を見積もり、どの程度の売上があれば経費をまかなえるのかも確認しておきましょう。
以下のように具体的な数字を当てはめると、必要な顧客数や損益分岐点をよりイメージしやすくなります。
必要顧客数の試算例(年間売上1,000万円を目指す場合)
項目 | 金額・件数 |
|---|---|
月額顧問料 | 3万円(年間36万円) |
決算・申告料 | 15万円 |
1社あたりの年間報酬 | 51万円 |
必要な顧問先数 | 1,000万円 ÷ 51万円 ≒ 20社 |
年間の固定費(家賃・ソフト・会費など) | 300万円 |
損益分岐点となる顧問先数 | 300万円 ÷ 51万円 ≒ 6社 |
この試算を基準にしておけば、開業後の営業活動や設備投資にどこまで費用をかけるかも判断しやすくなります。
開業後に顧問料を見直す方法や顧問先への伝え方については、以下の記事で解説していますのであわせて参考にしてみてください。
税理士の顧問料を値上げする方法とは?時間単価で決める値上げ幅や伝え方の例文を紹介
4.開業場所と事務所形態を決める
事務所は、自宅・賃貸事務所・レンタルオフィスを、登録の可否や費用、信用、プライバシー、来客対応、採用のしやすさなどから比較して選びましょう。税理士登録では事務所の設置を確認できる書類が必要になるため、開業場所は登録申請の前に決めておくと安心です。
以下のようにそれぞれの特徴を比べながら、自分の開業方針に合う事務所形態を検討しましょう。
比較項目 | 自宅 | 賃貸事務所 | レンタルオフィス |
|---|---|---|---|
登録の可否 | 可。 | 可。 | 可。 |
初期費用 | ほぼ不要 | 敷金・礼金・内装費などがかかる | 比較的抑えやすい |
信用 | 自宅住所を公開することになる | 事務所としての印象を持ってもらいやすい | 施設によって異なる |
プライバシー | 自宅住所が公開される | 自宅と分けられる | 自宅と分けられる |
来客対応 | 生活空間との区分が必要 | 対応しやすい | 会議室が予約制の場合が多い |
採用 | 人を増やしにくい | 対応しやすい | 席数に制限がある |
自宅で開業する場合は生活空間と仕事をする場所を分け、賃貸物件や分譲マンションでは、契約や管理規約で事務所として利用できるかを確認することが大切です。レンタルオフィスは、住所だけを借りるプランでは事務所として認められない場合があります。
必要書類は建物の所有・利用形態によって異なるため、日本税理士会連合会の「登録に必要な提出書類等」を確認し、契約前に必要な書類を用意できるかも確認しておきましょう。
重視する条件ごとに、どのような事務所形態が選択肢になるかを整理すると、次のようになります。
事務所形態の選び方の例
・固定費を抑えたい場合は自宅で開業し、来客時に貸会議室を利用する
・来客のしやすさを重視する場合は、駅に近い賃貸事務所やレンタルオフィスの個室を選ぶ
・将来の採用を考えている場合は、席数を増やせる賃貸事務所を検討する
開業時の費用だけでなく、顧客との打ち合わせや将来の人員体制まで考えて選ぶと、あとから移転する負担も減らしやすくなります。
5.税理士登録と開業関係の手続きを進める
税理士登録の手続きは、これまでの登録状況によって異なります。
はじめて税理士登録をする場合は、事務所の所在地を管轄する税理士会に登録申請書を提出します。申請時には登録免許税6万円と登録手数料5万円が必要で、別途、税理士会の入会金や会費もかかります。
勤務先で所属税理士として登録している場合は、登録区分を開業税理士に変える変更登録の申請を行います。東京税理士会の例では、変更登録申請書のほか、事前に支部へ提出する届出書、新しい税理士証票用の写真、書換手数料5,000円が必要です。事務所の場所によって所属する税理士会が変わる場合など、手続きが異なるケースもあるため、現在所属している税理士会に確認しておきましょう。
はじめて登録する場合の主な提出書類は、次のとおりです。
税理士登録申請書、履歴書、誓約書
登録免許税領収証書または事前届完了通知書、登録手数料
写真、身分証明書
税理士となる資格を証明する書類
在職証明書や源泉徴収票など、実務経験を確認する書類
登記事項証明書や賃貸借契約書など、事務所の設置を確認する書類
必要な書類は登録経路や事務所の形態によって異なり、税理士会から追加書類を求められることもあります。申請前に、提出先の税理士会で確認しておきましょう。
引用・参照:「登録に必要な提出書類等」日本税理士会連合会
個人で開業する場合は、税務署への届出も必要です。国税庁の「開業する場合」で案内されている主な届出には、次のようなものがあります。
個人事業の開業・廃業等届出書
所得税の青色申告承認申請書
青色事業専従者給与に関する届出書
源泉所得税の納期の特例の承認に関する申請書
これらは、必要に応じてe-Taxから作成・提出できます。
引用・参照:「開業する場合」国税庁
税理士法人として開業する場合は法人の設立登記や届出なども必要です。また、従業員を雇う場合は労働保険・社会保険の手続きなども必要なケースもあります。都道府県や市区町村への届出についても確認しておくと安心です。
個人で自宅開業する場合の手続きの流れを、時期ごとに整理すると次のようになります。
手続きの進め方の例(個人・自宅開業の場合)
時期 | 主な手続き |
|---|---|
開業3〜4か月前 | 必要な証明書類をそろえ、税理士会へ登録申請する |
登録決定後 | 税理士証票を受け取り、登録番号を確認する |
開業後 | 税務署へ必要な届出を行い、都道府県などへの手続きも進める |
従業員を雇ったとき | 労働保険・社会保険の手続きを行う |
手続きによって提出先や期限が異なるため、開業日から逆算して順番を整理しておくと、抜け漏れを防ぎやすくなります。
6.設備・会計ソフト・情報管理環境を整える
設備をそろえるだけでなく、顧客のデータを安全に扱える環境を開業前に整えておくことが大切です。
開業までにそろえたいものは、次のとおりです。
机、椅子、鍵付きの書棚・キャビネット
パソコン、モニター、複合機、電話、インターネット回線
会計ソフト、税務申告ソフト、e-Tax・eLTAX、電子契約、請求書発行、クラウドストレージ、チャット・Web会議ツール
会計ソフトは、対象とする顧客が利用しているものも踏まえて選びましょう。freeeやマネーフォワード クラウドを利用する顧客が多い場合は、事務所側でも対応できるようにし、税務申告ソフトや経営分析ツールとの連携も確認しておくと、入力作業を減らしやすくなります。
情報管理についても、顧客のデータを預かる前に以下のような必要な設定を済ませておくことが大事です。
項目 | 確認しておきたいこと |
|---|---|
多要素認証 | 会計ソフト、クラウドストレージ、メールなど、顧客データを扱うサービスで有効にする |
アクセス権限 | 顧客ごとにフォルダを分け、職員や外注先が増えた場合も閲覧範囲を制限できるようにする |
バックアップ | 複数の場所にデータを保存し、必要なときに復元できるか確認する |
端末管理 | パソコンの暗号化や画面ロック、紛失時の対応を設定し、私用端末と分けて管理する |
1人で開業する場合は、たとえば次のように必要性やコストを考えながら設備やIT環境をそろえていきましょう。
1人で開業する場合の設備・環境の例
・机・椅子・鍵付きキャビネットは、中古やアウトレットを活用して初期費用を抑える
・ノートパソコン1台と外付けモニターを用意し、複合機はリースで導入する
・固定電話は置かず、IP電話と携帯電話で対応する
・クラウド会計と税務申告ソフトを連携させる
・クラウドストレージは顧客ごとにフォルダを分け、共有リンクの期限を設定する
・パスワード管理ツールを使い、各サービスで多要素認証を設定する
最初から必要なものをすべてそろえるのではなく、業務量や顧客数に合わせて追加していくと、開業時の負担を抑えられます。
7.契約書・業務フロー・外注先を整える
開業前に契約書のひな形と業務の流れを決めておくと、顧客ごとの対応にばらつきが出にくくなり、職員や外注先が増えたときも引き継ぎやすくなります。
契約書には、次の内容を明記しておきましょう。
記帳・申告・月次報告など、契約に含む業務と含まない業務
月額顧問料、決算料、追加業務の料金、支払期日、消費税の扱い
解約までの予告期間や、年度途中で解約した場合の決算料の扱い
顧客データの扱いと、外注先へ提供する場合の条件
顧客が資料を提出する期限と、遅れた場合の対応
業務の流れは、問い合わせ、初回面談、見積・契約、資料回収、月次処理、報告、決算・申告、請求まで整理し、それぞれの担当者や期限、使うツールを決めておきます。
記帳代行や給与計算などを外注する場合は、チェック方法や修正時の連絡先、秘密保持、データの受け渡し方法、ミスが起きた場合の対応などを事前に確認しておきましょう。また、申告書の作成や税務相談など、税理士以外に任せられない業務を外注しないことも重要です。
月次業務については、作業ごとの期限と使うツールまで決めておくと、次のように整理できます。
月次業務フローの例
工程 | 期限の目安 | 使うツール |
|---|---|---|
資料回収 | 翌月5日まで | クラウドストレージ、チャット |
記帳・仕訳の確認 | 翌月10日まで | クラウド会計ソフト |
月次報告資料の作成 | 翌月15日まで | 経営分析ツール |
報告面談 | 翌月20日まで | Web会議ツール、訪問 |
請求 | 月末 | 請求書発行サービス |
こうした流れを開業前に決めておけば、顧客が増えたあとも業務を整理しやすくなります。
8.開業前から集客・営業を始める
開業後に顧客がいない期間をできるだけ短くするには、開業前から見込み客との関係を作っておくことが大切です。税理士登録が完了するまでは税理士業務を受けられませんが、開業後に相談してもらうための準備は進められます。
集客の方法には、次のようなものがあります。
知人の経営者や前職以外で知り合った人、先輩税理士からの紹介
金融機関、社会保険労務士・司法書士・行政書士などの他士業、商工会議所とのつながり
ホームページ、SEO、Googleビジネスプロフィール、SNSからの問い合わせ
セミナーや交流会への参加、創業スクールなどでの講師活動
開業前には、ホームページや名刺、事務所案内を用意するほか、開業を知らせる相手のリストを作ったり、他士業や金融機関と顔合わせをしたりしておくとよいでしょう。
ただし、税理士登録が完了するまでは、名刺やホームページ、SNS、あいさつ状で「税理士」と名乗ることや、業務の依頼を受けたり予約を取ったりすることはできません。ホームページやあいさつ状は準備までにとどめ、公開・送付は登録完了後に行いましょう。
一方、勤務先の顧客に独立を伝えて勧誘すると、就業規則や秘密保持に関する取り決めに反し、勤務先との関係を損なうリスクがあります。勤務先の顧客情報は使わず、自分で築いた人脈やWebからの新規問い合わせを中心に集客方法を考えましょう。
開業前から何を進めておくかを時期ごとに整理すると、たとえば次のようになります。
開業前の営業計画の例
時期 | 主な準備 |
|---|---|
開業3か月前 | ホームページの対応業種・料金・プロフィールなどを決め、制作を進める |
開業2か月前 | 知人や以前の同僚、同期の税理士など、開業を知らせる相手を整理する |
開業1か月前 | Googleビジネスプロフィールの登録準備と、開業案内の文面を用意する |
開業直後 | 開業案内を送り、金融機関や他士業へのあいさつ、セミナーの案内などを始める |
集客方法をひとつに絞らず、紹介とWebの両方から問い合わせにつながる流れを作っておくと、開業後の営業を進めやすくなります。
ホームページやSEO、MEO、SNSなどWeb集客の具体的な進め方は、以下の記事で解説していますので、あわせて確認してみてください。
税理士のWeb(HP・サイト含む)集客12の施策とは?短期・中長期・予算別に整理して解説
税理士の開業に必要な費用と運転資金
税理士として開業するには、登録手続きだけでなく、事務所や設備、ソフト、広告などにも費用がかかります。
開業後すぐに売上が安定するとは限らないため、初期費用に加えて、しばらく事業を続けられるだけの運転資金や生活費も見込んでおくことが大切です。
1.税理士登録・行政手続きにかかる費用
2.事務所・什器・通信環境にかかる費用
3.会計ソフト・税務ソフト・セキュリティにかかる費用
4.広告宣伝・採用・外注にかかる費用
5.開業後に備えておく運転資金と生活費
1.税理士登録・行政手続きにかかる費用
はじめて税理士登録をする場合は、登録免許税6万円と登録手数料5万円の合計11万円が全国共通で必要です。これに加えて、所属する税理士会と支部の入会金・会費がかかります。
税理士登録から開業後の届出までにかかる主な費用をまとめると、次のとおりです。
項目 | 目安金額 | 備考 |
|---|---|---|
登録免許税 | 6万円 | 全国共通。納付書またはマイナポータルで納付する |
登録手数料 | 5万円 | 全国共通 |
税理士会の入会金 | 4万円程度 | 税理士会によって異なる |
会館建設費など | 2万円程度 | 税理士会によって有無や金額が異なる |
税理士会の年会費 | 7〜10万円程度 | 例:東京税理士会は年額8万1,000円 |
支部の年会費 | 3〜6万円程度 | 支部によって異なる |
書類の取得費 | 数千円 | 身分証明書、登記事項証明書、印鑑登録証明書など |
税務署・都道府県への届出 | 無料 | 開業届、青色申告承認申請書、事業開始等申告書 |
引用・参照:「登録に必要な提出書類等」日本税理士会連合会、「【参考】他の税理士会から東京会に転入する場合」東京税理士会
入会金や会費は、開業予定地を管轄する税理士会と支部で金額が異なります。年会費は毎年かかる固定費のため、開業初年度だけでなく2年目以降の資金計画にも含めることが大切です。
正確な金額は各税理士会のサイトで確認するか、登録申請の際に窓口で確認するとよいでしょう。
2.事務所・什器・通信環境にかかる費用
事務所関連の費用は、自宅・レンタルオフィス・賃貸事務所のどれを選ぶかで、初期費用に100万円以上の差が出ます。
事務所の形態によって費用がどのくらい変わるのか、自宅・レンタルオフィス・賃貸事務所に分けて下の表で比べてみましょう。
項目 | 自宅 | レンタルオフィス | 賃貸事務所 |
|---|---|---|---|
契約の初期費用(敷金・礼金・保証金など) | 0円 | 5〜20万円 | 20〜60万円(賃料の2〜6か月分) |
月額の賃料・利用料 | 0円 | 3〜10万円(個室) | 8〜15万円(10坪前後) |
内装・工事 | 0〜5万円 | 0円 | 10〜50万円 |
机・椅子・キャビネット | 5〜15万円 | 0〜5万円 | 10〜30万円 |
パソコン・モニター | 15〜30万円 | 15〜30万円 | 15〜30万円 |
複合機 | 3〜10万円(家庭用)または月額リース | 共用のことが多い | 月額1〜2万円(リース) |
電話・インターネット | 月額5,000円〜1万円 | 利用料に含まれることが多い | 月額1〜2万円 |
初期費用の合計目安 | 20〜50万円 | 25〜70万円 | 80〜200万円 |
自宅開業は初期費用を抑えられる一方、来客時に使う貸会議室の費用や、自宅住所を公開しない場合のバーチャルオフィスの費用が別にかかることがあります。
賃貸事務所は、顧客からの見え方や人を雇うときの使いやすさにメリットがありますが、契約時の保証金や内装費だけでなく、退去時にかかる費用も見込んでおく必要があるでしょう。
3.会計ソフト・税務ソフト・セキュリティにかかる費用
ソフト関連の費用は、初期費用よりも毎月・毎年かかる利用料の合計で比較することが大切です。ひとつずつは数千円でも、複数のサービスを契約すると年間で数十万円になります。
会計ソフトや税務ソフトなどにどのくらい費用がかかるのか、導入時と利用後に分けて下の表で確認してみましょう。
項目 | 導入費の目安 | 月額・年額の目安 | 備考 |
|---|---|---|---|
クラウド会計ソフト(事務所用) | 0円 | 月額3,000円〜1万円 | freee、マネーフォワード クラウドなど。顧問先数に応じたプランがある |
税務申告ソフト | 0〜30万円 | 年額10〜40万円 | 法人税・所得税・消費税・相続税など、対応する税目で変わる |
給与計算ソフト | 0円 | 月額2,000〜5,000円 | 給与計算を受託する場合 |
電子契約 | 0円 | 月額0〜1万円 | 送信件数が少ないプランなら無料の場合もある |
請求書発行サービス | 0円 | 月額0〜3,000円 | 会計ソフトに含まれる場合もある |
クラウドストレージ | 0円 | 月額1,000〜2,000円/人 | 顧客とのファイル共有に使う |
セキュリティ対策ソフト・パスワード管理 | 0円 | 月額500〜2,000円 | 端末ごとに必要 |
経営分析・レポートツール | 0円 | 月額数千円〜 | 月次報告や経営支援を提供する場合 |
契約前には、機能が重複していないか、必要なアカウント数はいくつか、会計ソフトと申告ソフトが連携できるかを確認しましょう。
開業時は利用人数1人のプランから始め、職員が増えた時点でプランを見直すと、使わないアカウントに費用を払わずに済みます。年間の合計額を出し、前の章で試算した固定費に含めておきましょう。
4.広告宣伝・採用・外注にかかる費用
集客の費用は、開業時に必ずかかるものと、顧客が増えてから追加するものに分けて見積もると、初期の支出を抑えられます。採用や外注の費用も、開業時ではなく業務量が増えてから発生するものとして分けて考えましょう。
集客・採用・外注でどのような費用がかかるのか、代表的な項目と金額の目安を下の表にまとめました。
区分 | 項目 | 目安金額 | 備考 |
|---|---|---|---|
集客 | ホームページ制作 | 自作:0〜5万円/外注:30〜100万円 | ノーコードツールでの自作か、制作会社への依頼かで差が出る |
集客 | ドメイン・サーバー | 年額1〜3万円 | 自作の場合はツールの月額に含まれることもある |
集客 | 名刺・封筒・あいさつ状 | 1〜5万円 | 開業時に必要 |
集客 | Web広告 | 月額3〜10万円 | 顧客が増えるまでの期間に限って使う場合が多い |
集客 | セミナー・交流会 | 1回5,000円〜3万円 | 会場費、参加費 |
採用 | 職員の給与・社会保険料 | 月額25〜40万円/人 | 給与に加え、社会保険料の事業主負担分がかかる |
採用 | 求人費 | 0〜100万円 | ハローワークは無料、人材紹介は年収の30〜35%程度 |
外注 | 記帳代行・給与計算 | 1社あたり月額5,000円〜3万円 | 仕訳数や従業員数で変わる |
外注 | 事務・経理のアウトソーシング | 月額3〜10万円 | 繁忙期だけの依頼も可能 |
開業時に優先して費用をかけたいのはホームページです。料金や対応業種を載せた数ページのサイトがあれば、紹介で名前を聞いた人にも安心して問い合わせてもらえます。
職員の採用は固定費が大きく増えるため、顧問先数と業務量の見通しが立ってから検討するとよいでしょう。
5.開業後に備えておく運転資金と生活費
開業後は顧問料の入金が始まるまで数か月かかることが多いため、事務所の固定費と自身の生活費を分けて、6か月〜1年分を目安に確保しておくことが大切です。
顧問契約は月ごとに少しずつ増えていくため、初年度は契約しても売上に反映されるのが数か月後になります。
開業後しばらく売上が安定しない場合に備えて、毎月かかる費用と6か月分の金額を整理しておきましょう。
区分 | 項目 | 月額の目安 | 6か月分 |
|---|---|---|---|
固定費 | 事務所の賃料・利用料 | 0〜10万円 | 0〜60万円 |
固定費 | ソフト・通信費 | 3〜5万円 | 18〜30万円 |
固定費 | 税理士会の会費(月割) | 約1万円 | 約6万円 |
固定費 | 広告宣伝費 | 3〜5万円 | 18〜30万円 |
変動費 | 外注費・交通費・消耗品 | 1〜3万円 | 6〜18万円 |
生活費 | 家賃・食費・保険料など | 25万円前後 | 150万円前後 |
合計 | ー | 33〜49万円 | 200〜300万円 |
運転資金は、資金繰り表を作って確認しましょう。月ごとの入金(顧問料・決算料)と出金(固定費・変動費・生活費)を並べ、開業から12か月分の残高を以下のシナリオに沿って計算しておくと必要な自己資金や融資額を決めやすくなるでしょう。
計画どおりに顧客が増えた場合
顧客数が計画の半分にとどまった場合
初年度の顧客がほとんど増えなかった場合
必要資金が不足しそうな場合は、後の章で紹介する日本政策金融公庫の融資などを、開業前に申し込んでおくことも検討してみてください。
税理士が独立開業する年齢とタイミング
税理士が独立開業するのに「この年齢がベスト」という基準はなく、年齢よりも、実務経験・顧客の見込み・専門分野・資金・家庭の状況など、開業に必要な準備ができているかで判断することが大切です。
「30代のうちに」「40代までに」といった目安を見かけることもありますが、同じ年齢でも準備の進み具合は人によって大きく異なります。
開業する時期を考えるときは、次の5つを確認してみましょう。
確認項目 | 確認しておきたいこと |
|---|---|
実務経験 | ひととおりの税目や業種を担当し、自分で申告まで対応できるか |
顧客の見込み | 開業後に相談してもらえそうな人脈や紹介先があるか |
専門分野 | 得意とする業種や業務があり、事務所の強みとして伝えられるか |
資金 | 開業費用に加えて、6か月〜1年ほどの事業資金と生活費を用意できるか |
家庭の状況 | 収入が安定しない時期について家族の理解があり、住宅ローンや教育費などの支払いにも無理がないか |
年代によって、開業時の強みや気をつけたい点にも以下のような違いがあります。
年代 | 強み | 注意点 |
|---|---|---|
20〜30代 | 体力や時間に余裕を持ちやすく、クラウド会計やSNSなど新しいツールにも慣れやすい。同世代の経営者や創業者と長く付き合っていける | 実務経験や人脈がまだ少なく、開業してから顧客を増やすまでに時間がかかることがある。経験の浅さを気にする経営者もいる |
40代 | 実務経験や人脈が増え、得意分野もはっきりしやすい。開業資金もある程度準備しやすい | 住宅ローンや教育費が重なる時期でもあり、収入が減ったときの家計への影響が大きくなりやすい。勤務先での役職や担当も増え、退職までの調整に時間がかかることがある |
50代以降 | 長年の経験や実績があり、事業承継や相続など、経営者の年代に近い相談にも対応しやすい | 開業して事業が安定してから引退するまでの期間は短くなる。体力面に加えて、将来だれに事務所を引き継ぐかも考えておく必要がある |
また、日本税理士会連合会が令和6年4月に実施した第7回税理士実態調査では、税理士全体の53.6%が60歳以上です。
開業税理士では60代が28.9%、70代が27.0%で、30代は3.2%、40代は13.7%と報告されています。
引用・参照:「第7回税理士実態調査報告書」日本税理士会連合会
ただし、この数字は調査時点で税理士会に登録している税理士の年齢構成を示したもので、何歳で開業するのがよいかを示すものではありません。長く開業を続けている税理士が多いことや、若い世代の登録者が少ないことも影響していると考えられます。
年齢だけを理由に開業を先送りするのではなく、まずは上記の5つを確認し、まだ足りない部分があれば勤務を続けながら準備を進め、そのうえで開業する時期を決めるとよいでしょう。
独立開業した税理士の年収
開業税理士の年収を考えるときは、事務所の売上ではなく、売上から家賃・ソフト代・会費・人件費などの経費を引いた所得を見ることが大切です。
たとえば、年間の売上が1,000万円で経費が250万円なら、所得は750万円です。さらに税金や社会保険料を支払う必要があります。
開業税理士がどのくらいの所得を得ているかは、日本税理士会連合会の調査で以下のようにまとめられています。
所得(総所得金額) | 割合 |
|---|---|
300万円以下 | 26.0% |
300万円超〜500万円以下 | 16.9% |
500万円超〜700万円以下 | 12.6% |
700万円超〜1,000万円以下 | 15.5% |
1,000万円超〜1,500万円以下 | 13.9% |
1,500万円超〜2,000万円以下 | 7.3% |
2,000万円超 | 7.8% |
引用・参照:「第7回税理士実態調査報告書」日本税理士会連合会
この結果を見ると、開業税理士の所得は300万円以下から2,000万円を超えるケースまで、かなり幅があることがわかります。
一方、税理士の年収は810.8万円とされています。ただし、この金額は令和7年賃金構造基本統計調査をもとにしたもので、職種は「公認会計士,税理士」、対象は従業員10人以上の事業所で働く人です。
引用・参照:「税理士」職業情報提供サイト(job tag)厚生労働省
また、個人で事務所を開いている税理士の所得は含まれていないため、開業税理士の所得とは分けて見る必要があります。
開業後にどのくらいの所得を得られるかは、顧問先の数や料金、受ける仕事の内容、経費のかけ方によって変わります。前の章で計算した必要な顧客数や損益分岐点も参考にしながら、目標とする所得を得るにはどのくらいの売上が必要なのかを考えてみましょう。
退職後に開業準備をする場合は失業保険の受給条件を確認する
一般に失業保険と呼ばれる雇用保険の基本手当は、就職する意思と能力があり、積極的に求職活動をしているのに職に就けない「失業の状態」にある人が対象で、開業準備に専念している期間は原則として受給できません。
退職後すぐに開業する予定であれば、基本手当を生活費の当てにしない資金計画を立てておく必要があります。
厚生労働省のQ&Aでは、失業の状態は次の3つをすべて満たす状態とされています。
積極的に就職しようとする意思があること
いつでも就職できる能力(健康状態・環境など)があること
積極的に仕事を探しているにもかかわらず、現在職業に就いていないこと
自営業を始めた人や、その準備に専念している人は、この「失業の状態」には当てはまらないため、基本手当の対象外となります。
引用・参照:「Q&A~労働者の皆様へ(基本手当、再就職手当)~」厚生労働省
一方、開業後に事業を休止・廃止した場合に備えた特例もあります。2022年7月1日以降、離職後に事業を始めた人や、事業またはその準備に専念し始めた人は、事業を行っている期間を最長3年間、原則1年間の受給期間に含めない特例を申請できる制度です。
引用・参照:「離職後に事業を開始等した場合の雇用保険受給期間の特例について」厚生労働省
この特例は、開業後に事業を休止・廃止した場合に備えて、基本手当を受けられる期間を延ばすための制度です。
退職から開業までの期間や開業後の予定によって、利用できる制度は変わります。退職前後に住所地を管轄するハローワークへ相談し、自分の場合はどのような手続きが必要か確認しておきましょう。
税理士の開業時に検討できる融資・補助金・助成金
税理士として開業する際は、自己資金だけでなく、融資や補助金・助成金を活用できる場合があります。
ここでは、開業時に検討しやすい代表的な制度を4つ紹介します。
1.日本政策金融公庫の新規開業・スタートアップ支援資金
2.小規模事業者持続化補助金<創業型>
3.デジタル化・AI導入補助金2026
4.厚生労働省の雇用関係助成金
1.日本政策金融公庫の新規開業・スタートアップ支援資金
新規開業・スタートアップ支援資金は、新たに事業を始める方や、事業開始後おおむね7年以内の方を対象とした日本政策金融公庫の融資制度です。設備資金や運転資金に利用でき、開業時の資金調達にも活用できます。
引用・参照:「新規開業・スタートアップ支援資金」日本政策金融公庫
融資限度額は7,200万円で、このうち運転資金は4,800万円までです。ただし、審査によっては希望した金額の融資を受けられない場合があります。
創業前や創業して間もない場合は、申込みにあたって創業計画書の用意が必要です。これまでの経験や提供するサービス、取引先、必要な資金、売上の見通しなどを記載するため、本記事のステップ2〜3で整理した内容も活用できます。
開業時は売上実績がないため、これまでの経験や資金計画、売上の見通しを具体的に説明できるよう準備しておきましょう。
2.小規模事業者持続化補助金<創業型>
小規模事業者持続化補助金<創業型>は、創業して間もない小規模事業者が、経営計画に沿って行う販路開拓などに利用できる補助金です。ホームページの制作やチラシ、広告なども、販路開拓に必要な経費として対象になる場合があります。
引用・参照:「小規模事業者持続化補助金<創業型>」中小企業庁・小規模事業者持続化補助金<創業型>事務局
申請には、市区町村などが行う「特定創業支援等事業」の支援を受けていることが条件です。2026年の第4回公募では、支援を受けた日と開業日の両方が、2025年12月15日から2026年12月15日までの期間に含まれている必要があります。対象となる支援や証明書の取得方法は自治体によって異なるため、早めに確認しておきましょう。
もうひとつ注意したいのが、発注や契約の時期です。採択された後でも、交付決定日前に発注・契約・購入したものは補助の対象になりません。補助金を使う予定の制作や広告は、交付決定を確認してから進めましょう。
3.デジタル化・AI導入補助金2026
デジタル化・AI導入補助金2026(中小企業デジタル化・AI導入支援事業費補助金)は、中小企業や小規模事業者がITツールを導入する際の費用を補助する制度です。2025年まで「IT導入補助金」と呼ばれていた制度で、会計や顧客管理、セキュリティ対策などに使うソフトウェアも対象になる場合があります。
引用・参照:「デジタル化・AI導入補助金2026」デジタル化・AI導入補助金事務局
どのソフトでも利用できるわけではなく、事前に登録されたITツールが対象です。導入したい会計ソフトや税務ソフトが登録されているか、どの申請枠に当てはまるか、どこまでの費用が補助されるかを公式サイトで確認しておきましょう。
申請する際は、IT導入支援事業者を選び、事業計画や申請内容を共同で作成します。導入したいツールだけでなく、そのツールを扱うIT導入支援事業者もあわせて確認しておくことが重要です。
4.厚生労働省の雇用関係助成金
開業時や開業後に従業員を採用する場合は、厚生労働省の雇用関係助成金を利用できる場合があります。雇入れや人材育成、職場環境の整備などを支援する制度がありますが、開業しただけで受け取れるものではなく、それぞれの支給要件を満たさなければなりません。
引用・参照:「雇用関係助成金のパンフレット(令和8年度版)」厚生労働省
令和8年度には、非正規雇用労働者の正社員化などを支援するキャリアアップ助成金、従業員の研修などを支援する人材開発支援助成金、雇用管理や職場環境の整備を支援する人材確保等支援助成金などがあります。
申請の条件や手続きの時期は制度によって異なり、事前に計画書などの提出が必要なものもあります。従業員を採用してから探すのではなく、採用や研修を考え始めた段階で、管轄の労働局やハローワークに確認しておきましょう。
税理士の開業準備で失敗を防ぐために確認したいこと
開業後に困りやすいのは、顧客が増えない、資金が足りない、安い料金で仕事を受けすぎる、業務や情報管理が特定の人に偏ることです。こうした問題の多くは、開業前の準備である程度防ぐことができます。
独立がうまくいかないケースでは、営業の準備が足りなかったり、どのような顧客を対象にするのかが曖昧なまま開業したり、低い料金で仕事を受け続けたりすることが原因になりやすいとされています。
本記事で紹介した準備項目を、主なリスクごとに整理すると次のとおりです。
主なリスク | 対応する準備項目 |
|---|---|
顧客を獲得できない | ステップ2「対象顧客・得意分野・提供サービスを決める」、ステップ8「開業前から集客・営業を始める」 |
資金が不足する | 「開業後に備えておく運転資金と生活費」、「融資・補助金・助成金」 |
低価格で疲弊する | ステップ3「売上目標・料金・必要顧客数を試算する」 |
業務や情報管理が属人化する | ステップ6「設備・会計ソフト・情報管理環境を整える」、ステップ7「契約書・業務フロー・外注先を整える」 |
開業前に不安が残る項目があれば、記事冒頭のチェックリストに戻り、該当するステップを改めて確認してみてください。
ただし、十分に準備をしていても、開業後に想定どおりに進まないことはあります。
独立開業で起こりやすい失敗と、実際に問題が起きたときの立て直し方については、以下の記事で詳しく解説していますのであわせて確認してみてください。
税理士の独立開業で失敗する7つの原因とは?後悔を防ぐ対策や手続き、助成金を解説
顧問提案を強化するなら「metrics」
開業直後の税理士事務所は、記帳や申告だけでは他事務所との違いを打ち出しにくく、顧問料の安さで比べられることもあります。
こうした課題に対して、少人数でも経営支援まで提案しやすくするのが、当社が開発・運営するmetricsです。
会計データを「見える化」し、経営判断に必要な情報をリアルタイムで把握できるクラウド経営分析ツールであり、税理士事務所から中小企業の経営企画まで、幅広い現場で使われています。
metricsを導入すると、顧問先への経営報告をわかりやすくし、経営支援を事務所の強みとして伝えやすくなります。
2026年のアップデートではAI機能も強化され、AI CFOと対話しながら予算管理やダッシュボードの作成を進められるようになりました。主な特徴は、次の4つです。
見やすいダッシュボードでスマートな経営支援を実現
予算管理と将来予測で未来に繋がる経営を支援
AIが経営データを読み解き意思決定をサポート
ストレスフリーな初期設定と自動API連携
見やすいダッシュボードでスマートな経営支援を実現
metricsでは、売上や費用の推移、損益分岐点などをひとつのダッシュボードでまとめて確認できます。開業直後は1人で記帳から面談まで担うことが多いため、毎月の資料作成にかかる時間を減らせるかどうかが重要です。
会計の知識がない経営者にも状況が伝わりやすく、面談中に「この経費はなぜ増えたのか」と聞かれても、数字をクリックすれば仕訳まで確認できます。
開業時から「毎月ダッシュボードを見ながら経営の話をする」形で契約すれば、記帳・申告だけの事務所との違いを最初の面談から伝えやすくなるでしょう。
予算管理と将来予測で未来に繋がる経営を支援
metricsでは、これまでの実績だけでなく、予算を立てて今後の見通しを顧問先と一緒に確認できます。予算を入力すると損益のプレビューがその場で更新されるため、経営者と同じ画面を見ながら来期の計画を立てることが可能です。
細かく予算を作る余裕がない顧問先には、過去の実績から期末の着地を自動で算出する「自動予測」モードが使えます。作成した予算と自動予測はダッシュボード上でワンクリックで切り替えられ、予算と実績のズレも確認しやすくなるでしょう。
節税や設備投資、採用の相談を受けたときにその場で数字を動かして示せるため、顧問料に見合う提案がしやすくなります。
AIが経営データを読み解き意思決定をサポート
metricsには、経営データの分析やダッシュボードの作成、予算案づくりを支援するAIエージェント「AI CFO」が搭載されています。資料の確認や数字の変化のチェック、確認すべき点の整理をAIに任せられるため、面談前の準備を短時間で終えやすくなるでしょう。
「売上と費用を並べて見たい」「来期は売上を20%伸ばしたい」と入力すると、目的に合ったダッシュボードや予算案の作成を進められます。顧問先ごとの見方や業種特有の確認項目を登録しておけば、将来職員を採用したときにも同じ流れで面談の準備ができる点もメリットです。
実際の使い方は、以下のYouTube動画でも確認できます。
metrics AI CFO 機能紹介プレイリスト|YouTube
ストレスフリーな初期設定と自動API連携
metricsは、freee・マネーフォワードとAPI連携でき、連携を許可するだけで仕訳や帳票を自動で取り込めます。初回の連携時には過去分を含む会計データをまとめて取り込み、勘定科目の対応付けも自動で完了するため、手作業でデータを整備する必要はありません。
連携後はデータが自動で更新されるため、面談のたびに会計ソフトから数字を取り出し、資料を作り直す手間を減らせます。新しい顧問先も連携設定をすれば使い始められるため、顧問先が増えても毎月の作業が増えにくくなることも特徴です。
開業当初から経営支援まで提案したい方や、1人でもわかりやすい月次報告を続けたい方は、無料デモで実際の画面をご確認ください。
リンク先の日程調整ページから、ご都合のよい日時を選んで予約できます。
税理士事務所へのmetrics導入事例
1人での開業を考える場合は、記帳や申告に加えて、顧問先への報告や経営相談をどのように続けるかも考えておきたいところです。ここでは、代表税理士1名で運営する3つの事務所の導入事例を紹介します。
開業後に提供したいサービスや月次面談の進め方を考える際の参考にしてみてください。
まるおか会計事務所|利益とキャッシュをわかりやすく伝える月次面談へ
市川秀税理士事務所|1人でも資金繰り予測を継続して提供できる体制へ
LIM税理士事務所|顧問先ごとの対応と報告品質の安定を両立
まるおか会計事務所|利益とキャッシュをわかりやすく伝える月次面談へ
項目 | 内容 |
|---|---|
課題 | 必ずしも会計に詳しくない顧問先に、重要な数字をどう伝えるか悩んでいた |
metricsの活用方法 | 利益とキャッシュの状況を一画面で示し、顧問先に応じて表示する情報を調整した |
効果 | 顧問先が自ら数字に関心を持ち、原因の確認や翌月以降の行動計画の見直しにつながった |
京都を拠点に代表1名で運営するまるおか会計事務所様では、freee会計の画面を見ながら月次報告を行っていました。しかし、細かな説明が顧問先にとって必要な情報になっているか、十分に関心を持ってもらえているかに悩んでいたといいます。
metrics導入の決め手は、利益とキャッシュの現状を一画面で把握できることでした。導入後は、顧問先から確認したい数字について質問が出るようになり、その場で詳細を掘り下げて原因を共有できるようになっています。
開業前には、資料を多く用意することだけでなく、顧問先に何を理解してもらうかを決めておくことも大切です。月次報告を経営者との対話につなげたい方に参考となる事例です。
市川秀税理士事務所|1人でも資金繰り予測を継続して提供できる体制へ
項目 | 内容 |
|---|---|
課題 | Excelによる個別の資料作成・更新に手間がかかり、1人ですべての顧問先に同水準の分析を継続提供することが難しかった |
metricsの活用方法 | 会計データを可視化し、一度設定した資金繰り予測を翌月以降も継続して活用した |
効果 | 資金繰り予測の初期設定を1社あたり30分未満で行えるようになり、将来の資金繰りや経営判断を話す機会が増えた |
調剤薬局を専門に支援する市川秀税理士事務所様は、代表税理士1名の事務所です。導入前は、要望のある顧問先にExcelで財務レポートを作成しており、毎月の更新や会計データの修正対応が負担になっていました。
metrics導入後は、資金繰り予測を一度設定すれば翌月以降も活用でき、継続的な支援を行いやすくなりました。取材時点では全顧問先への展開には至っていないものの、月次面談で今後の資金繰りや経営判断について話す機会が増えています。
開業時から経営支援を提供したい場合は、最初の資料を作る手間に加えて、毎月更新し続けられるかも検討しましょう。
LIM税理士事務所|顧問先ごとの対応と報告品質の安定を両立
項目 | 内容 |
|---|---|
課題 | 独立当初は報告の進め方が定まらず、顧問先によって数字の見せ方や切り口にばらつきがあった |
metricsの活用方法 | 報告の基本形を決め、顧問先ごとに必要な情報やグラフの配置を調整した |
効果 | 報告品質をそろえながら個別対応できるようになり、一方通行の説明から双方向の対話へ変化した |
香川県西部を拠点に代表1名で運営するLIM税理士事務所様では、顧問先ごとに経理業務を組み立てていました。一方、独立当初は月次報告の方法が確立しておらず、会計ソフトの画面やExcelを使った説明にばらつきがあったといいます。
導入後は、報告の基本形を持ちながら、顧問先に合わせて必要な情報を調整できるようになりました。グラフの変化をきっかけに顧問先から質問が生まれ、数字の原因や今後の対応をその場で話し合う面談につながっています。
1人で開業する場合も、報告の流れをあらかじめ決めておくと、顧問先に応じた説明を組み立てやすくなります。個別の要望に応えながら、安定した品質で月次報告を続けたい方に参考となる事例です。
まとめ
本記事では、税理士の開業準備について、スケジュールや進め方、必要な費用・運転資金、失業保険、融資・補助金・助成金まで解説しました。
開業準備では、まず希望する開業日を決め、そこから登録や事務所、資金、業務環境、集客の準備時期を逆算して考えることが大切です。
あらかじめ流れを整理しておけば、手続きの遅れや、開業後しばらく顧客がいない状態も避けやすくなります。
費用は、登録費用のように決まっているものと、事務所やソフトのように選び方で変わるものを分けて見積もりましょう。あわせて、売上が安定するまでの運転資金と生活費を6か月〜1年分用意しておくと安心です。
開業後に悩みやすい顧客獲得・資金・料金設定・業務の属人化も、開業前から準備できる部分があります。本記事のチェックリストを使いながら、期限のある手続きから順に進めていくとよいでしょう。
